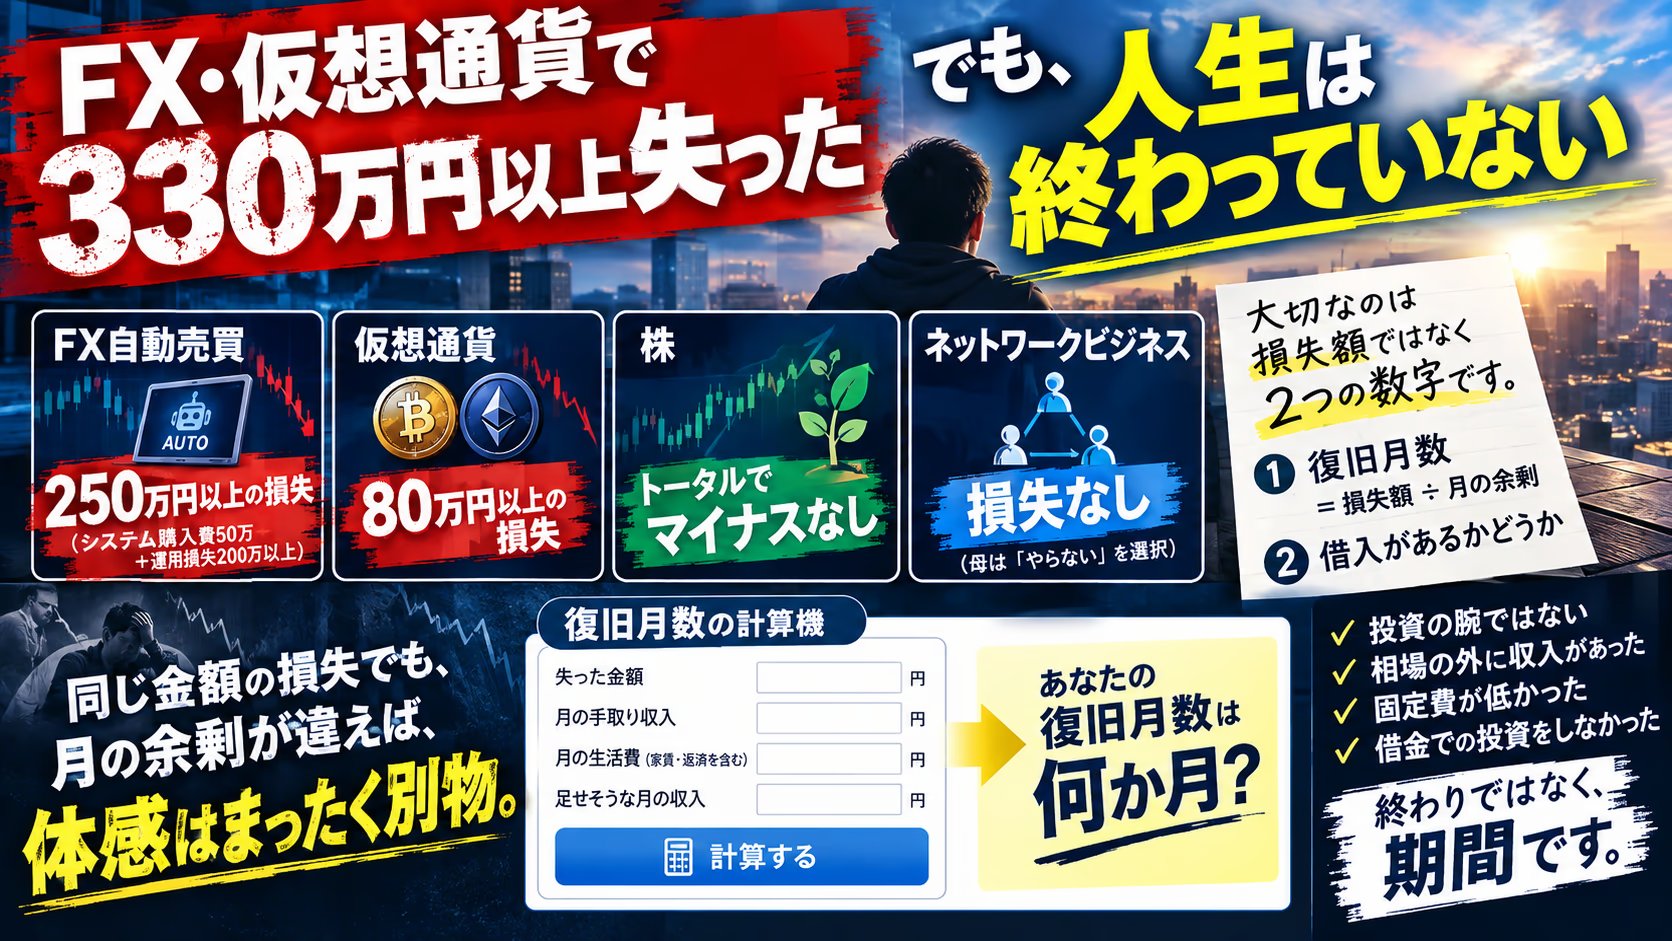
結論から書きます。私はFXの自動売買で250万円以上(システムの購入費50万円以上+運用の損失200万円以上)、仮想通貨で80万円以上、合計330万円以上を失いました。一方、株ではトータルでマイナスになったことがありません。そして、どの時点でも人生は終わっていません。
理由は精神論ではなく割り算です。人生が終わるかどうかを決めているのは損失額ではなく、「損失 ÷ 月の余剰」で出る復旧月数と、その損失に借入が混ざっているかどうかの2つです。この記事では私の4つの実測(FX・仮想通貨・株・ネットワークビジネス)を並べ、最後にあなたの数字を入れて判定できる計算機を置きます。
金額はすべて私自身のものです。記録が残っていない部分は記憶で書いており、「以上」と付けた金額は下限です。
先に相談窓口を置いておきます
借入があって返済が回らない人、気持ちが追い詰められている人は、この記事より先に公的な窓口を使ってください。私は債務整理を経験していないので、手続きの解説はこの記事には書きません。
「株で人生終わった人」かどうかは、損失額ではなく2つの数字で決まる
同じ200万円の損失でも、月に50万円の余剰がある人には4か月分で、月に5万円の余剰しかない人には40か月分です。損失額という分子だけを見ても、終わったかどうかは判定できません。見る数字は次の2つです。
① 復旧月数 = 損失額 ÷(月の収入 − 月の生活費)
② その損失に、借入や信用取引で「自分の入金額を超える部分」があるか
| 借入なし(損失は自分の金の範囲) | 借入あり(損失が自分の金を超えた) | |
|---|---|---|
| 復旧月数が短い | 痛いが、時間で戻る。私のFXと仮想通貨はここ | 余剰で返せる間は戻る。返済が余剰を超えたら右下に移る |
| 復旧月数が長い | 終わってはいない。ただし分母(余剰)を増やさない限り年単位で動けない | 自力の割り算では解けない。上の相談窓口の領域 |
「株で人生終わった」と感じている人の多くは、右下ではなく左下にいるはずです。左下は終わっていません。分母が小さいだけです。
2chや5chのスレを読んでも判定できない理由
「株で人生終わった 2ch」と検索して、他人の損失額を見に行く人がいます。気持ちは分かりますが、あの種の書き込みに出てくるのはほぼ分子(いくら失ったか)だけです。書いた人の月の余剰も、借入の有無も書かれていません。分母がない数字は、自分と比較する材料になりません。500万円失って平気な人もいれば、100万円で詰む人もいる。その差は書き込みの外側にあります。
私の4つの実測:何をいくら失い、そのとき分母はいくらだったか
| 対象 | やったこと | 結果 | 当時の分母 |
|---|---|---|---|
| FX自動売買 | 2010〜2014年頃に市販システムを100個以上検証。国内口座25倍・海外口座500倍 | 購入費50万円以上+損失200万円以上。今も通算マイナス | せどりで月50万円規模の収益。家賃なし |
| 仮想通貨 | 2017〜2019年頃。著名人が関わったICOとビットコイン | ICOで30万円以上、ビットコインで50万円以上の損失 | 事業で月100万円以上の収益 |
| 株 | サブプライムショック直後から積立。今は投資信託とETFのみ(レバレッジ型を含む)。信用取引の経験なし | 年単位のマイナスはあるが、トータルでマイナスになったことがない | 生活費は事業から出ていた |
| ネットワークビジネス | 母がアムウェイの勧誘を受けた | 説明を聞いたうえで「やらない」を選択。損失なし | ― |
FX自動売買:100個以上検証して、残ったものがほとんどない
一番大きく失ったのは株ではなくFXです。自動売買を研究するなかで、市販されているシステムを100個以上検証しました。購入したものだけで50万円以上。いま手元に残って動いているものは、ほとんどありません。運用の損失は200万円以上です。
口座は国内がレバレッジ25倍、海外が500倍の設定でした。そして、追加入金と仕切り直しを何度もやっています。200万円以上という金額は、その合計です。
ただし、全部が事業で稼いだ手持ちの資金です。私は人生で一度も、借金をして投資をしたことがありません。高いレバレッジで負けても、失ったのは入金した額までで、返済が残ったことは一度もありません。
集中的に検証していたのは2010年から2014年頃です。その後はやめたり、良さそうなものをまた試したりで、いまは5万円の小さな口座でテストしている位置づけですが、通算は相変わらずマイナスです。2026年9月時点で言えば、株の口座は日経225連動の商品が元本に対して+120%、ナスダック100連動が+30%と管理画面に表示されているのに(レバレッジ型なのでこういう数字になります。中身は株の章に書きます)、FXは年間を通してまだマイナスです。相場が良い年の上昇を、FXではまったく取り込めていません。だから、これから新しく始める人にFXはすすめていません。効率が悪く、ほとんどの人にはインデックスファンドのほうが合っていると考えています。
それでも破綻しなかったのは、当時せどりで月50万円規模の収益があったからです。加えて、親が買ったマンションに住んでいて家賃がかかっていませんでした。250万円は、その頃の月の収益の約5か月分です。痛い金額ですが、5か月分は人生が終わる量ではありません。
海外EAのコミュニティで情報を交換し、毎日10個単位でバックテストしていた検証の中身と、バックテストで選んだEAが残らなかった理由の計算は「FXで人生終わった人と、250万円以上失っても終わらなかった私の差」に分けて書きました。
仮想通貨:ICO直後が天井、ビットコインは約30%下で手放した
2017年から2019年頃の話です。著名人が関わっていた仮想通貨をICOで買いましたが、ICO直後を天井に下がり始め、30万円以上の損失になりました。ビットコイン本体も持っていましたが、初期ブームの暴落のときに、記憶では買値から約30%下で手放し、50万円以上の損失を確定させています。
このときは事業が安定して月100万円以上の収益を出していました。80万円の損失は1か月分に届きません。実際、生活にはまったく影響がありませんでした。FXのときより損失の絶対額が小さかったからではなく、分母が大きかったからです。
株:トータルでマイナスになったことがない。ただし腕ではない
株は学生時代に『ウォール街のランダム・ウォーカー』を読んだのが入口で、サブプライムショックの直後に積立を始めました。年単位でマイナスになった年はありますが、目線が長期なので、トータルでマイナスになったことはありません。
半年ほど、AIを使って個別株も試しました(新高値ブレイクの手法で。中身は新高値ブレイク投資法は勝てるが、指数に負けたに書きました)。プラスにはなります。しかし指数に勝てません。手間をかけて指数に負けるなら、やる理由がないので、いま持っているのは投資信託とETFだけです。システム側の検証は「株の自動売買をPythonで自作する」に書きました。
その投資信託とETFには、レバレッジ型が入っています。日経225は4.3倍、ナスダック100は2〜3倍のレバレッジをかけた商品です。2026年9月時点の管理画面では、入れた元本に対して225が+120%、ナスダック100が+30%と表示されています。指数が強かった時期にレバレッジをかけていたからこういう数字が出ているだけで、逆も同じ倍率で出ます。実際、同じ口座でKOSPIの2倍は−40%、SOXL(SOX指数の3倍)は−36%です。KOSPIは元本とトントンまで戻った段階で全部決済するつもりで、SOXLはあと1〜2年は持つつもりです。戻すと考えているから持っているのであって、戻る保証はありません。
これは勧めではありません。ここで見てほしいのは倍率ではなく、損失の上限です。レバレッジ型の投資信託やETFは、どれだけ下がっても失うのは入れた金額までです。信用取引や借入での投資は、入れた金額を超えて失い、返済が残ります。私は信用取引をやったことがなく、借金で投資をしたこともありません。−40%を抱えたまま待てるのは、それが借りた金ではなく、生活費でもないからです。
ここで強調したいのは、これは私の腕の話ではないという点です。始めたのが暴落の直後だったのは運です。そして、マイナスの年に売らずに済んだのは、生活費を株から出す必要がなかったからです。長期で持てるかどうかは性格ではなく、その金を引き出さずに暮らせるかで決まります。株で人生が終わる人と私の差は、銘柄選びではなく、株の外側に収入があったかどうかです。
ネットワークビジネス:母は説明を聞いて「やらない」を選んだ
高校の同級生の母親がアムウェイをやっていて、私の母が勧誘されました。母は商品を買い、商品には満足していました。ただ、ビジネスの説明を受けたうえで、自分が人を勧誘することはしないと決めました。商品に満足することと、それを人に勧めて稼ぐことは別の判断だ、ということです。
この判断は私に影響しています。「まともな人はネットワークビジネスをやらない」という見方がそのまま残り、私は現在まで、変なものを人に勧誘して稼がずに済んでいます。アフィリエイトでも、露骨におかしいものは紹介してきませんでした。だから恨まれていません。
損失の構造として見ると、母のケースは「商品代で止まる」形です。買うだけなら失うのは商品代までで、勧誘を始めると在庫と人間関係という上限のない分子が乗ってきます。現物や投資信託で買う株と、信用取引や借入で買う株の違いと同じ構造です。
4つを並べて分かること:終わらなかった理由は投資の腕ではない
FXは今も負けています。仮想通貨は天井で買って暴落で売りました。個別株は指数に勝てません。投資の腕で生き残ったのではないことは、私の成績が証明しています。
終わらなかった理由は3つだけです。相場と無関係な収入が毎月あったこと。家賃という固定費がなかったこと。そして、FXも仮想通貨も株も全部が事業で稼いだ手持ちの資金で、借金での投資と信用取引を一度もやらなかったこと。
逆の条件を置いてみます。同じ250万円を、収入が給与1本で、月の余剰が5万円の人が失ったとします。復旧月数は50か月、4年強です。これは私と同じ金額の損失ですが、体感はまったく別物でしょう。「人生終わった」という感覚の正体は、この月数の長さです。金額ではありません。
復旧月数の計算機:あなたの損失は何か月分か
自分の数字を入れてください。借入がある人は、損失額の欄に借入の残高も足してください。
復旧月数の計算
失った金額 円
月の手取り収入 円
月の生活費(家賃・返済を含む) 円
足せそうな月の収入 円
初期値は計算例で、誰かの実測ではありません。出た月数が「終わった」の正体です。年単位でも、有限なら終わっていません。
初期値のまま押すと、余剰5万円で40か月、月3万円を足すと25か月になります。15か月の短縮です。月3万円は損失200万円に対して小さく見えますが、分母が5万円の人にとっては分母を1.6倍にする操作です。分子が大きい人ほど、分母の小さな増加が効きます。
取り返そうとしない:私がFXで繰り返した失敗は「仕切り直し」だった
私のFXの損失が200万円を超えた原因は、追加入金と仕切り直しを何度もやったことです。事業の収益があるから入れ直せてしまい、入れ直すたびに分子が増えました。
相場で失った金を相場で取り返そうとする行為は、割り算で見ると分子を増やすリスクを取りに行く行為です。分母を増やす行為(収入を足す、固定費を下げる)には、分子を増やすリスクがありません。私自身、FXでは分子を増やし続け、事業では分母を増やし続け、結果として残ったのは後者だけでした。
分母の増やし方は人によって違います。時間をかけずに始められるものがなぜ儲からないかは「地味に儲かる副業の見つけ方」に、借入があって先に返済を終わらせたい人向けの計算は「期間工で本当に手元に残る金はいくらか」に書いています。
まとめ:終わったかどうかは、割り算をしてから決める
私はFXと仮想通貨で330万円以上を失い、FXは今も負けています。それでも終わらなかったのは、投資がうまかったからではなく、相場の外に収入があり、固定費が低く、借金での投資を一度もしなかったからです。
「株で人生終わった」と感じたら、損失額を眺めるのをやめて、月の余剰で割ってください。月数が出ます。有限の月数は、終わりではなく期間です。借入が絡んで割り算が成立しない場合は、冒頭の相談窓口を使ってください。
あわせて読む
FXの自動売買を100個以上検証した記録は「FXで人生終わった人と、250万円以上失っても終わらなかった私の差」にあります。金だけでなく場所・職・人まで含めて「諦める単位」を小さくする考え方は「人生を諦める前に、諦める単位を小さくする|20年で7回撤退した計算」に書きました。40代で借金・職歴・出口の3つが同時に重く感じる人には「40代で「人生どん底」と感じたら」があります。一発で取り返せる話を探してしまう理由は「ハイリスク・ハイリターンを探すとき、探しているのは倍率ではなく早さです」に、今日中に現金が必要な場合の線引きは「即金の裏ワザ」に、人に勧めて稼ぐ話をどう見分けるかは「「儲け話は人に言わない」は半分正しい」にまとめています。
コメント