この記事は全面的に書き直しました。前の版は「今日中に5万円作る具体的な手順」として、事業者の不正検知を回避する手順、知人を欺く手順、買う気がないのに買う気があるふりをする手順を書いていました。全部削除しました。理由は最後にまとめてあります。
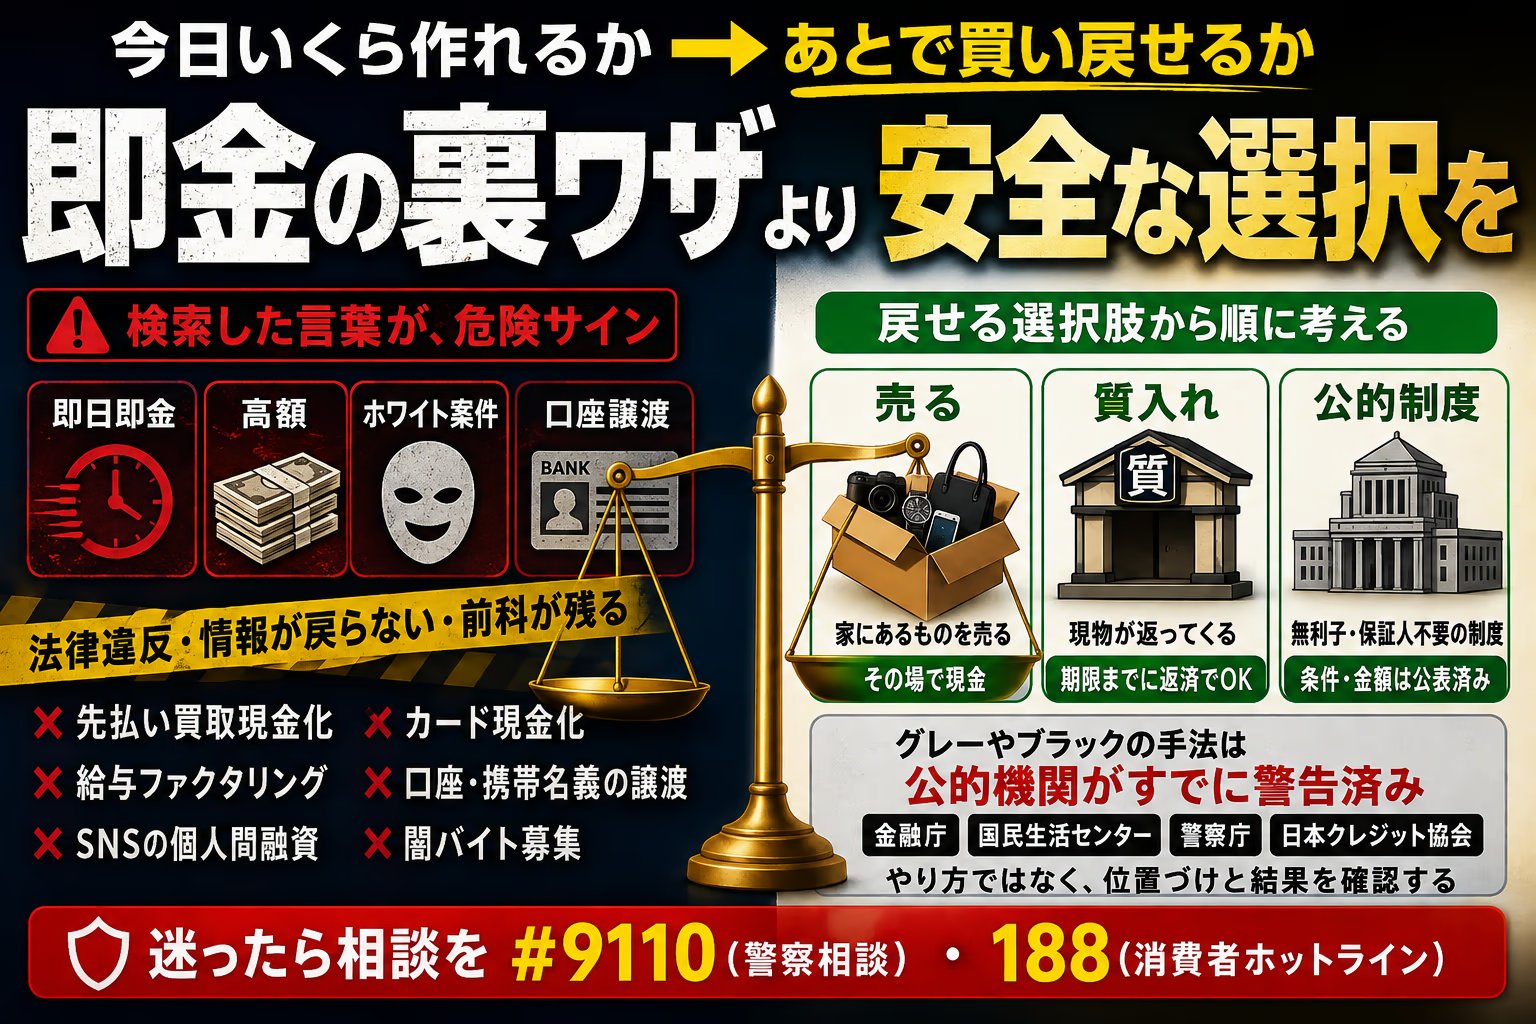
そのうえで、検索していただいた言葉には正面から答えます。「グレー」「ブラック」と呼ばれているものが実際に何なのか、使うと何が起きるのか。公的機関がすでに公表しているので、そのまま並べます。
先に、立場を明かします
| 中古品の売買 | 国内で20年近く続けています。買う側と、店に売る側の両方をやってきました |
| この記事で使うもの | 法令の条文、金融庁・警察庁・国民生活センター・厚生労働省の公表資料、そして自分が実際に持ち込んで見た結果です |
| 書かないこと | 検知の回避方法、相手を欺く言い方、「今日中に◯万円」という金額の約束 |
| 専門家ではない部分 | 弁護士でも金融の専門家でもありません。個別の行為が条文に該当するかどうかは判断していません |
| 売っているもの | この記事にはありません。本文中の宣伝は0本です |
1. まず、いま検索した言葉について
この記事にたどり着く検索語で、いちばん多いのは「即金 裏ワザ」です。次が「金策 裏ワザ」、その次が「お金の作り方 グレー」でした。
1-1. 警察庁が、同じ言葉を挙げています
「『高額』『即日即金』『ホワイト案件』等の『楽で、簡単、高収入』であることを強調する求人情報には注意してください。」(警察庁「いわゆる『闇バイト』の危険性について」)
| 警察庁が挙げている特徴 | この記事に来る検索語 |
|---|---|
| 「即日即金」 | 「即金」「即金 裏ワザ」「金策 即日」「即日金策」 |
| 「高額」 | 「高額バイト グレー」「高収入 バイト グレー」 |
いま入力した言葉は、犯罪実行者を募集する側が使う言葉と、ほぼ同じです。
これは、検索した人を責めている話ではありません。逆です。その言葉で検索すると、その言葉を使って募集している側の情報に当たりやすい、という構造の話です。
1-2. 募集している側が、何を考えているか
「犯罪グループは、約束の報酬を元から支払うつもりはなく、応募者は『使い捨て』要員です。」(警察庁)
| 警察庁が「犯罪です」と名指ししている行為 |
|---|
| 「口座を売ったり、買ったりすること」 |
| 「他人に渡すために、携帯電話を契約すること」 |
この2つは、お金に困った人に対して最初に持ちかけられるものです。身分証を送る、口座を教える、名義を貸す。報酬は数万円です。条文と罰則は6-5で確認します。
1-3. 相談すると保護される、と書いてあります
「自分自身や家族への脅迫が理由であっても強盗は凶悪な犯罪です。犯罪に関わってはいけません。勇気を持って抜け出し、すぐに警察に相談してください。警察は相談を受けたあなたやあなたの家族を確実に保護します。」(警察庁)
令和7年版警察白書によると、この呼び掛けを始めてから令和7年4月末までに、345件の相談について相談者やその家族等の関係者を保護した、と記載されています。
| 窓口 | 番号 |
|---|---|
| 警察相談専用電話 | #9110 |
| 消費者ホットライン | 188 |
2. 「今日いくら作れるか」で並べると、順番が逆になります
ここが、この記事でいちばん持ち帰っていただきたい部分です。
2-1. 金額と速さで並べた場合
今日中に入る金額が大きい順に並べると、上に来るのは「グレー」と呼ばれているものです。だから前の版は、それを上に置いていました。速くて金額が大きいから、上に来ます。
この並べ方には、1つだけ入っていない列があります。あとで元に戻せるかどうかです。
2-2. 当サイトで使っている物差し
当サイトでは、仕入れの判断に「やり直しコスト率」という数字を使っています。
| やり直しコスト率 |
|---|
| いま売ったらいくらか ÷ 買った値段 |
| この率が高いほど、間違えても元に戻せます |
これを、お金の作り方にそのまま当てはめます。手に入れた現金に対して、あとでいくら払えば元の状態に戻せるかという見方です。
2-3. 並べ替えると、こうなります
| 手段 | 元に戻すには | 戻せるか |
|---|---|---|
| 家にあるものを売る | 同じものを買い直す | 戻せます。差額だけの損です |
| 質入れする | 元金と利子を払う | 戻せます。流質期限までなら現物が返ってきます(4章) |
| 公的制度を使う | 返済する | 戻せます。無利子のものがあります(5章) |
| カードを現金化する | — | カードは戻りません(6-4) |
| 個人間融資を受ける | — | 渡した個人情報は戻りません(6-3) |
| 口座や携帯の名義を渡す | — | 前科は戻りません(6-5) |
上3つは、率で言えば損があります。ただし戻せます。下3つは、率という概念が成立しません。分母がゼロだからです。
2-4. だから、この記事の順番はこうします
| 章 | 扱うもの |
|---|---|
| 3章 | 家にあるものを売る。私が持ち込んで見た結果を書きます |
| 4章 | 質屋。唯一「現物が返ってくる」選択肢です |
| 5章 | 公的制度。条件と金額は全部公表されています |
| 6章 | グレーと呼ばれているものが、法律上どこにあるか |
6章は削っていません。検索していただいた言葉が求めているのは、そこだからです。ただし、書くのは位置づけと結果であって、やり方ではありません。
3. 今日、家にあるもので作る
店頭買取は、その場で現金です。この記事で扱うものの中で、いちばん速くて、いちばん元に戻しやすい方法がこれです。
ただし、期待していただきたい金額の話を先にします。自分で持ち込んだ結果を書きます。
3-1. 私が実際に持ち込んでいるもの
| 持ち込むもの | 単価が安くて、1点ずつ売るのが面倒なものだけです。家具もそうです |
| 持ち込む先 | ブックオフ系が中心です |
| 結果 | 基本的には、値段はつきません |
1点ずつフリマに出す価値がないから持ち込んでいるので、当然といえば当然です。
3-2. いくらになったか
| 持ち込んだもの | 量 | 金額 |
|---|---|---|
| CD | 段ボール3箱 | 5,000円ほど |
| 食器 | 段ボール10箱 | 5,000円ほど |
| テニスラケット(10年前でも、当時のハイエンドモデル) | 1本あたり | 1,000円〜2,000円 |
これが実測です。店舗や時期、状態によって変わるので、同じ金額になるとは限りません。ただ、桁の感覚としてはこのあたりです。
段ボール10箱を運んで5,000円です。手間を考えて割に合うかどうかは、正直なところ分かりません。
3-3. だから、判断するのは単価でも量でもなく、密度です
上の3行を、同じ5,000円を作るのに何が必要かという形に並べ替えます。
| 5,000円を作るのに必要なもの | 運ぶ量 |
|---|---|
| 食器 | 段ボール10箱 |
| CD | 段ボール3箱 |
| かつてのハイエンドモデルのラケット | 3〜5本。1回で持てます |
同じ金額です。運ぶ量が10箱と、片手で持てる本数に分かれます。
今日中に現金が必要な状況では、ここが決定的になります。10箱を運ぶには車が要り、積んで、降ろして、査定を待ちます。半日が消えます。
| 家の中を見るときの順番 |
|---|
| 1. かつて高かったもので、いま使っていないものを探します |
| 2. なければ、量で作れるかを考えます |
| 3. 量で作る場合は、運搬の手段があるかを先に確認します |
「かつて高かったもの」が5点あれば、持ち込む価値があります。それが実際に持ち込んだ側の感想です。
ラケットの例が分かりやすいと思います。10年前のモデルでも、当時のハイエンドなら値段がつきます。逆に、いま定価が安いものは、新品同様でもほとんど値段になりません。
3-4. 「二度と手に入らない」は、売ってみると違うことがあります
3-2の食器は、親から相続したものでした。引っ越し先に入らなかったので、やむなく売りました。段ボール10箱で5,000円です。
売る前は、手放してはいけないものだと思っていました。売った後の実感は、違いました。
| 売ってみて分かったこと |
|---|
| 同じデザインの皿は、もう手に入らないかもしれません |
| ただ、必要なサイズの皿は、いつでも買い戻せます |
| 結果として、売っても困りませんでした |
買い戻せなかったのは、そのデザインと来歴です。用途のほうは、いつでも買い戻せました。
2章の物差しに、この区別を足します。
| 問い | 答えが「はい」なら |
|---|---|
| 同じ用途を果たすものを、あとで買い直せますか | 売って構いません。差額の損だけです |
| その物でなければ困りますか(形見、一点物、記録) | 売らずに、4章の質屋を検討します |
「二度と手に入らない」と感じるものの多くは、用途では買い戻せます。買い戻せないのは、その1点であることのほうです。
急いでいるときほど、この2つが混ざります。手放しがたい気持ちは、用途が代替できるかどうかとは別のものです。先に用途のほうを確認すると、売っていいものが増えます。
3-5. 値段を決めているのは、物ではありません
同じ物を別の店に持っていくと、査定が変わります。これは店が意地悪をしているのではなくて、買取価格が「その店がいま、いくらで売れるか」から逆算されているからです。
| 買取価格を決めているもの |
|---|
| その店の販路(店頭だけか、ネットも持っているか) |
| その店の在庫(同じ物がすでに棚に何本あるか) |
| その店が扱っているジャンルかどうか |
「1円」や「引き取り」になるのは、物に価値がないからではありません。その店で売れないからです。
ここが分かると、行動が変わります。断られた物を捨てる必要はなく、扱っている店に持っていけばいい、という話になります。
3-6. だから、店を選んでから出ます
| 持っているもの | 先に当たる店 |
|---|---|
| 本・マンガ・ゲームソフト・トレカ | ブックオフ系 |
| 衣類・靴・バッグ | セカンドストリート系の総合リユース |
| 家電・オーディオ・楽器・ジャンク | ハードオフ系 |
| ゲーム機本体・スマホ・タブレット | ゲオ系、専門買取 |
ジャンルが混ざっている場合、1軒で全部売ろうとすると総額が下がります。その店が扱っていない物は、まとめて低い査定になるからです。
急いでいるときほど1軒で済ませたくなりますが、そこで下がります。
3-7. 持ち込む前に、家で分かることがあります
| 確認すること | 効く理由 |
|---|---|
| 付属品・箱・ケーブル・説明書がそろっているか | 家電とゲーム機は、欠品で査定が大きく変わります |
| 通電するか、動作するか | 動くものと動かないものでは、持っていく店が変わります |
| 汚れ・ホコリを落としたか | そのまま棚に出せる状態かどうかを見られます |
| 本人確認書類を持ったか | 古物営業法にもとづく確認があるので、身分証がないと売れません |
4行目で引き返すことになると、往復の時間が丸ごと消えます。今日中に現金が要る状況では、これがいちばん痛い失敗です。
3-8. 買取を断られやすいものは、公開されています
各社が「買取できないもの」を出しています。当サイトでは、断られる理由と、断られた後にどうするかを店ごとに整理してあります。
| 店 | 記事 |
|---|---|
| ブックオフ | ブックオフで買取拒否されるモノ |
| セカンドストリート | セカストで買取拒否される服 |
| ハードオフ | ハードオフで買取拒否されたモノ |
持ち込む前に、自分の持ち物がその店の対象外に入っていないかだけ見ておくと、空振りが減ります。
3-9. フリマアプリは、速さでは負けます
| 店頭買取 | フリマアプリ | |
|---|---|---|
| 金額 | 低い | 高くなることが多い |
| 現金になるまで | その場 | 売れて、届いて、受取評価が済んでから |
| 売れるかどうか | その場で決まります | 決まりません |
今日必要なら店頭、来月でいいならフリマ、という分岐になります。
そして、両方やるという手があります。期限に間に合わせる分だけ店頭で売り、残りをフリマに出す。全部を店頭で投げると、あとで「あれは売らなくてよかった」が増えます。
4. 質屋は、現物が返ってくる唯一の選択肢です
買取と質入れは、似ていますが別物です。3-4で分けた「その物でなければ困るもの」は、ここに来ます。
4-1. 法律に、そう書いてあります
質屋営業法 第1条(定義)
「この法律において『質屋営業』とは、物品(…)を質に取り、流質期限までに当該質物で担保される債権の弁済を受けないときは、当該質物をもつてその弁済に充てる約款を附して、金銭を貸し付ける営業をいう。」
| この条文が意味すること |
|---|
| 期限までに元金と利子を払えば、預けた物が返ってきます |
| 払えなかった場合は、その物で弁済したことになります |
| つまり、払えなくても借金は残りません |
3行目が、消費者金融との決定的な違いです。取り立ても、残債もありません。
4-2. 流質期限を過ぎた後についても、条文があります
質屋営業法 第18条(流質物の取得及び処分)
「質屋は、流質期限を経過した時において、その質物の所有権を取得する。ただし、質屋は、当該流質物を処分するまでは、質置主が元金及び流質期限までの利子並びに…利子に相当する金額を支払つたときは、これを返還するように努めるものとする。」
| 時期 | どうなるか |
|---|---|
| 流質期限まで | 元金と利子を払えば返ってきます |
| 期限経過後、まだ売られていない | 所有権は質屋に移っていますが、返還に努める、と条文にあります |
| 期限経過後、売られた | 戻りません |
「努めるものとする」なので、義務ではありません。ただ、期限を過ぎた瞬間に諦める必要はない、ということは条文から分かります。
4-3. ただし、金利は高いです
質屋営業法 第36条
「質屋に対する出資の受入れ、預り金及び金利等の取締りに関する法律…第五条第二項の規定の適用については、同項中『二十パーセント』とあるのは、『百九・五パーセント(…一日当たりについては〇・三パーセントとする。)』…とする。」
| 上限金利 | |
|---|---|
| 業として金銭を貸す者(消費者金融など) | 年20%(出資法5条2項) |
| 質屋 | 年109.5%(質屋営業法36条による読み替え) |
年109.5%が合法です。ここは正直に書きます。安い方法ではありません。
それでも4-1の「借金が残らない」と釣り合うかどうかは、預ける物と、返せる見込みによります。短期で受け戻す前提なら成立し、長く置くほど不利になります。
4-4. 質屋は貸金業ではありません
貸金業法 第2条第1項
「この法律において『貸金業』とは、…業として行うものをいう。ただし、次に掲げるものを除く。…二 貸付けを業として行うにつき他の法律に特別の規定のある者が行うもの」
| ここから分かること |
|---|
| 質屋営業法という別の法律に基づいて営業しているため、貸金業には当たりません |
| したがって、貸金業者に課される義務(指定信用情報機関への個人信用情報の提供を含む)は及びません |
審査で見られるのは、預ける物です。収入や信用情報ではありません。ここが、5章の公的制度とも、6章のヤミ金とも違う点です。
買取に持っていく前に、それが「二度と手に入らない物」かどうかだけ考えてください。二度と手に入らないなら、質屋のほうが選択肢として合っています。
5. 公的制度は、条件も金額も公表されています
「お金がない=消費者金融」の前に、確認する先があります。ここは全部、国と自治体が条件を公開しています。数字は引用元のとおりに書きます。
5-1. 緊急小口資金
| 項目 | 条件 |
|---|---|
| 貸付限度額 | 10万円以内 |
| 貸付利子 | 無利子 |
| 保証人 | 不要 |
| 据置期間 | 貸付けの日から2月以内 |
| 償還期限 | 据置期間経過後12月以内 |
出典は厚生労働省「生活福祉資金貸付条件等一覧」です。窓口は、お住まいの市区町村の社会福祉協議会になります。
即日ではありません。ただし、無利子で保証人不要という条件は、民間には存在しません。
新型コロナウイルス感染症のときに行われていた特例貸付は、これとは別の制度です。いま使えるのは、上の通常制度です。
5-2. 未払賃金立替払制度
会社が倒産して給料が払われていない場合、国が代わりに払う制度があります。独立行政法人労働者健康安全機構が実施しています。
| 退職時の年齢 | 未払賃金総額の限度額 | 立替払の上限額 |
|---|---|---|
| 30歳未満 | 110万円 | 88万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 45歳以上 | 370万円 | 296万円 |
「立替払される金額は、未払賃金総額の100分の80の額です。」(労働者健康安全機構)
| 対象になる「倒産」 | 認定するのは |
|---|---|
| 法律上の倒産(破産手続開始決定など) | 裁判所 |
| 事実上の倒産(事業活動が停止し、再開の見込みがなく、賃金支払能力がない) | 労働基準監督署長(中小企業事業主のみ対象) |
請求できる期間は、決定日または認定日の翌日から2年以内です。
2行目が効きます。裁判所の手続きが始まっていなくても、会社が止まっていて連絡が取れない状態なら、労働基準監督署長の認定という道があります。前の版はここを書いていませんでした。
5-3. 生活困窮者自立支援制度
これは貸付ではなく、相談と支援の制度です。厚生労働省が所管しています。
| 事業 | 内容 |
|---|---|
| 自立相談支援事業 | 支援員が相談を受け、支援プランを作ります |
| 住居確保給付金 | 就職に向けた活動をすることなどを条件に、一定期間、家賃相当額を支給します |
| 家計改善支援事業 | 家計の見える化と、必要に応じた貸付のあっせん |
| 居住支援事業 | 住居のない方、ネットカフェ等の不安定な住居形態にある方に、一定期間、宿泊場所や衣食を提供します |
この制度は、警察庁の「闇バイト」のページからも案内されています。「仕事や生活にお困りの方へ」という項目に、「就職に向けた活動をすることなどを条件に、一定期間、家賃相当額を支給する仕組みなど」がある厚生労働省所管の支援制度として、地域の相談窓口への案内が置かれています。
取り締まる側が、犯罪の入口に立っている人へ最初に示しているのが、この制度です。
5-4. 生命保険の契約者貸付
積立型の生命保険に入っている場合、解約返戻金の範囲内で借りられる仕組みがあります。前の版はこれを「隠れた埋蔵金」「審査なし」とだけ書いていました。公益財団法人生命保険文化センターの説明を読むと、続きがあります。
| 書かれていること |
|---|
| 「貸付金には所定の利息(複利)がつきます。」 |
| 「返済しない場合、利息は元金に繰り入れられ元利金は年々膨らみます。」 |
| 「貸付金の元利金が解約返戻金を超えた場合、生命保険会社から通知された金額を所定の期日まで払い込まなかったときは、保険契約は失効します。」 |
3行目が抜けていました。放置すると、保険そのものが消えます。
2章の物差しで言うと、これは「戻せるが、戻さないと元本より大きいものを失う」種類です。使うなら、返す前提でだけ使う仕組みです。
6. 「グレー」と呼ばれているものが、どこにあるか
ここが、検索していただいた言葉に対する答えです。やり方は書きません。公的機関がすでに位置づけを公表しているので、それを並べます。
6-1. 先払い買取現金化
金融庁が名指しで注意喚起を出しています。仕組みの説明が、そのまま正体になっています。
「いわゆる『先払い買取現金化』は、商品売買を装っているが、契約の解除(キャンセル)を前提としている。」
「業者は実際に商品を買い取るつもりはないため、対象の商品の価値に関心はなく、契約に当たっては、主として利用者の収入等による審査が行われる。」(金融庁)
| 金融庁が挙げている結果 |
|---|
| 「高額な違約金(キャンセル料)名目の金銭の支払いによりかえって生活が悪化し、多重債務に陥る危険性があります」 |
| 「取引で提供した個人情報が悪用されたり、ネット上でさらされるなど、トラブルや犯罪に巻き込まれる危険性があります」 |
「商品売買を装っていても、その経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあります。」(金融庁)
2行目が、この記事の6章全体に効きます。「グレー」と呼ばれているものの多くは、渡した個人情報が戻ってこないという一点で共通しています。
6-2. 給与ファクタリング
「いわゆる『給与ファクタリング』などと称して、業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、当該個人を通じて当該債権に係る資金の回収を行うことは、貸金業に該当します。」(金融庁)
「貸金業登録を受けていないヤミ金融業者により、年利に換算すると数百~千数百%になるような法外な利息を支払わされたり、大声での恫喝や勤務先への連絡といった違法な取立ての被害を受けたりする危険性があります。」(金融庁)
「借金ではありません」という説明が使われますが、金融庁は貸金業に該当すると書いています。
6-3. SNSの個人間融資
国民生活センターが2019年に注意喚起を出しています。相談事例が2つ載っていて、どちらも構造が同じです。
| 国民生活センターの相談事例 |
|---|
| 計15万円を借り、50万円以上返済した後、さらに400万円を支払うよう連絡がきた。相手は自分の住所を知っている |
| 「まず2万円を振り込むので、そのままこちらへ振り込んで返してほしい。そこで審査をする」と言われ、銀行口座などの個人情報を伝えてしまった |
「SNSや掲示板サイトなどを通じた『個人間融資』で、見知らぬ相手から借入れをするのはやめましょう」(国民生活センター)
条文で見ると、位置ははっきりしています。
| 条文 | 内容 |
|---|---|
| 貸金業法11条1項 | 「第三条第一項の登録を受けない者は、貸金業を営んではならない。」 |
| 貸金業法47条2号 | 11条1項に違反した者は「十年以下の拘禁刑若しくは三千万円以下の罰金に処し、又はこれを併科する」 |
| 出資法5条3項 | 業として年109.5%を超える利息の契約をしたときは「十年以下の拘禁刑若しくは三千万円以下の罰金」 |
2行目の10年以下は、金融庁が注意喚起のページで自ら引用している条文です。
6-4. クレジットカードのショッピング枠現金化
「『クレジットカードショッピング枠の現金化』とは、本来、商品やサービスを後払いするために設定されている『ショッピング』の利用可能枠を換金する目的で利用することです。クレジットカード会社はこれらの行為を認めていません。絶対行わないでください。」(一般社団法人日本クレジット協会)
| 2章の物差しで見ると |
|---|
| 手に入るのは、自分の与信枠を削って作った現金です |
| 失うのは、カードそのものです。買い戻せません |
前の版は、ここで「AIによる検知システム」の中身を説明していました。削除しました。検知される条件を並べることは、検知されない条件を教えることと同じだからです。
当サイトでは、規約や検知を回避する方法は書きません。他の記事でも同じ基準にしています。
6-5. 口座と携帯の名義
警察庁が、この2つを名指しで「犯罪です」と書いています。
「・口座を売ったり、買ったりすること ・他人に渡すために、携帯電話を契約すること は犯罪です。」(警察庁)
口座については、条文があります。
犯罪による収益の移転防止に関する法律 第26条
「…預貯金通帳、預貯金の引出用のカード、預貯金の引出し又は振込みに必要な情報…を譲り受け、その交付を受け、又はその提供を受けた者は、三年以下の拘禁刑若しくは五百万円以下の罰金に処し、又はこれを併科する。通常の商取引又は金融取引として行われるものであることその他の正当な理由がないのに、有償で、預貯金通帳等を譲り受け…た者も、同様とする。」
「2 相手方に前項前段の目的があることの情を知って、その者に預貯金通帳等を譲り渡し、交付し、又は提供した者も、同項と同様とする。」
| 条項 | 罰則 |
|---|---|
| 26条1項・2項 | 三年以下の拘禁刑若しくは五百万円以下の罰金 |
| 26条3項(業として) | 五年以下の拘禁刑若しくは千万円以下の罰金 |
| 26条4項(勧誘・広告で誘引した者) | 1項と同様 |
渡した側も対象です。2項に「譲り渡し、交付し、又は提供した者も、同項と同様とする」と書かれています。
そして、送金アプリの側にも同じ構造の条文があります。
同法 第28条
「…当該為替取引に係る送金の受取用のカード、送金又はその受取に必要な情報…を譲り受け、その交付を受け、又はその提供を受けた者は、三年以下の拘禁刑若しくは五百万円以下の罰金に処し、又はこれを併科する。」
「口座を貸すだけ」「アプリのIDを教えるだけ」という誘い方をされますが、条文の書き方は「提供した者」です。
6-6. 犯罪実行者の募集
1章で見た内容です。ここでは、募集する側についての事実を1つだけ足します。
| 令和7年版警察白書に記載されていること |
|---|
| 令和7年2月、インターネット・ホットラインセンターにおいて犯罪実行者募集情報を違法情報と位置付け、同年3月に体制を増強した |
| 犯罪実行者募集情報等の発信は、職業安定法に規定する「公衆道徳上有害な業務に就かせる目的」での「労働者の募集」等として違法行為に該当しうる |
| 「高収入の1週間バイトしたい人」などと投稿し、応募者を特殊詐欺の受け子等として勧誘した事例で、職業安定法違反により4人が逮捕された(熊本) |
募集する行為自体が、すでに検挙の対象になっています。
7. 判定表
7-1. 今日中に現金が必要な場合
| 順番 | やること | 章 |
|---|---|---|
| 1 | 「かつて高かったもので、いま使っていないもの」を先に探します。量ではなく密度です | 3-3 |
| 2 | それぞれについて「同じ用途のものを買い直せるか」を確認します。買い直せるなら売って構いません | 3-4 |
| 3 | また買える物を、ジャンルごとに店を分けて持ち込みます。身分証を忘れないでください | 3-6・3-7 |
| 4 | 二度と手に入らない物は、売らずに質屋を検討します。期限までに受け戻せる見込みがある場合だけです | 4章 |
| 5 | 足りない分は、期限を延ばせないか先に交渉します | — |
5番が抜けやすいところです。今日いくら作るかの前に、今日でなければならないのかを確認したほうが、結果的に安く済みます。
7-2. 数日から数週間の余裕がある場合
| 状況 | 当たる先 | 章 |
|---|---|---|
| 生活資金が足りない | 市区町村の社会福祉協議会(緊急小口資金) | 5-1 |
| 会社が止まって給料が出ていない | 最寄りの労働基準監督署(未払賃金立替払制度) | 5-2 |
| 家賃が払えない、住むところがない | お住まいの地域の自立相談支援機関 | 5-3 |
| 積立型の生命保険がある | 契約している保険会社。ただし返す前提でだけ | 5-4 |
7-3. 誘われている・もう関わってしまった場合
| 言われていること | 実際にどこにあるか | 章 |
|---|---|---|
| 「商品を買い取ります。手元になくて構いません」 | 金融庁が注意喚起。キャンセル前提の契約で、実態は貸付けの可能性 | 6-1 |
| 「借金ではありません。給料を買い取るだけです」 | 金融庁が「貸金業に該当します」と明記 | 6-2 |
| 「個人で融資します。審査のため口座情報を」 | 国民生活センターの相談事例と同じ入り方 | 6-3 |
| 「ショッピング枠を現金化します」 | 日本クレジット協会が「絶対行わないでください」 | 6-4 |
| 「口座を貸すだけ」「携帯を契約するだけ」 | 警察庁が「犯罪です」。犯収法26条・28条 | 6-5 |
| 「高額」「即日即金」「ホワイト案件」 | 警察庁が挙げる犯罪実行者募集情報の特徴 | 1-1・6-6 |
すでに応募してしまった場合について、警察庁は「勇気を持って抜け出し、すぐに警察に相談してください」「警察は相談を受けたあなたやあなたの家族を確実に保護します」と書いています。窓口は #9110 です。
8. まとめ
| この記事で書いたこと | |
|---|---|
| 1章 | 「即日即金」は、警察庁が挙げている犯罪実行者募集情報の特徴です。検索語と募集文句が重なっています |
| 2章 | 金額と速さで並べると危ないものが上に来ます。「あとで元に戻せるか」で並べ替えると逆になります |
| 3章 | 段ボール10箱で5,000円、ラケット5本でも同じ5,000円。判断するのは量ではなく密度です。そして「二度と手に入らない」の多くは、用途では買い戻せます |
| 4章 | 質屋は現物が返ってくる唯一の選択肢で、払えなくても借金が残りません。ただし年109.5%まで合法です |
| 5章 | 公的制度は条件も金額も公表されています。警察庁自身が、闇バイトのページから案内しています |
| 6章 | 「グレー」と呼ばれているものは、金融庁・国民生活センター・警察庁・日本クレジット協会がすでに位置づけを公表しています |
全部を1行にすると、こうなります。
今日いくら作れるかで並べると、いちばん上に来るのは、あとで元に戻せないものです。
8-1. 今日からの1手
家の中で、「かつて高かったもので、いま使っていないもの」を探してください。
それだけです。量を集めても金額は伸びません。段ボール10箱と、ラケット5本が、同じ5,000円でした(3-3)。
| 見つかったか | 次にやること |
|---|---|
| 見つかった。また買えるものだ | ジャンルごとに店を分けて、身分証を持って出ます(3-6・3-7) |
| 見つかったが、その物でなければ困る | 売らずに質屋を検討します。受け戻せる見込みがある場合だけです(4章) |
| 見つからない | 量で作る前に、期限のほうを動かせないか確認します(7-1の5) |
| それでも足りない | 5章の窓口に電話します。無利子・保証人不要の制度があります |
9. 出典
| 出典 | この記事で使った箇所 |
|---|---|
| 警察庁「いわゆる『闇バイト』の危険性について」 | 「高額」「即日即金」「ホワイト案件」等の特徴、「口座を売ったり、買ったりすること」「他人に渡すために、携帯電話を契約すること」は犯罪、「使い捨て」要員、保護の呼び掛け、生活困窮者向け支援制度の案内(1-1・1-2・1-3・5-3・6-5・7-3) |
| 令和7年版警察白書「SNSを悪用した犯罪実行者募集の実態と対策」 | 345件の相談についての保護、IHCでの違法情報化と体制増強、職業安定法違反での検挙事例(1-3・6-6) |
| e-Gov法令検索「質屋営業法」 | 第1条(流質期限までに弁済を受けないときは質物をもって弁済に充てる)、第18条(流質物の取得及び処分)、第36条(年109.5パーセントへの読み替え)(4-1・4-2・4-3) |
| e-Gov法令検索「貸金業法」 | 第2条第1項第2号(他の法律に特別の規定のある者を除く)、第11条第1項(無登録営業等の禁止)、第47条第2号(十年以下の拘禁刑若しくは三千万円以下の罰金)(4-4・6-3) |
| e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」 | 第5条(高金利の処罰。業として年20パーセント超、年109.5パーセント超の各罰則)(4-3・6-3) |
| e-Gov法令検索「犯罪による収益の移転防止に関する法律」 | 第26条(預貯金通帳等の譲受け等)、第28条(為替取引カード等の譲受け等)(6-5) |
| 金融庁「商品の買取りをうたって高額な違約金を請求する悪質な業者にご注意ください!」 | 先払い買取現金化の仕組み、業者は買い取るつもりがないこと、個人情報の悪用、貸金業に該当するおそれ(6-1) |
| 金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」 | 給与ファクタリングは貸金業に該当すること、年利数百~千数百パーセントの実態(6-2) |
| 国民生活センター「SNSなどを通じた『個人間融資』で見知らぬ相手から借入れをするのはやめましょう!」 | 相談事例2件と、消費者へのアドバイス(6-3) |
| 日本クレジット協会「クレジットカードのショッピング枠の『現金化』の誘いに注意」 | 現金化の定義と「クレジットカード会社はこれらの行為を認めていません。絶対行わないでください」(6-4) |
| 厚生労働省「生活福祉資金貸付条件等一覧」 | 緊急小口資金の貸付限度額・貸付利子・保証人・据置期間・償還期限(5-1) |
| 労働者健康安全機構「未払賃金の立替払制度の概要」 | 「立替払される金額は、未払賃金総額の100分の80の額です」、法律上の倒産と事実上の倒産の区別と認定者、請求できる期間は決定日・認定日の翌日から2年以内(5-2) |
| 労働者健康安全機構「未払賃金立替払に関するQ&A」 | 退職日の年齢区分ごとの未払賃金総額の限度額と、立替払の上限額(限度額の8割)の一覧(5-2) |
| 厚生労働省「生活困窮者自立支援制度」 | 自立相談支援事業、住居確保給付金、家計改善支援事業、居住支援事業(5-3) |
| 生命保険文化センター「配当金の引出し・契約者貸付」 | 所定の利息(複利)、元利金が年々膨らむこと、解約返戻金を超えた場合に契約が失効すること(5-4) |
法令も、制度の条件も、改正・変更されます。この記事の引用は執筆時点のものです。実際に使うときは、必ずリンク先で最新の内容をご確認ください。金額や条件は、お住まいの自治体によって運用が異なることがあります。
10. あわせて読む
| 記事 | どこがつながっているか |
|---|---|
| インスタのお金配りは危ない? | 同じ層に向けた記事です。見た目ではなく「何を要求されたか」で判定する方法を、犯収法の条文まで確認して書いています |
| コピペ副業の仕組み | 「コピペだけで稼げる」副業を、この記事と同じ「あとで取り戻せるか」の物差しで見分けます。報酬の出どころと、払ってしまった後の順番を書いています |
| ブックオフで買取拒否されるモノ | 3章の続きです。断られる理由と、断られた後の持っていき先 |
| セカストで買取拒否される服 | 衣類を持ち込む前に見る記事です |
| ハードオフで買取拒否されたモノ | 家電とジャンクを持ち込む前に見る記事です |
11. この記事について
| 立場 | 中古品の売買を国内で20年近く続けています。3章は自分で持ち込んで見た結果、4章から6章は条文と公的機関の公表資料です |
| 3-2・3-4について | 自分が持ち込んだときの実測です。店舗・時期・状態で変わるので、同じ金額になるとは限りません。桁の感覚として書いています |
| 削除した記述(1) | ポイント還元キャンペーンの「対抗策」——「Wi-Fiを切る(IPアドレス重複回避)」「既存アプリを削除」。事業者の不正検知を回避する手順でした |
| 削除した記述(2) | 送金アプリの割り勘機能で「精算を装い、不足分を請求」する手順。知人を欺く方法でした |
| 削除した記述(3) | 「今は買わないが勉強のために比較検討している」というスタンスで面談を受け、特典を得る手順。買う気がないのに買う気があるふりをする方法でした |
| 削除した記述(4) | FX口座開設と少額取引でキャッシュバックを得る手順。5万円の入金を前提にしていました。今日その5万円がない人に向けた記事です。また、当サイトは投資助言・代理業の登録をしていません |
| 削除した記述(5) | 治験の「高額案件はすぐに埋まるためスピード勝負です」という記述。健康上のリスクがある行為を、金策として急がせていました |
| 削除した記述(6) | クレジットカード会社の検知システムの中身。検知される条件を並べることは、検知されない条件を教えることと同じです(6-4) |
| 削除した表現 | 「誰でも再現可能」「AIが判定する再現性の高い手法ベスト3」「バグ級案件」「錬金術」。根拠のない断定でした |
| 訂正したこと | 生命保険の契約者貸付を「隠れた埋蔵金」とだけ書いていました。放置すると保険契約が失効することを書いていませんでした(5-4) |
| 足したこと | 質屋(4章)。前の版には1行もありませんでした。現物が返ってきて、払えなくても借金が残らない唯一の選択肢です |
| 出典について | 前の版は外部への出典リンクが0本でした。この版は15本です。公的制度の金額を出典なしで書いていたのが、いちばん危ないところでした |
| 専門家ではない部分 | 弁護士でも金融の専門家でもありません。個別の行為が条文に該当するかどうかは判断していません |
| 本文中の宣伝 | 0本です |
前の版は、今日いくら作れるかだけで手段を並べていました。この版がやったのは、そこに「あとで元に戻せるか」という列を1本足して、並べ替えただけです。