この記事は全面的に書き直しました。前の版は「本物を見分ける方法」を書いていました。見た目で見分ける項目は、全部削除しました。理由は3章に書きます。
先に、この記事の立場を書きます
| この記事で売っているもの | ありません。本文中の宣伝は0本です |
| 本物のアカウント一覧 | 載せません。理由は1章に書きます |
| 「当たった人」の話 | 載せません。確認できないからです |
| 書いたもの | 公的機関が公表している数字と条文、そして「何を要求されたら止まるか」の一覧です |
| 筆者の立場 | 無料で情報を配っている側の人間です。だから4章は、配る側から書きます |
売るものがない記事なので、読み手にとって都合の悪いことも書けます。
1. 「本物のアカウント一覧」は、ここにはありません
この記事に、そのキーワードで来る方がいちばん多いです。だから最初に答えます。
一覧は載せません。載せられないのではなく、載せると危険だからです。
1-1. 一覧という形式が持っている問題
| 一覧を載せると起きること | |
|---|---|
| 載せた時点で古くなります | アカウントは作り替えられます。1か月後の同じ名前が同じ人とは限りません |
| 「載っている=安全」という判定を渡してしまいます | 読んだ人は、一覧に載っているアカウントに対して警戒を解きます |
| なりすましが作れます | 一覧に載った名前に似せたアカウントを作れば、その記事が集客装置になります |
| 検証する方法がありません | 私は当選していません。当選したという他人の投稿は、本人が書いたという以上の情報を持ちません |
4行目が本質です。「本物」を確認するには、実際に応募して、実際に受け取った人の証言が要ります。そしてその証言は、当選投稿という形でしか出てきません。
当選投稿は、当選していなくても書けます。
だから、一覧を作るという行為そのものが成立しません。作れば、確認していないものを確認したことにして並べることになります。
1-2. 代わりに、この記事が渡すもの
| あなたが探していたもの | この記事が渡すもの |
|---|---|
| 安全なアカウントの名前 | 止まるべき「要求」の一覧(3章) |
| 本物かどうかの判定 | 公的機関が「詐欺です」と断定している条件(5章) |
| なぜ配るのかという疑問 | 無料で配っている側からの説明(4章) |
| もう渡してしまった | その日のうちにやる順番(8章) |
アカウントの名前は変わります。要求される行為の形は、変わりません。
2. いま、被害の入口はSNSがいちばん大きい
ここは私の感想ではありません。警察庁が公表している確定値です。
2-1. 令和7年(2025年)の数字
| 認知件数 | 被害額 | 前年比 | |
|---|---|---|---|
| SNS型投資詐欺 | 9,523件 | 1,288.0億円 | 件数+48.5%/被害額+47.9% |
| SNS型ロマンス詐欺 | 5,645件 | 546.4億円 | 件数+47.6% |
| 特殊詐欺(オレオレ詐欺などの総計) | 27,832件 | 約1,423.1億円 | — |
上の2つを足します。
| 被害額 | |
|---|---|
| SNS型投資詐欺 + SNS型ロマンス詐欺 | 1,834.4億円 |
| 特殊詐欺の総計 | 約1,423.1億円 |
SNSを入口にした2類型だけで、特殊詐欺の総額を上回っています。
電話をかけてくるほうが有名です。ニュースで見るのも、家族に注意されるのも、そちらです。金額で見ると、SNSのほうが大きくなっています。
2-2. どこから接触されたか
SNS型投資詐欺について、警察庁は接触の入口も分けて公表しています。
| 接触ツール | 件数 | |
|---|---|---|
| バナー等の広告 | 3,785件 | 広告をタップしたところから始まっています |
| ダイレクトメッセージ | 3,549件 | 前年比+66.4%(+1,416件) |
警察庁は、この2つで全体の約8割を占めると書いています。そして、DMについては媒体名まで挙げています。
「Instagram、LINE及びFacebookにおけるダイレクトメッセージを当初の接触手段とする認知件数の増加が、被害増加の主たる要因」(警察庁・令和7年確定値)
InstagramのDMが、名指しで挙がっています。
| DM経由の増え方 | 1年で1.66倍 |
| その主たる要因として挙がっている媒体 | Instagram、LINE、Facebook |
お金配りの応募は、ほぼ例外なくDMにつながります。「当選しました」も「詳細はDMで」も、行き先は同じです。この記事を読んでいる方は、統計上いちばん伸びている経路の、名指しされた媒体の入口に立っています。
もう1つ、同じ資料に書かれていることがあります。広告の内容として「必ずもうかる」「元本保証」という文言、そして著名人の画像や動画の無断使用が確認されている、という記述です。
有名人が配っているように見えるのは、無断使用が確認されている形式そのものです。
2-3. 1件あたりでいくら失われているか
| 1件あたりの被害額 | |
|---|---|
| SNS型投資詐欺 | 約1,353万円 |
| SNS型ロマンス詐欺 | 約968万円 |
被害額を認知件数で割っただけの数字です。実際の分布は偏っているはずで、平均が典型例という意味ではありません。
ここで確認したいのは、金額の大きさではありません。桁です。
お金配りの応募で期待しているのは、1万円か、多くて10万円あたりだと思います。一方で、その先で起きていることの平均は1,000万円前後です。入口の期待値と、出口の損失額の桁が3つ違います。
3. 見た目で判定するのを、やめてください
ここがこの記事の本体です。
お金配りの記事は、たいてい「見分け方」を書きます。フォロワー数が不自然、日本語がおかしい、絵文字が多い、アイコンが拾い物、開設が最近。前の版にも書いてありました。私が書きました。
全部削除しました。理由は1つです。
3-1. 見た目は、直せます
| よく言われる見分け方 | 相手側から見ると |
|---|---|
| フォロワーが極端に多い/少ない | 調整できます |
| 日本語が不自然 | いまは不自然になりません |
| アカウント開設が最近 | 古いアカウントを買うか、先に作って寝かせれば済みます |
| 投稿が少ない、内容が薄い | 投稿は増やせます |
| 認証バッジがない | バッジのある側がやっていないとは限りません |
見た目の項目は、指摘されるほど直されます。
「見分け方」の記事が増えるほど、そこに書かれた特徴は消えていきます。読み手は「この項目に当てはまらないから安全だ」と判断します。見分け方を覚えるほど、判定が甘くなる構造になっています。
3-2. 変えられないのは、要求のほうです
相手の目的が金銭であるかぎり、どこかで必ず、あなたに何かをさせる必要があります。
| 変えられるか | |
|---|---|
| アカウントの見た目 | 変えられます。何度でも |
| あなたに要求する行為 | 変えられません。それをさせないと目的が達成されないからです |
だから、判定するのは相手ではなく、要求されている行為のほうです。
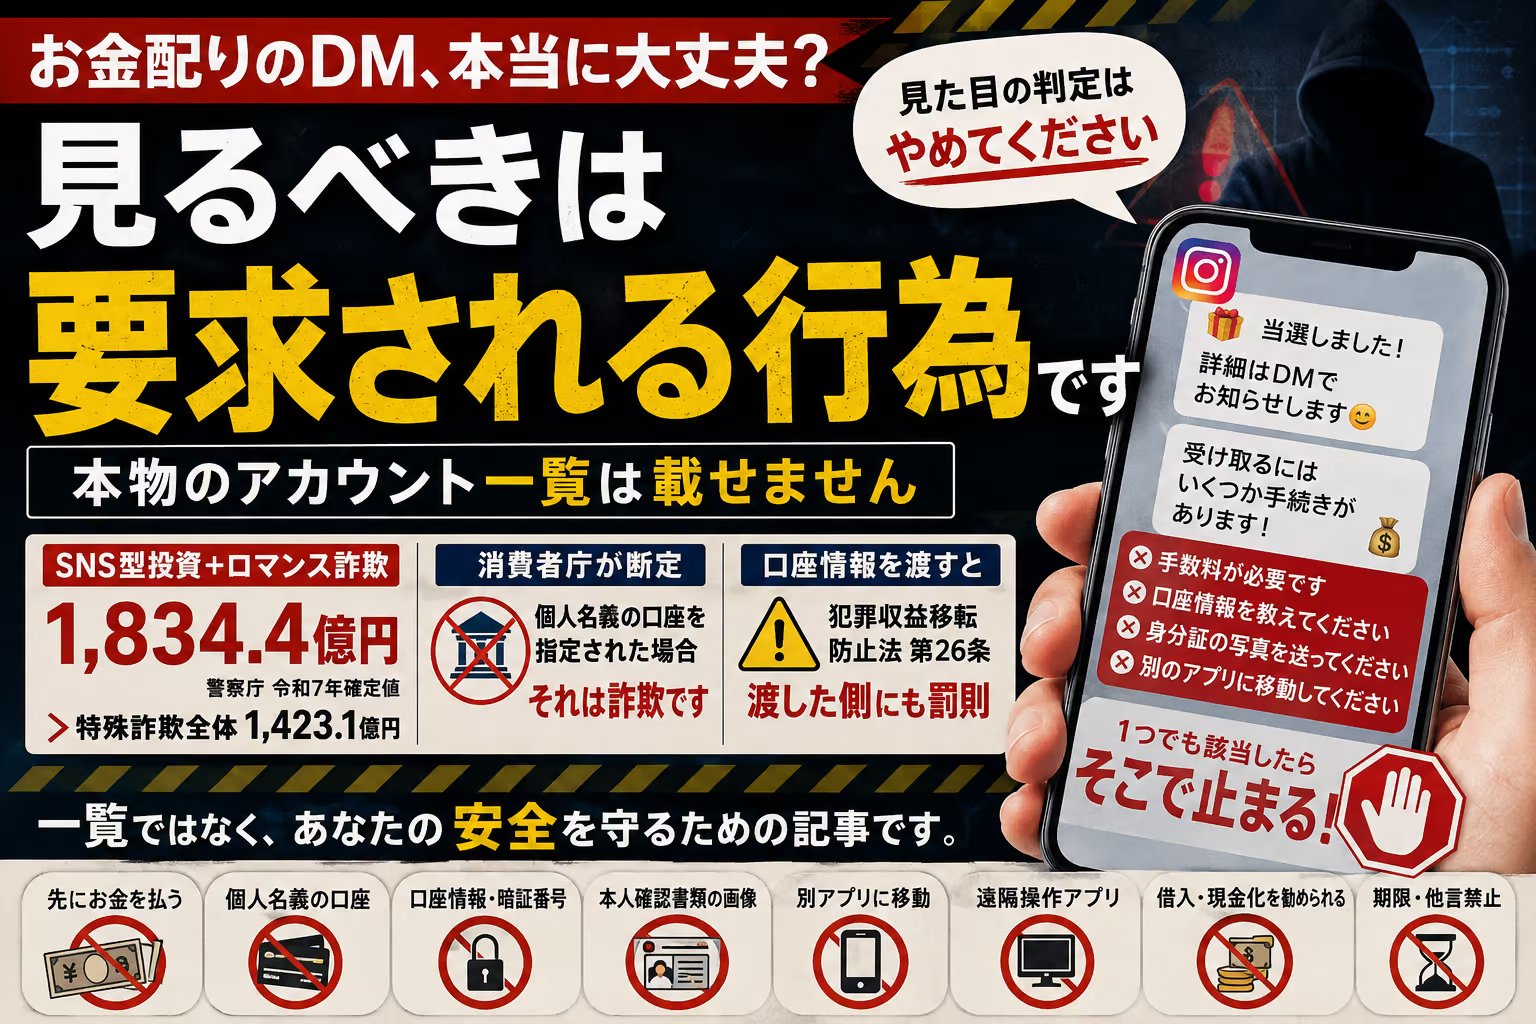
3-3. 判定表|この8つのどれかを要求されたら、そこで止まります
| 要求されたこと | なぜ止まるのか | |
|---|---|---|
| 1 | 先にお金を払うよう言われた(手数料、税金、保証金、振込手数料、システム利用料、名目は何でも) | 配る側が受け取る側から先に集金する必要は、構造上ありません |
| 2 | 振込先として個人名義の口座を指定された | 消費者庁が「それは詐欺です」と断定している条件です(5章) |
| 3 | あなたの口座番号・暗証番号・ネットバンキングのIDやパスワードを教えるよう言われた | 渡した側にも罰則がある行為です(7章) |
| 4 | 本人確認書類の画像を送るよう言われた | 画像は複製されます。1回渡すと、何に使われたかを追えません(6章) |
| 5 | 別のアプリや外部サイトに移動させられた | 元の場所の通報機能と履歴から切り離されます |
| 6 | 遠隔操作アプリや画面共有アプリを入れるよう言われた | 国民生活センターが「安易にインストールしない」と名指しで注意しています(5-2) |
| 7 | 払えないと答えたら、借入や現金化を勧められた | 同じく国民生活センターが「『借金』してまで契約しない」と書いている展開です(5-2) |
| 8 | 期限を切られた、または他言しないよう言われた | 調べる時間と、相談する相手を、両方奪う要求です |
1つでも該当したら、そこで終わりです。相手の見た目を検証する必要はありません。
逆に言うと、8つのどれにも該当しないうちは、まだ何も起きていません。フォローしただけ、いいねしただけ、DMを開いただけの段階なら、抜けられます。
この8項目は、すべて「相手があなたにさせようとしている操作」です。アカウントの属性は1つも入っていません。だから、相手が誰であっても、何年後でも、同じように使えます。
3-4. この表の使い方
| 状況 | やること |
|---|---|
| まだ何も要求されていない | この7項目を覚えておく。それだけで足ります |
| 1つ該当した | 返信をやめる。ブロックと報告。相手の説明を聞かない |
| すでに渡した | 8章の順番で動く |
「1つ該当した」のところで、相手の説明を聞かないのが大事です。どの項目にも、もっともらしい理由が用意されています。理由の良し悪しを判定しようとすると、相手の土俵に入ります。
判定するのは理由ではなく、要求された行為の種類です。
4. なぜ配るのか|配っている側から書きます
「そもそも、なんで見ず知らずの人にお金を配るのか」——これを疑問に思って調べている方がいます。この章は、その方向けです。
私はお金は配っていません。ただ、無料で情報を配っている側の人間です。だから、無料で配る行為の設計については、当事者として書けます。
4-1. 無料で配るものには、回収の設計があります
| 配る側が受け取るもの | それが何に変わるか |
|---|---|
| フォロー、いいね、リポスト | アカウントの数値。次の投稿が届く範囲が広がります |
| 連絡先(DMが通る状態) | 後から何度でも接触できる権利です |
| 「この人はお金の話に反応する」という情報 | 次に何を送るかの判断材料。これ自体に値段がつきます |
| 応募者の一覧 | 名簿です |
お金を配って、注目と連絡先を集める。ここまでは広告と同じ構造です。
だから「なぜ配るのか」の答えは、まずここです。配ることで得られるものが、配った金額より大きいと見込んでいるからです。これ自体は違法でも異常でもありません。
4-2. 私の場合の設計を、そのまま書きます
当サイトは、無料のメール講座を配っています。読者から見れば、無料で受け取れるものです。
| 渡すもの | メールで届く読み物 |
| 受け取るもの | メールアドレス。つまり、後から接触できる状態 |
| 回収の方法 | 後半に有料の商品の案内があります |
| それをいつ伝えるか | 1通目の冒頭で明記しています |
最後の行が、この章で言いたいことです。
回収の設計は、必ず存在します。問題は、それが先に開示されているかどうかです。
4-3. だから、判定はここに置き換えられます
| 回収の設計が | 読み手から見て | |
|---|---|---|
| 先に開示されている | 見えています | 受け取るかどうかを、自分で決められます |
| 開示されていない | 見えないだけで、存在しないわけではありません | 何と引き換えなのかを知らないまま渡すことになります |
「無料」「タダで配る」「見返りは要りません」と書いてあるものほど、回収の設計が後ろに置かれています。
「なぜ配るのか」の答えを一言にすると、こうなります。
配るためではなく、集めるために配っています。何を集めているのかが書いてあるかどうかが、分かれ目です。
ここまでは、詐欺かどうかの話ではありません。広告も、私のメール講座も、同じ構造の上にあります。そのうえで、法律が線を引いている場所があります。次の章です。
5. 公的機関が「詐欺です」と断定している条件があります
行政の注意喚起は、たいてい「注意しましょう」で終わります。断定を避けるからです。そのなかで、断定している一文があります。
5-1. 消費者庁が「それは詐欺です」と書いている条件
「投資資金の振込先に個人名義の口座を指定された場合、それは詐欺です。振り込まないでください。」(消費者庁)
「疑いましょう」でも「注意しましょう」でもありません。言い切っています。
| 同じページに書かれていること |
|---|
| 「SNS上で勧誘を受けた場合は、まず疑ってみるようにしましょう」 |
| 「被害回復が難しいため、安易に投資資金を振り込むことは控えましょう」 |
| 「被害回復を謳った二次被害にあう可能性もありますので、併せてご注意ください」 |
お金配りは「投資」の顔をしていないことが多いです。ただし、振込先を指定される段階まで進んだら、名目が何であれ同じ形です。
受け取るはずだった人が、振り込む側になっている。この転換が起きた時点で、判定は終わっています。
5-2. 国民生活センターが名指しで注意している展開
国民生活センターは、「お金がない」と断った人に何が起きるかを、相談事例として公表しています。
| 公表されているアドバイスの見出し |
|---|
| 「『借金』してまで契約しないようにしましょう」 |
| 「遠隔操作アプリは安易にインストールしないようにしましょう」 |
2行目が、判定表の6番です。画面を共有した状態で操作を指示され、貸金業者への申込みまで誘導される、という形が報告されています。
| 段階 | 起きていること |
|---|---|
| お金がないと断る | ここで終わりません。断ったことが次の手順の入口になります |
| アプリを入れる | 画面が相手に見えます |
| 指示どおり操作する | 借入の申込みが、自分の手で完了します |
「お金がないから無理です」は、断り文句として機能しません。
これは、お金配りの応募者に特に効きます。お金を受け取りたくて応募しているので、手元に資金がないことが前提になっているからです。断る理由として最初に出てくる言葉が、そのまま次の手順につながっています。
6. 何を渡すと、何が起きるか
判定表の3番と4番について、渡したものごとに分けます。
| 渡すもの | 取り消せるか | その後 |
|---|---|---|
| お金(振込・電子マネー・暗号資産) | 取り消せません | 暗号資産で送った場合は、追跡も回収もさらに難しくなります |
| 本人確認書類の画像 | 取り消せません | 複製されます。どこで使われたかを本人が知る方法がありません |
| 口座番号・キャッシュカード・暗証番号 | 取り消せません | 7章のとおり、渡した側にも罰則の条文があります |
| ネットバンキングのIDとパスワード | 変更はできます | すぐ変更してください。変更するまでは、口座を渡したのと同じ状態です |
| フォロー・いいね | 取り消せます | 解除すれば戻ります |
| DMを開いた・既読がついた | — | それだけでは何も起きません。返信をやめれば終わります |
下の2行と、上の4行の間に線があります。返信をやめれば戻れるのは、下の2行までです。
6-1. 暗号資産で送るよう言われたとき
警察庁の令和7年確定値には、SNS型ロマンス詐欺についてこう書かれています。
| 暗号資産が実質的な交付形態だったもの | 割合 |
|---|---|
| 認知件数に占める割合 | 40.4%(前年比+14.4ポイント) |
| 被害総額に占める割合 | 48.6%(前年比+22.2ポイント) |
1年で、件数の割合が14.4ポイント、金額の割合が22.2ポイント上がっています。
金額のほうが速く上がっているということは、大きい金額ほど暗号資産で運ばれているということです。
7. 口座を教える行為には、条文があります
ここが、この記事でいちばん書きたかった部分です。
「お金をあげるから、口座を教えて」——これに応じるとき、多くの人は自分を受け取る側だと思っています。ただし、法律の条文はそう書いていません。
7-1. 犯罪収益移転防止法 第26条
第26条第1項
「…当該預貯金契約に係る預貯金通帳、預貯金の引出用のカード、預貯金の引出し又は振込みに必要な情報その他…(以下この条において「預貯金通帳等」という。)を譲り受け、その交付を受け、又はその提供を受けた者は、三年以下の拘禁刑若しくは五百万円以下の罰金に処し、又はこれを併科する。」
「引出し又は振込みに必要な情報」が明記されています。通帳やカードという物だけではありません。
第26条第2項
「相手方に前項前段の目的があることの情を知って、その者に預貯金通帳等を譲り渡し、交付し、又は提供した者も、同項と同様とする。通常の商取引又は金融取引として行われるものであることその他の正当な理由がないのに、有償で、預貯金通帳等を譲り渡し、交付し、又は提供した者も、同様とする。」
7-2. この条文の何が、お金配りに関係するのか
| 条文の要素 | お金配りの応募で起きること |
|---|---|
| 「預貯金通帳等」に、引出し・振込みに必要な情報が含まれる | 口座情報を伝えることが、条文の対象範囲に入ります |
| 「正当な理由がないのに、有償で」提供した者も同様 | 「お金をあげるから口座を教えて」は、対価と引き換えに提供する形です |
| 罰則 | 三年以下の拘禁刑若しくは五百万円以下の罰金、またはその併科 |
受け取る側だったはずの人が、条文の側から見ると、提供した側に立っています。
ここは条文の書かれ方についての私の読み方であり、法律家の見解ではありません。そのうえで、条文に「引出し又は振込みに必要な情報」「有償で…提供した者も、同様とする」と書かれていること自体は、リンク先で確認できます。
実際に罪に問われるかどうかは、事情によります。「正当な理由」があるか、相手の目的を知っていたか、どういう形で渡したか。個別の判断は、私にはできません。弁護士か警察に相談してください。
この記事で書けるのは、ここまでです。
| 書けること | 条文にこう書いてある、という事実 |
| 書けないこと | あなたのケースが該当するかどうか |
7-3. 誘った側にも条文があります
第26条第4項
「第一項又は第二項の罪に当たる行為をするよう、人を勧誘し、又は広告その他これに類似する方法により人を誘引した者も、第一項と同様とする。」
勧誘した者、広告等で誘引した者も対象に含まれています。
そして、業として行った場合は第3項で、五年以下の拘禁刑若しくは千万円以下の罰金、またはその併科と定められています。
SNSで口座情報を集める投稿は、この条文の複数の項に同時に触れうる形をしています。
7-4. だから、判定表の3番はいちばん重い
| 失うもの | |
|---|---|
| お金を振り込んだ | お金 |
| 口座情報を渡した | お金に加えて、自分の口座が別の被害に使われる可能性と、条文の側に立つ可能性 |
金額はゼロでも、失うものはゼロではありません。
「お金を払えと言われていないから安全だ」という判定は、ここで崩れます。お金配りは、定義上、お金を払えとは言いません。だから、払わされなかったことは、何の安全証明にもなりません。
8. すでに渡してしまった場合の順番
この章に来た方に、最初に書いておきます。
応じてしまったことは、判断力の問題ではありません。統計上、1年で件数が5割近く増えている経路です。
自分を責める時間より先に、順番があります。渡したものによって、やることが違います。
8-1. 渡したものごとの、その日のうちの動き
| 渡したもの | 最初にやること | 次に |
|---|---|---|
| お金を振り込んだ | 振込先の金融機関に連絡します | 警察に相談します。振込の控えとやり取りの画面を残します |
| ネットバンキングのIDやパスワードを教えた | すぐパスワードを変更します | 変更できない、または勝手に変えられている場合は、金融機関に直接連絡します |
| 口座番号やカードを渡した | 金融機関に連絡します | 7章の条文に関わるので、警察と弁護士に相談します |
| 本人確認書類の画像を送った | 身に覚えのない請求が来ていないか確認します | 信用情報機関の本人申告制度の利用を検討します |
| 遠隔操作アプリを入れた | アプリを削除し、その端末で使ったIDとパスワードを変更します | 登録された事業者に、事業者経由ではなく自分から直接連絡します |
| 借入をしてしまった | 消費生活センターに相談します(188) | 返済を続けながらでも相談できます |
4行目と5行目は、国民生活センターが公表しているアドバイスに沿ったものです。信用情報機関の本人申告制度も、身に覚えのない請求の確認も、同センターが挙げています。
8-2. 相手に連絡してはいけません
| やりがちなこと | 起きること |
|---|---|
| 相手に返金を求める | 「返金には手数料が必要」という次の要求につながります |
| 説明を求める | まだ会話が続いている、という状態を相手に渡します |
| ブロックする前にやり取りを削除する | 相談するときの資料が消えます。画面を保存してから、通報とブロックです |
順番は、保存 → 通報・ブロック → 金融機関 → 公的な相談窓口です。
9. 二次被害という段階があります
消費者庁は、注意喚起のなかで二次被害にも触れています。
「被害回復を謳った二次被害にあう可能性もありますので、併せてご注意ください」(消費者庁)
一度被害に遭った人のところに、回復を持ちかける連絡が来ます。これも、判定表がそのまま使えます。
| 二次被害の入口 | 判定表のどれに当たるか |
|---|---|
| 「取り返せます。着手金が必要です」 | 1番(先にお金を払う) |
| 「返金の受け取り口座を教えてください」 | 3番(口座情報を渡す) |
| 「本人確認のため書類の写真を」 | 4番(本人確認書類) |
| 「手続きのため、このアプリを入れてください」 | 6番(遠隔操作アプリ) |
形が同じです。名目が「配布」から「回復」に変わっただけです。
だから3章の表は、被害に遭ったあとのほうが使い道があります。被害者リストに載った状態では、接触の回数が増えるからです。
10. 相談先
| 窓口 | 番号 | 使う場面 |
|---|---|---|
| 消費者ホットライン | 188 | 最寄りの消費生活センター等につながります。契約や支払いの相談 |
| 警察相談専用電話 | #9110 | 緊急ではないが警察に相談したいとき |
| 110番 | 110 | いま被害が進行しているとき |
| 取引先の金融機関 | — | 振り込んだ、口座情報を渡した、勝手に操作された場合 |
188は、いま契約していなくても、被害に遭っていなくても、相談できます。「これは大丈夫でしょうか」の段階で使える番号です。
11. まとめ
| この記事で書いたこと | |
|---|---|
| 1章 | 本物のアカウント一覧は作れません。当選投稿は、当選しなくても書けるからです |
| 2章 | SNS型の2類型だけで、特殊詐欺の総額を上回りました。DMの主たる媒体としてInstagramが名指しされています |
| 3章 | 見た目は直せます。直せないのは、あなたに要求される行為のほうです。判定は8項目 |
| 4章 | 回収の設計は必ずあります。先に開示されているかどうかが分かれ目です |
| 5章 | 「個人名義の口座を指定されたら、それは詐欺です」——消費者庁が断定しています |
| 6章 | 戻れるのは、フォローとDMを開いたところまでです |
| 7章 | 口座情報を渡す行為には、渡した側の罰則条文があります |
| 8・9章 | 渡したものごとに順番が違います。二次被害は、同じ判定表で弾けます |
全部を1行にすると、こうなります。
相手が本物かどうかを調べるのをやめて、自分が何を要求されているかを見てください。前者は調べきれませんが、後者は8項目で終わります。
12. 出典
| 出典 | この記事で使った箇所 |
|---|---|
| 警察庁「令和7年における特殊詐欺及びSNS型投資・ロマンス詐欺の認知・検挙状況等について(確定値)」 | 認知件数・被害額・前年比、接触ツール別の件数、Instagram等の名指し、暗号資産の割合(2章・6-1) |
| 消費者庁「SNSなどを通じた投資や副業といった『もうけ話』にご注意ください!」 | 「個人名義の口座を指定された場合、それは詐欺です」、二次被害への注意、消費者ホットライン188(5-1・9章・10章) |
| 国民生活センター「20歳代が狙われている!?遠隔操作アプリを悪用して借金をさせる副業や投資の勧誘に注意」 | 遠隔操作アプリ、「借金」してまで契約しない、パスワード変更と信用情報機関の本人申告制度(5-2・8-1) |
| e-Gov法令検索「犯罪による収益の移転防止に関する法律」第26条 | 預貯金通帳等の譲受け・提供・勧誘等に関する罰則の条文(7章) |
| 警察庁「ご意見、各種相談・情報提供等」(警察相談専用電話 #9110) | 相談先(10章) |
統計は年ごとに更新されます。条文も改正されます。この記事の数字は令和7年(2025年)の確定値です。最新の値は、上のリンク先で確認してください。
13. この記事について
| 本文中の宣伝 | 0本です。この記事で売っているものはありません |
| 載せていないもの | 本物のアカウント一覧、実在するアカウント名、「当たった人」の体験談。理由は1章に書きました |
| 筆者の立場 | お金は配っていません。無料の情報を配って、後半で有料商品を案内する形をとっています。4章は、その当事者として書きました |
| 専門家ではない部分 | 弁護士でも警察官でもありません。個別のケースが条文に該当するかどうかの判断はしていません |
| 前の版との違い | 「本物を見分けるチェックポイント」「安全なアカウントの特徴」を全部削除しました。見た目の項目は、指摘されるほど直されるからです(3-1) |
| 更新について | 統計は毎年更新されます。数字は入れ替えますが、3章の8項目は、要求の形が変わらないかぎり同じです |
この記事には売るものがありません。だから、読み手にとって都合の悪い結論——「一覧はない」「探すのをやめたほうがいい」——を、そのまま書けます。