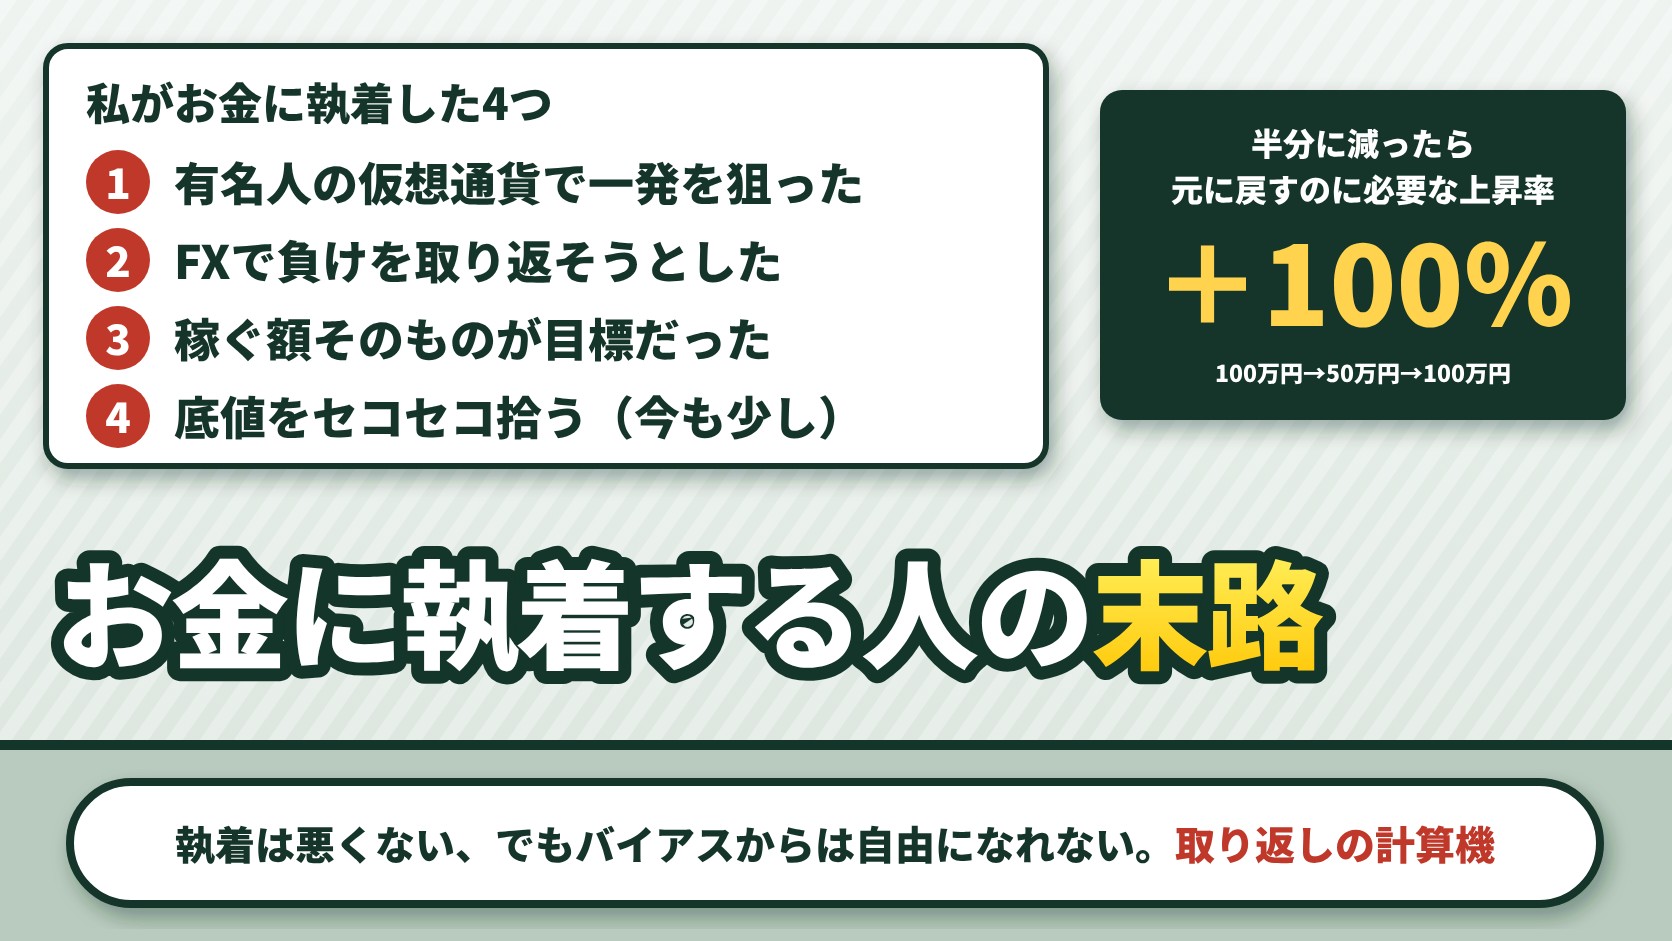
お金に執着する人の末路について、私が書けるのは、自分が執着した側としての話です。私は、有名人の名前のついた仮想通貨で一発を狙い、FXでは負けを取り返そうとして追加入金と仕切り直しを重ね、稼ぐ額そのものを目標にしていた時期があります。底値をセコセコ拾おうとする考えは、今も少し残っています。
損失は、いずれも当時の記憶による概算ですが、仮想通貨で30万円以上、ビットコインで50万円以上、FXでは取引の損失だけで200万円以上です(自動売買のシステムの購入費50万円以上は別)。それでも生活は破綻しませんでした。借金をして投資したことが一度もなく、当時は事業の収益があったことなどが理由だと、私は考えています。
運で得たお金と、仕事を辞めたあとのお金の数字は、アーリーリタイアの末路は悲惨?|しないと決めた私が見た、お金や生活に困った人と、辞めたあとの年金・保険料・物価を公的データで数える(計算機つき)に書きました。
私の考えは、お金への執着そのものは悪くない、ただし判断のかたより(バイアス)からは自由になれない、です。私の言葉では「人間である以上完全にバイアスから自由になるのは難しい。AIを使う中庸を目指す。良書を読み、時代からずれないように大局観を補正する」です。この記事では、私の場合と、公的資料で分かることを分けて書きます。6章には、減った額を取り返すのに、今の額がどれだけ上がる必要があるかを出す計算機を置きました。
| 知りたいこと | この記事で書いたこと | 章 |
|---|---|---|
| お金に執着する人の末路 | 末路は一つではない。私は大きな損失を出したが、生活は破綻しなかった。公的資料で分かるのは、儲け話をきっかけにした相談の件数と手口まで。執着した人のその後を追った公的な統計は、今回確認した資料では見つからなかった | 1章・4章 |
| 私が執着した時期 | 有名人の仮想通貨で一発を狙った、FXで負けを取り返そうとした(追加入金と仕切り直し)、稼ぐ額そのものが目標だった、底値をセコセコ拾おうとする(今も少し) | 1章 |
| 損失と、破綻しなかった条件 | 仮想通貨30万円以上、ビットコイン50万円以上、FXの取引の損失200万円以上。借金をしていない、当時は事業の収益があった、FXのころは親が買ったマンションに住んでいた | 1章 |
| 執着して失敗した人 | FX・株・ネットワークビジネスで失敗して来る人が多い、という私の見方。人数を数えたものではない | 2章 |
| 私の考え | 執着そのものは悪くない。バイアスから完全には自由になれないので、仕組み・AI・良書で中庸を目指す | 3章 |
| 儲け話の相談 | 暗号資産の相談は2025年度に8,132件(国民生活センター)。「投資や儲け話を聞いたら、まずは疑いましょう。」 | 4章 |
| 損を避けたくなる判断のかたより | 期待値がプラスの投資の設問でも「投資しない」72.8%(J-FLEC、2025年) | 5章 |
| 取り返すのに必要な上昇率 | 100万円が50万円に減ったら、減った割合は50%、元に戻すには50万円から100%の上昇が必要。計算機で自分の数字を入れる(この記事独自の補助) | 6章 |
※公的資料の数字と文は、2026年10月31日に、国民生活センター・J-FLEC(金融経済教育推進機構)・金融庁・厚生労働省の公表資料で確かめたものです。
1. 私がお金に執着した4つの時期
この記事でいう「執着」は、お金を増やすことや、失ったお金を取り戻すことに、考えや行動が引っぱられていた状態、くらいの意味で使います。これは、この記事としての使い方です。
ここに挙げる4つは、私が振り返って「執着していた」と受け止めている時期です。それぞれの損失が、執着だけで起きたと確かめたものではありません。
| 執着したこと | 私の場合 |
|---|---|
| 有名人の仮想通貨で一発を狙った | ICO直後を天井に下がり始め、30万円以上の損失(2017〜2019年ごろ) |
| FXで負けを取り返そうとした | 追加入金と仕切り直しを何度も。取引の損失だけで200万円以上。今も一部続けていて、通算ではマイナス |
| 稼ぐ額そのものが目標だった | 収入の数字を追いかけていた時期がある |
| 底値をセコセコ拾おうとする | すぐには使わない現金を寝かせている。今も少しある |
1-1. 有名人の名前で、仮想通貨の一発を狙った
有名人がプロデュースする仮想通貨を買いました。ICO(Initial Coin Offering)の直後を天井に下がり始め、損失は30万円以上でした。2017〜2019年ごろの話です。
同じころ、ビットコインそのものも持っていましたが、初期のブームのときの暴落で手放し、50万円以上の損失になりました。マイナス30%ぐらいで切った、と記憶しています。
有名人の名前で仮想通貨を買った話は「ハロー効果とは|意味と具体例、対策。有名人の名前で仮想通貨を買った私と、ロゴで値段が決まるブランド品を売っていた私」にも書きました。金融庁は2017年10月の注意喚起で、ICOについて「トークンは、価格が急落したり、突然無価値になってしまう可能性があります。」と書いています(金融庁、平成29年10月27日。2017年の資料です)。
1-2. FXで、負けを取り返そうとした
FXでは、自動売買のシステム(EA)を研究する中で、市販のものを100個以上検証しました。購入したものだけでも50万円以上で、残っているものはほとんどありません。取引の損失だけで200万円以上です。
負けを取り返そうとして、追加入金と仕切り直しを何度もやりました。FXは今も一部続けていて、通算ではマイナスです。私の言葉では「中途半端にガチったので未だにやめていない」です。これから新しく始める人に、すすめてはいません。
EAを100個以上検証した記録は「FXで人生終わった人と、250万円以上失っても終わらなかった私の差|EAを100個以上検証して残らなかった理由」に書きました。その記事の題にある「250万円以上」は、EAの購入費50万円以上と、取引の損失200万円以上を合わせた額です。やめられない理由は「コンコルド効果とは|やる価値がないと分かっているFXの自動売買を、私がまだやめられていない話」と「認知的不協和とは|試していない理論を低く見ていた私と、やめられないFXの自己正当化」に、負けを認めるのが遅れた話は「負けず嫌いとは・欠点|同じ師匠で自分だけ結果が出ず悔しく、FXで負けを認めるのが遅れた私の3つ(計算機つき)」に書きました。
1-3. 稼ぐ額そのものが、目標だった
稼ぐ額そのもの、つまり収入の数字を追いかけていた時期もあります。いつごろで、いくらを目標にしていたかは、この記事では書きません。
1-4. 今も少しある:底値をセコセコ拾おうとする
今も、すぐには使わない現金を寝かせています。それが、底値をセコセコ拾おうとする考えにつながっているかもしれない、と自覚しています。月1回の積立だけが最善なら、それでもよい、とも考えています。本業をがんばるほうが、伸びしろがあるからです。
1-5. それでも、生活が破綻しなかった条件
これだけ失っても、生活は破綻しませんでした。私が考えている理由は、次の3つです。
- 借金をして投資したことが、一度もない。FXも含めて、全部、事業で稼いだ手持ちの資金でやった。信用取引もしていない
- 当時は事業の収益があった。FXのころは、せどりで毎月50万円規模。仮想通貨のころは、毎月100万円以上
- FXで負けていた当時は、親が買ったマンションに住んでいた
どの損失でも「事業があるので人生は終わっていない」というのが、私の見立てです。ただ、この3つは私の条件です。同じ額を失った人が、同じように済むとは限りません。損失を月の余剰で割って見る話は「株で人生終わった人と、終わらなかった私の差|FXと仮想通貨で330万円以上失って分かった「損失÷月の余剰」」に書きました。
2. 執着して失敗した人を見てきた、という私の見方
私の業界には、FX・株・ネットワークビジネスで失敗して来る人が多い、というのが私の見方です。このサイトに来る人にも、お金に困っている人がとても多い、と私は見ています。
これは、人数を数えたものではなく、私が見ている範囲の印象です。この記事では、特定の人の話は書きません。また、その人たちがお金に執着していたから失敗した、と確かめたものでもありません。
儲け話を人に言うか言わないかの話は「「儲け話は人に言わない」は半分正しい|言うか言わないかは「天井」で決まる」に書きました。
3. 私の考え:執着は悪くないが、バイアスからは自由になれない
私は、お金への執着そのものは悪くない、と考えています。お金の不安を金額にして、消えない前提で動く話は「将来の不安・このままでいいのか|お金の不安を金額にして、消えない前提で動く私の4つ(計算機つき)」に書きました。
そのうえで、私の言葉では「人間である以上完全にバイアスから自由になるのは難しい。AIを使う中庸を目指す。良書を読み、時代からずれないように大局観を補正する」です。
3-1. 私が目指している中庸
- 執着より、仕組みに任せる。2026年10月に、運用は毎月の積立1本でいくと決めた
- AIを使う中庸を目指す
- 良書を読み、時代からずれないように大局観を補正する
AIを何にどう使っているか、どの本を読んでいるかは、この記事では書きません。大局観については「大局観とは|意味と、大局観のある人がしていること。具体と抽象を行き来して、撤退と住む場所を数字で決めてきた私の例」に、若いころの自分への厳しさと、根拠のない自信の話は「自分に厳しい・根拠のない自信|「努力できないのは甘え」と思っていた私と、今は厳しさより仕組み(計算機つき)」に書きました。
3-2. この記事としての整理
私の言葉を、次の3つに置き換えます。これは、この記事としての整理で、効果を確かめたものではありません。
- 数字にする:失った額と、取り返すのに必要な上昇率を、先に出す(6章の計算機)
- 仕組みに渡す:毎回の判断を減らし、決めた形に任せる
- 外の視点を参考にする:AIや良書を判断の参考にし、時代からずれないように大局観を補正することを目指す
努力が報われる場所と、そうでない場所の分け方は「公正世界仮説とは|意味と具体例。100個検証したFXで負け、ただの積立で勝った私が分けている、努力が報われる場所」に、身銭を切ってリスクを取った結果は「リスクを取るとは|身銭を切った私の結果。FX自動売買の損失200万円以上、借金での投資はゼロ(計算機つき)」に書きました。
4. 公的資料で分かること(1):儲け話の相談
お金に執着した人の「末路」を公的に追った統計は、今回確認した資料では見つかりませんでした。公的資料で分かるのは、儲け話をきっかけにした相談の件数と、手口までです。
4-1. 暗号資産と情報商材の相談件数
国民生活センターは、全国の消費生活センター等に寄せられた相談のデータ(PIO-NET)の件数を公表しています。被害の件数ではなく、相談の件数です。
| 年度 | 暗号資産の相談 | 情報商材の相談 |
|---|---|---|
| 2023年度 | 8,498件 | 6,256件 |
| 2024年度 | 7,261件 | 4,163件 |
| 2025年度 | 8,132件 | 2,623件 |
※相談件数は2026年5月31日現在。消費生活センター等からの経由相談は含まれていません(国民生活センター)。
暗号資産の相談は、2024年度にいったん減り、2025年度は8,132件でした。情報商材の相談は、この3年度では減っています。暗号資産の件数は、「仮想通貨」「暗号通貨」「価値記録」を含む相談を集めたもので、オンラインゲームのゲーム内通貨などは対象外です。
国民生活センターは「投資や儲け話を聞いたら、まずは疑いましょう。」と呼びかけています。暗号資産の相談の事例には「知人から儲かると言われ暗号資産の投資を始めたが口座から出金が出来ない。追加入金すれば出金出来ると言うが不審だ。」というものがあります(相談者の申し出内容をもとにまとめた事例です)。
4-2. 借金をさせる手口の相談
国民生活センターは2026年5月20日、副業サポートや投資の名目で、複数の貸金業者から借り入れさせる手口について、注意を呼びかけました。この手口として集計された相談は、2021年度の1,796件から、2024年度は5,212件になっています。2025年度は、2026年3月31日までの登録分で4,088件でした(2024年度の同じ時期は4,831件)。この件数は、業者による借り入れの指示があったかどうかや、短い期間に続けて借りたかどうかを問わず、複数の貸金業者等から借り入れた相談を数えたものです(同資料の注。消費生活センター等からの経由相談は含みません)。
2025年度の相談のうち、年代が分かる4,006件では、平均年齢は33.5歳、20歳代が53.9%でした(年代が不明・無回答などの相談を除いた集計)。商品・役務の分類には、「金融コンサルティング(FX自動売買システムなど)」247件、「金融関連サービスその他(暗号資産の購入など)」183件も入っています。
消費者へのアドバイスとして、国民生活センターは「「簡単に稼げる」「すぐに元が取れる」などの甘い言葉をうのみにせず、借金をしてまで契約しないようにしましょう。」と書いています。
私は、借金をして投資したことはありません(1章)。ただ、借金をしなかったから失わなかったわけではなく、手持ちの資金の中で失いました。
4-3. 金融庁の注意
金融庁は、詐欺的な投資勧誘の文句の例に「上場確実ですので、必ず儲かります! 元本も保証します!」を挙げ、「これらは、入金・送金後に連絡が取れなくなるなど詐欺的商法の可能性が高いため、取引を見合わせることをおすすめします。」と書いています(金融庁「詐欺的な投資勧誘等にご注意ください!」、令和8年6月24日更新)。
5. 公的資料で分かること(2):お金の判断のかたより
J-FLEC(金融経済教育推進機構)の「金融リテラシー調査 2025年」は、18〜79歳の個人を対象にしたインターネット調査です(30,000人を有効回収数として確保する設計、2025年9月26日〜10月17日)。
5-1. 損を避けたくなる傾向
この調査は「10 万円を投資すると、半々の確率で2 万円の値上がり益か、1 万円の値下がり損のいずれかが発生するとします。あなたなら、どうしますか。」と聞いています。「投資しない」は72.8%(前回2022年は74.2%)、「投資する」は27.2%(同25.9%)でした。J-FLECは、損失回避傾向は総じて強い、とまとめています。J-FLECの説明では、この投資の期待収益率はプラス5%ですが、投資しないこと自体が誤った判断であるとは限りません。
5-2. 目先を選ぶ傾向・横並びの傾向と、金融トラブル
近視眼的行動の設問は、「お金を必ずもらえるとの前提で、(1)今10 万円をもらう、(2)1 年後に11 万円をもらう、という2 つの選択があれば、(1)を選ぶ」が自分にどの程度あてはまるかを、5段階(1が「あてはまる」、3が「どちらともいえない」、5が「あてはまらない」)で聞いています。1を選んだ人は30.6%、2を選んだ人は14.9%で、この2つを合わせた45.5%が「近視眼的行動バイアスが強い人」です。「これが一番売れています」と勧められたものを買うことが多い、という設問で、同じく1と2を選んだ「横並び行動バイアスが強い人」は17.0%でした。
| 区分 | 金融トラブル経験者 | お金を借り過ぎていると感じている人 |
|---|---|---|
| 全回答者 | 6.8% | 11.7% |
| 損失回避傾向が強い人 | 5.0% | 10.0% |
| 近視眼的行動バイアスが強い人 | 8.4% | 17.1% |
| 横並び行動バイアスが強い人 | 10.8% | 26.4% |
※J-FLEC「金融リテラシー調査 2025年」図表66から。
これは、それぞれの傾向が強い人のうち、金融トラブルの経験がある人などの割合です。傾向がトラブルの原因だと示したものではありません。3つの区分は別々の設問で決まるので、1人が複数の区分に入ることがあります。また、この調査は、お金に執着したかどうかを聞いたものではありません。私の言葉の「バイアスから自由になるのは難しい」とこの調査を並べるのは、この記事としての使い方です。
6. 計算機:取り返すのに必要な上昇率
減った額を取り返すのに、今の額がどれだけ上がる必要があるかを出します。たとえば、100万円が50万円に減ったときは、減った割合は50%ですが、元に戻すには、50万円から100%上がる必要があります。減った割合は元の額で割り、戻すのに必要な上昇率は今の額で割るからです。
追加で入れる額を入れると、入れたお金の合計に戻すのに必要な上昇率も出します。追加すると上昇率は下がって見えますが、減った額は変わらず、動く金額のもとが増えます。たとえば、100万円が50万円に減ったところへ50万円を追加すると、元に戻すのに必要な上昇率は50%に下がって見えます。ただ、そこから10%下がると、追加しなければ減るのは5万円、追加していれば10万円です。
これは、この記事独自の補助です。追加したお金も同じ割合で増えたり減ったりするとした場合の算術の例で、出金できない、価値がなくなったなど、お金が戻らない場合の回収額を計算するものではありません。上がるかどうかや、その確率は分かりません。売買や、追加の入金をすすめるものではありません。手数料・税金・為替などは入っていません。
減った額を取り返すのに、今の額がどれだけ上がる必要があるかを出す
入れた値は、このページの中で使うだけで、どこにも送られません。初めから入っている値は入力の例で、私の実際の数字ではありません。金額は「1000000」「1,000,000円」「100万」「2.5万円」「100万」のように書けます。どの欄も上限は10億円です。「億」は使えません(10億円は「100000万」と書きます)。マイナス、「030」のように先頭に0がつく数、途中の空白は、入力の誤りとして止めます。
7. 計算機の出力例
7-1. 初めから入っている値(100万円が50万円に)
- 【1】元の額:1,000,000円
- 【1】今の額:500,000円
- 【1】減った額:500,000円(元の額の50.0%)
- 【2】今の額500,000円が元の額1,000,000円に戻るには、今の額から100.0%上がる必要があります。
- 【2】減った割合は元の額で割り、戻すのに必要な上昇率は今の額で割るので、戻すのに必要な上昇率のほうが大きくなります(表示を丸めると同じに見えることがあります)。
- 【3】上昇率は、元の額に戻るまでの算術上の数です。上がるかどうかや、その確率は示しません。売買や、追加の入金をすすめるものではありません。
- 【3】今の額(追加したときは追加した額も)が、同じ割合で増えたり減ったりするとした場合の算術です。出金できない、価値がなくなったなど、お金が戻らない場合の回収額を計算するものではありません。
- 【3】手数料・税金・スプレッド・為替・借りたお金の利息は入っていません。
- 【3】割合は小数第2位を四捨五入して、小数第1位まで出しています。割り切れないときは「約」をつけ、0.05%未満のときは「0.1%未満」、100%に届かないのに100.0%になるときは「100%未満(表示上は約100.0%)」と表示します。この表示では、とても小さい割合どうしの正確な大小は比べられません。
- 【3】4章で紹介したように、出金のためと言って追加の入金を求められる儲け話の相談もあります。
7-2. 50万円を追加で入れた場合
- 【1】元の額:1,000,000円
- 【1】今の額:500,000円
- 【1】減った額:500,000円(元の額の50.0%)
- 【2】今の額500,000円が元の額1,000,000円に戻るには、今の額から100.0%上がる必要があります。
- 【2】減った割合は元の額で割り、戻すのに必要な上昇率は今の額で割るので、戻すのに必要な上昇率のほうが大きくなります(表示を丸めると同じに見えることがあります)。
- 【3】入れたお金の合計:1,000,000円+500,000円=1,500,000円
- 【3】今の額と追加の合計:500,000円+500,000円=1,000,000円
- 【3】減った額は、追加しても500,000円のままです。
- 【3】入れたお金の合計に戻るのに必要な上昇率:50.0%
- 【3】追加すると、戻すのに必要な上昇率は下がって見えます。ただ、上がるときも下がるときも、動く金額のもとが500,000円から1,000,000円に増えます。
7-3. 今の額が0円の場合
- 【1】元の額:1,000,000円
- 【1】今の額:0円
- 【1】減った額:1,000,000円(元の額の100.0%)
- 【2】今の額が0円なので、何%上がっても元の額には戻りません(0円は、何倍しても0円です)。
7-4. 入力の誤り(元の額に「1億」、追加に「2万5000」)
- 【入力の確認】元の額は、0以上の数1つで入れてください。「1000000」「1,000,000円」「100万」「2.5万円」「100万」のように書けます(カンマは3桁ごとの区切りだけ。小数点は「万」をつけたときだけ、小数第4位まで)。マイナス、「030」のように先頭に0がつく数、途中の空白、「2万5000」のような書き方、「億」は使えません(10億円は「100000万」か「1000000000」と書きます)。
- 【入力の確認】追加で入れる額は、0以上の数1つで入れてください。「1000000」「1,000,000円」「100万」「2.5万円」「100万」のように書けます(カンマは3桁ごとの区切りだけ。小数点は「万」をつけたときだけ、小数第4位まで)。マイナス、「030」のように先頭に0がつく数、途中の空白、「2万5000」のような書き方、「億」は使えません(10億円は「100000万」か「1000000000」と書きます)。
8. よくある質問
お金に執着する人の特徴は?
お金に執着する人の特徴を測った公的な調査は、今回確認した資料では見つかりませんでした。私が自分に見たのは、1章の4つです。損を避けたくなる傾向や、目先を選ぶ傾向は、5章の調査では多くの人に見られます。
お金に執着する人の末路は?
お金に執着した人の末路は一つではありません。私自身は、仮想通貨とFXで大きな損失を出しましたが、借金をしていなかったことなどで、生活は破綻しませんでした(1章)。執着した人のその後を追った公的な統計は、今回確認した資料では見つかりませんでした。公的資料で分かるのは、儲け話をきっかけにした相談の件数と手口までです(4章)。
お金に執着するのは悪いこと?
私は、執着そのものは悪くない、と考えています。ただ、判断のかたよりからは完全には自由になれないので、仕組み・AI・良書で中庸を目指す、というのが私の考えです(3章)。
負けを取り返したいときは?
私自身は、FXで追加入金と仕切り直しをくり返しました。この記事として提案するのは、その前に、失った額と、取り返すのに必要な上昇率を数字で見ることです(6章)。国民生活センターは、借金をしてまで契約しないよう呼びかけています(4章)。
やめたいのに、やめられないときは?
厚生労働省は、依存症対策のページで「アルコールや薬物、ギャンブルなどを“一度始めると自分の意思ではやめられない”、“毎回、やめようと思っているのに、気が付けばやり続けてしまう”それは「依存症」という「病気」かもしれません。」と書き、相談先として保健所、精神保健福祉センター、依存症相談拠点を挙げています。この記事は、読んだ人が依存症かどうかを判定しません。当てはまるか気になるときや、生活に支障が出ているときは、厚生労働省のページにある相談先に相談することも検討してください。儲け話のトラブルについては、国民生活センターのページで、消費者ホットライン188番が案内されています。
9. まとめ
- 私がお金に執着したのは、有名人の仮想通貨で一発を狙った、FXで負けを取り返そうとした、稼ぐ額そのものが目標だった、底値をセコセコ拾おうとする(今も少し)、の4つ
- 仮想通貨とFXで失ったが、借金をしていない、当時は事業の収益があった、などで生活は破綻しなかった。これは私の条件
- 私の考えは、執着そのものは悪くない、ただしバイアスからは完全には自由になれないので、AIや良書で中庸を目指す
- 公的資料で分かるのは、儲け話の相談の件数と手口まで。暗号資産の相談は2025年度に8,132件(国民生活センター)
- 損を避けたくなる傾向は多くの人にあり、期待値がプラスの設問でも「投資しない」は72.8%(J-FLEC、2025年)
- 取り返すのに必要な上昇率は、減った割合より大きくなる。6章の計算機で、自分の数字を入れられる
10. 出典
- 独立行政法人国民生活センター「儲け話に関するトラブルにご注意!」(2026年5月20日更新):https://www.kokusen.go.jp/soudan_now/data/moukebanashi.html
- 独立行政法人国民生活センター「各種相談の件数や傾向」暗号資産(2026年7月31日更新):https://www.kokusen.go.jp/soudan_topics/data/crypto.html
- 独立行政法人国民生活センター「各種相談の件数や傾向」情報商材(2026年7月31日更新):https://www.kokusen.go.jp/soudan_topics/data/infoproducts.html
- 独立行政法人国民生活センター「副業サポートや投資の名目で借金させる業者に注意!」(2026年5月20日):https://www.kokusen.go.jp/news/data/n-20260520_1.html
- 金融経済教育推進機構(J-FLEC)「金融リテラシー調査 2025年」:https://www.j-flec.go.jp/data/literacy_chosa_2025/
- 金融庁「詐欺的な投資勧誘等にご注意ください!」:https://www.fsa.go.jp/ordinary/chuui/attention.html
- 金融庁「ICO(Initial Coin Offering)について ~利用者及び事業者に対する注意喚起~」(平成29年10月27日):https://www.fsa.go.jp/policy/virtual_currency/06.pdf
- 厚生労働省「依存症対策」:https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000070789.html
11. あわせて読む
| 記事 | この記事とのつながり |
|---|---|
| FXで人生終わった人と、250万円以上失っても終わらなかった私の差|EAを100個以上検証して残らなかった理由 | EAを100個以上検証して残らなかった理由と、250万円以上失っても終わらなかった差 |
| 株で人生終わった人と、終わらなかった私の差|FXと仮想通貨で330万円以上失って分かった「損失÷月の余剰」 | 株・FX・仮想通貨で失った額を、月の余剰で割って見る話 |
| ハロー効果とは|意味と具体例、対策。有名人の名前で仮想通貨を買った私と、ロゴで値段が決まるブランド品を売っていた私 | 有名人の名前で仮想通貨を買った例を含む、ハロー効果の話 |
| コンコルド効果とは|やる価値がないと分かっているFXの自動売買を、私がまだやめられていない話 | やる価値がないと分かっているFXの自動売買を、まだやめられていない話 |
| 認知的不協和とは|試していない理論を低く見ていた私と、やめられないFXの自己正当化 | やめられないFXの自己正当化と、認知的不協和 |
| 「儲け話は人に言わない」は半分正しい|言うか言わないかは「天井」で決まる | 儲け話を人に言うか言わないかは「天井」で決まる、という話 |
| 公正世界仮説とは|意味と具体例。100個検証したFXで負け、ただの積立で勝った私が分けている、努力が報われる場所 | 努力が報われる場所と、そうでない場所の分け方 |
| リスクを取るとは|身銭を切った私の結果。FX自動売買の損失200万円以上、借金での投資はゼロ(計算機つき) | 身銭を切ってリスクを取った結果と、借金での投資はしなかった話 |
| 大局観とは|意味と、大局観のある人がしていること。具体と抽象を行き来して、撤退と住む場所を数字で決めてきた私の例 | 大局観とは何か。撤退と住む場所を数字で決めてきた例 |
| 負けず嫌いとは・欠点|同じ師匠で自分だけ結果が出ず悔しく、FXで負けを認めるのが遅れた私の3つ(計算機つき) | FXで負けを認めるのが遅れた話を含む、負けず嫌いの欠点の話 |
| 将来の不安・このままでいいのか|お金の不安を金額にして、消えない前提で動く私の4つ(計算機つき) | お金の不安を金額にして、消えない前提で動く話 |
| 自分に厳しい・根拠のない自信|「努力できないのは甘え」と思っていた私と、今は厳しさより仕組み(計算機つき) | 若いころの自分への厳しさと根拠のない自信、今は厳しさより仕組みに任せている話 |
12. この記事について
この記事は、お金に執着する人の末路という問いに私が答えた内容と、以前に私が話していた経験、公的機関の公表資料(2026年10月31日に確認)をもとに書きました。損失の額は、私が覚えている範囲の「以上」の額で、取引の記録と照らし合わせたものではありません。リンク先の記事の題に出てくる数字や経験は、この記事の根拠にはしていません。この記事は、投資や売買、特定の商品をすすめるものではありません。