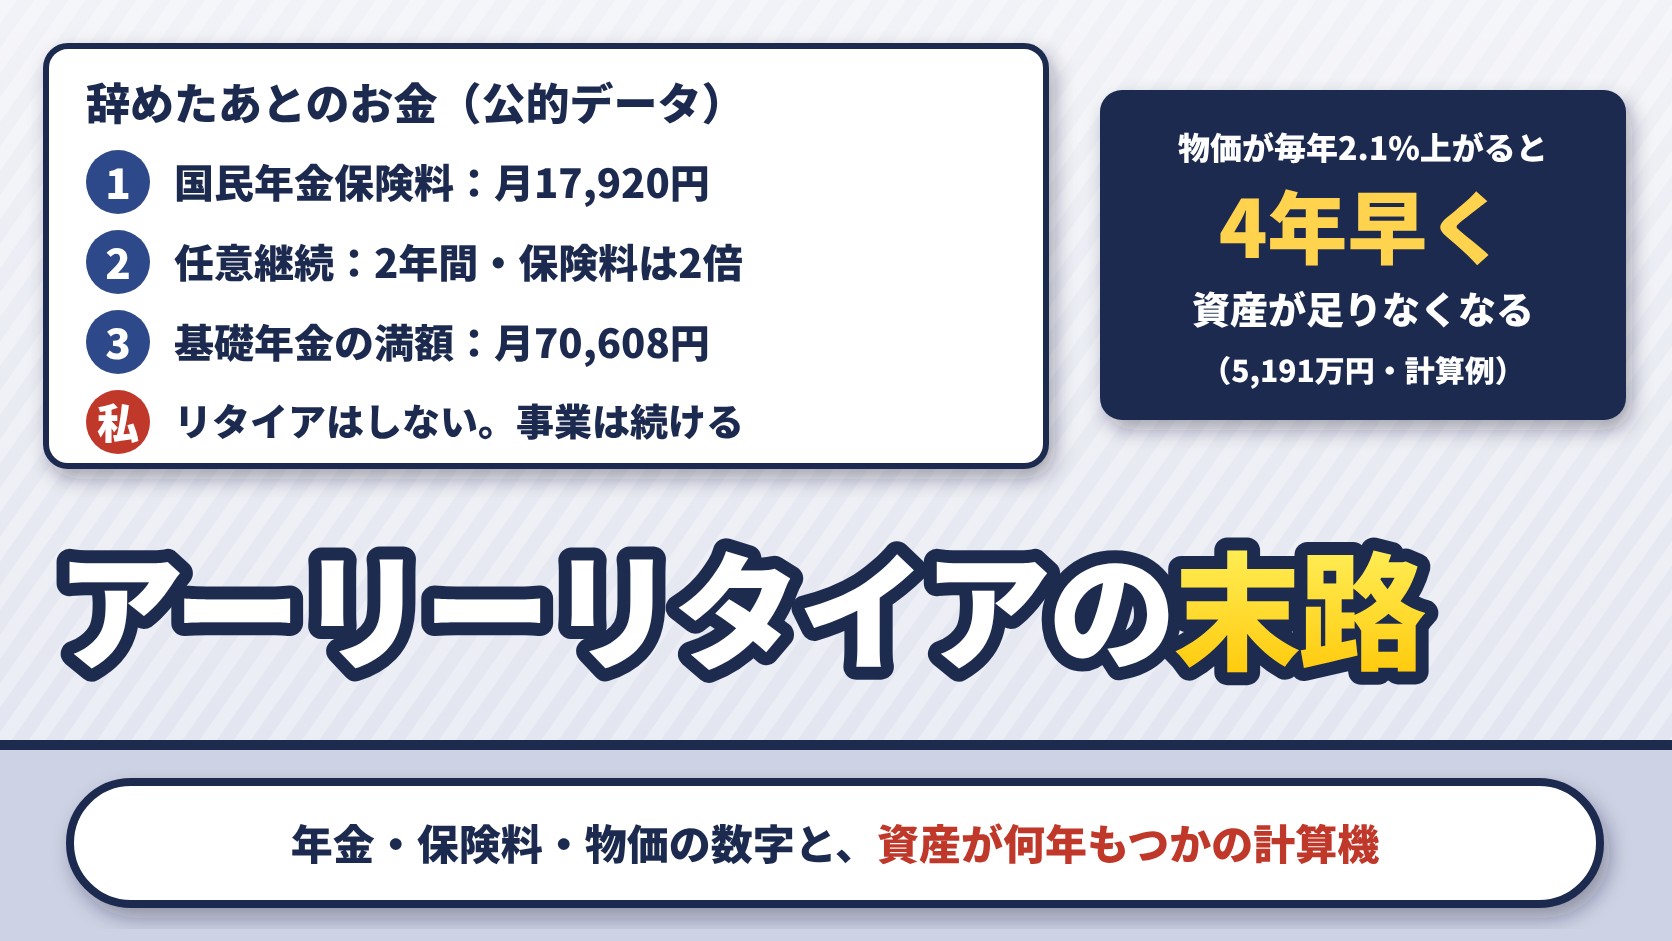
「アーリーリタイアの末路」で調べて来られた方に、先に私の立場を書きます。私はアーリーリタイアをしません。資本ができても働くのはやめず、事業は続けます。
そのうえで、仕事を辞めて資産で暮らし始めた人のうち、お金や生活に困った人を、私は見たことがあります。もう1つ、私の言葉では「運で稼いだ人は破綻をしている人が多い。NFT、仮想通貨など」です。どちらも私が見た範囲の話で、人数を数えたものではありません。
この記事では、会社員が仕事を辞めて早くリタイアしたあとのお金のうち、公的な資料で確かめられるものを並べます。辞めると自分で払うもの(年金の保険料、健康保険料、運用益の税)、辞めると増えなくなるもの(年金)、生活費の目安、物価が上がったときの取り崩し、そして孤独感の調査です。9章に、今ある資産が何年もつかを数える計算機を置きました。
会社が募集する早期退職・希望退職に応じたあとの話(退職金の割増や再就職の年収)は、早期退職のその後で後悔しない条件|50代の再就職の年収と、黒字リストラの割増退職金を計算に書きました。この記事は、自分の資産で早く仕事をやめる、アーリーリタイア(FIRE)の話です。どの商品で運用するか、という話は扱いません。
※日本年金機構、厚生労働省(ハローワークインターネットサービスを含む)、総務省統計局、金融庁、国税庁、内閣府、全国健康保険協会(協会けんぽ)のページと資料は、2026年11月2日に確認しました。
| 知りたいこと | この記事で書いたこと | 章 |
|---|---|---|
| 私の立場 | アーリーリタイアはしない。事業は続ける。資本の目標(1億円は絶対に守るライン、単身なら2億円)は私の基準で、万人に必要な額ではない | 1章 |
| 私が見た末路 | お金や生活に困った人を見た。「運で稼いだ人は破綻をしている人が多い。NFT、仮想通貨など」と見ている(人数は数えていない) | 2章 |
| 辞めると自分で払うもの | 国民年金の保険料は月17,920円(令和8年度)。健康保険は、協会けんぽの任意継続(2年間、保険料は退職時の2倍で上限あり)、国民健康保険(市町村ごとに決まる)、家族の健康保険の被扶養者(条件あり)の3つ | 3章 |
| 辞めると増えなくなるもの | 老齢基礎年金の満額は月70,608円(令和8年度、40年納めた場合。将来の受給額が決まった数字ではない)。厚生年金の報酬比例部分は、加入した月数に比例する式。受け取りは原則65歳からで、繰上げ・繰下げもある | 4章 |
| 生活費の目安 | 単身世帯の消費支出は月173,042円、二人以上の世帯は月314,001円(2025年)。65歳以上の無職世帯では、収入と支出の差額分が単身で月29,980円、夫婦で月42,434円 | 5章 |
| 物価が上がると | 物価は2025年平均で前年比3.2%、2026年9月は前年同月比2.1%の上昇。計算例では、物価が毎年2.1%上がると、資産が足りなくなる年が4年早まった | 6章 |
| 孤独・暇 | 孤独感が「しばしばある・常にある」人は、仕事をしていない(探していない)人で4.0%、全体で4.5%、仕事を探している人で11.0%。「たまにある」まで含めた合計は35.6%・37.7%・57.2%(足し算は筆者)。暇かどうかを聞いた数字は、今回の資料にない | 8章 |
1. 先に、立場を書きます
私は会社員の経験がなく、中古品の売買から始めた事業を20年近く続けています。会社を辞めて資産で暮らす、という形の当事者ではありません。そして、これからもアーリーリタイアをするつもりはありません。資本ができても働くのはやめず、事業は続けます。私が働く理由は、働く理由・何のために働くのか・稼ぐ意味|暮らしたい水準から逆算した私の4つと、公的調査の数字(計算機つき)に書きました。
1-1. 私の資産の考え方
それでも、資本の目標はあります。私の基準は、1億円は絶対に守るライン、大人1人に必要な資本は2億円、です。単身なら、2億円の資本で自分の将来が成り立つ、と考えています。
運用の期間は16年と想定していて、16年後に1億〜2億円規模の資本があれば、生活が破綻することは起こらない、というのが私の考えです。世界的にインフレが進むと見ているので、お金を現金のまま固定しておくことには、心理的な安全を感じません。
これは私の基準で、必要な額を客観的に算定した結果ではなく、万人に必要な額でもありません。その額があれば生活が破綻しないと保証できるものでもありません。目標を置いた根拠(住まい)と、不安を金額にした計算は、将来の不安・このままでいいのか|お金の不安を金額にして、消えない前提で動く私の4つ(計算機つき)に書きました。
2. 私が見た「アーリーリタイアの末路」
私の周りで、仕事を辞めて資産で暮らし始めた人のうち、お金や生活に困った人を見たことがあります。もう1つの見方は、冒頭に書いた私の言葉のとおりで、「運で稼いだ人は破綻をしている人が多い。NFT、仮想通貨など」です。
どちらも私が見た範囲の話で、人数を数えたものではありません。アーリーリタイアした人のその後を追った公的な統計は、今回の調べでは見つけていません。ですから、アーリーリタイアの末路は悲惨か、という問いに統計で答えることは、この記事ではできません。
代わりに、3章からは、仕事を辞めたあとのお金のうち、公的な資料で確かめられるものを並べます。運で得たお金の話は、7章に書きます。
3. 辞めたあとに、自分で払うもの
3-1. 国民年金の保険料:月17,920円(令和8年度)
日本年金機構は、「国民年金保険料の金額は、1カ月あたり17,920円です(令和8年度)。」としています。1年では、17,920円×12か月=215,040円です。厚生労働省の発表では、令和9年度は月18,290円です。
満額の老齢基礎年金を受け取るには、「20歳から60歳になるまでの40年間の保険料をすべて納めると、満額の老齢基礎年金を受け取ることができます。」とされています(4-1)。たとえば40歳で辞めた人が、60歳になるまでの20年間(240か月)を令和8年度の額のまま納めると、17,920円×240か月=4,300,800円です(保険料は毎年度改定されるので、実際の額は変わります)。
会社を辞めたあとの国民年金の切り替えの手続きや、払えないときの免除・猶予は、退職後の国民年金はいくら?14日以内の切り替え、失業の特例で免除・猶予、将来の年金の減り方と追納、扶養していた配偶者の手続き(計算機つき)に書きました。
3-2. 健康保険:任意継続・国民健康保険・家族の被扶養者
会社の健康保険が協会けんぽだった人は、退職後も「任意継続」で同じ健康保険に入り続ける道があります。協会けんぽの説明では、加入条件は「退職日までに被保険者期間が継続して2か月以上あること」「退職日の翌日から20日以内に手続すること」で、加入できる期間は「2年間です。」とされています。保険料については、次のように書かれています。
「退職後は事業主負担分も負担することとなりますので、退職時の健康保険料の2倍となります。ただし、上限があります。(お住まいの都道府県と退職前に加入されていた協会けんぽの都道府県が異なる場合等、2倍した額とならない場合があります。)」
「退職時の標準報酬月額が32万円を超えていた場合は、標準報酬月額は32万円で計算します。」
2年間の途中でも、就職してほかの健康保険に入ったときや、保険料を納付期限までに納付しなかったときなどは、資格を失うとされています。
協会けんぽ以外の健康保険に入っていた人は、加入していた健康保険の案内を確かめてください。
協会けんぽの同じページは、退職後の健康保険を、任意継続、国民健康保険、家族の健康保険(被扶養者になる)の3つに分けて並べています。家族の健康保険の被扶養者になるには、「ご家族が加入している健康保険の扶養の条件を満たす必要があります」とされ、手続き先は「ご家族の勤務先」です。扶養の条件の中身(資産や運用の収入をどう扱うかを含む)は、この記事では確かめていません。任意継続・国民健康保険・家族の扶養のどれが安いかを2年分比べる計算と、家族の扶養に入る条件は、退職後の健康保険は任意継続と国保どっちが得?保険料の計算と、家族の扶養に入る条件(計算機つき)に書きました。
国民健康保険に入る場合、保険料の決め方について、厚生労働省は「各法令の規定に基づき、具体的な国民健康保険料(税)の算定方法や徴収期限・方法などについて、各市町村の条例(国民健康保険組合の場合は規約)などで定められています。」としています。いくらになるかは、住んでいる市町村で確かめる必要があります。
国民健康保険には、「倒産などで職を失った失業者が、在職中と同程度の保険料負担で医療保険に加入することができるよう、国民健康保険料(税)や高額療養費等における負担軽減策を講じています。」という軽減があります。対象は、「雇用保険の特定受給資格者(倒産・解雇などにより離職した者)」と「雇用保険の特定理由離職者(雇い止めや、疾病等の正当な理由のある自己都合により離職した者)」です。この軽減は、この2つに当たる人のためのものです。
ハローワークインターネットサービスの「特定受給資格者及び特定理由離職者の範囲の概要」は、特定理由離職者のうち自己都合の人を「以下の正当な理由のある自己都合により離職した者」として、体力の不足や病気、妊娠・出産・育児、家庭の事情の急変、配偶者などとの別居の困難、通勤の困難、企業整備による人員整理などで希望退職者の募集に応じた場合などを挙げています。資産ができたことを理由にした自己都合の退職が、これに当たるとは、この公的な説明からは読めません。実際にどう判断されるかは離職の理由しだいで、この記事では判断できません。
3-3. 運用益にかかる税
資産を運用して暮らす場合、運用益には税がかかります。国税庁は、上場株式等の配当等について、「申告分離課税の税率は、20.315パーセント(所得税および復興特別所得税15.315パーセント(注3)、地方税5パーセント)の税率が適用されます。」としています。上場株式等の譲渡益の税率は「20%(所得税15%、住民税5%)」で、平成25年から令和29年までの各年分は、復興特別所得税(基準所得税額の2.1%)を所得税と併せて申告・納付するとされています。
非課税の制度(NISAなど)や、ご自分の口座でいくらになるかは、この記事では扱いません。
| 辞めると自分で払うもの | 公的な資料で確かめたこと | 資料 |
|---|---|---|
| 国民年金の保険料 | 月17,920円(令和8年度)、月18,290円(令和9年度)。1年で215,040円(令和8年度) | 日本年金機構・厚生労働省 |
| 健康保険(任意継続) | 2年間。保険料は退職時の2倍(上限があり、2倍した額にならない場合もある)。退職時の標準報酬月額が32万円を超えていた場合は32万円で計算 | 協会けんぽ |
| 健康保険(国民健康保険) | 算定方法は各市町村の条例などで決まる。軽減の対象は特定受給資格者・特定理由離職者 | 厚生労働省・ハローワーク |
| 健康保険(家族の被扶養者) | 家族が加入している健康保険の扶養の条件を満たす必要がある(条件の中身はこの記事では確かめていない) | 協会けんぽ |
| 運用益の税 | 上場株式等の配当等の申告分離課税は20.315%。譲渡益は20%に、復興特別所得税(基準所得税額の2.1%)が加わる | 国税庁 |
4. 辞めると、増えなくなるもの(年金)
4-1. 老齢基礎年金:満額は月70,608円(令和8年度)
日本年金機構によると、令和8年度の老齢基礎年金(満額)は月70,608円です(昭和31年4月2日以後生まれの方の場合。昭和31年4月1日以前生まれの方は月額70,408円)。「法律の規定により、令和8年度は令和7年度から、国民年金(基礎年金)が1.9%の引き上げ」とされていて、年金額は毎年度改定されます。70,608円は令和8年度の満額で、将来受け取る額が決まった数字ではありません。
受け取りについては、「老齢基礎年金は、保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上ある場合に、65歳から受け取ることができます。」とされています。あわせて、「60歳から65歳までの間に繰上げて減額された年金を受け取る「繰上げ受給」や、66歳から75歳まで※の間に繰下げて増額された年金を受け取る「繰下げ受給」を選択することができます。」とされています(※は、昭和27年4月1日以前生まれの方などは上限が70歳)。
日本年金機構の「年金の繰上げ受給」のページでは、減額率は「0.4%」×繰上げ請求月から65歳に達する日の前月までの月数で、最大24%(昭和37年4月1日以前生まれの方は「0.5%(最大30%)」)とされ、「その減額率は一生変わりません」とあります。「年金の繰下げ受給」のページでは、増額率は「0.7%」×65歳に達した月から繰下げ申出月の前月までの月数で、最大84%(昭和27年4月1日以前生まれの方などは最大42%)とされ、「その増額率は一生変わりません」とあります。この記事の計算例は、どれも65歳から受け取ると置いています。
年金額の計算式は、847,300円×(保険料納付月数+全額免除月数×8分の4+4分の1納付月数×8分の5+半額納付月数×8分の6+4分の3納付月数×8分の7)÷(40年×12月)です(昭和31年4月2日以後生まれの方)。保険料を納めていない月は、この式のどこにも入りません。「学生納付特例、納付猶予の期間は、保険料を追納していない場合、年金額には反映されません。」ともされています。
式から割り算すると、1か月分の保険料を納めないと、受け取る年金は1年あたり847,300円÷480か月=約1,765円少なくなります(端数の扱いは除いた計算です)。
4-2. 厚生年金:加入した月数の分だけ増える式
会社員として厚生年金に入っていた人には、老齢基礎年金に上乗せする老齢厚生年金があります。日本年金機構は、「老齢厚生年金は、老齢基礎年金を受け取れる方に厚生年金の加入期間がある場合に、老齢基礎年金に上乗せして65歳から受け取ることができます。」としています。
その中心になる報酬比例部分は、「年金の加入期間や過去の報酬等に応じて決まるもので、計算方法は次のとおりです。」として、平成15年4月以降の加入期間の分は、平均標準報酬額×5.481÷1000×平成15年4月以降の加入期間の月数、という式が示されています(平均標準報酬額は、各月の標準報酬月額と標準賞与額の総額を、加入期間で割った額)。
月数をかける式なので、厚生年金の加入をやめると、原則として報酬比例部分の計算に使う加入月数が増えなくなります。年金額そのものは毎年度改定されますし(4-1)、あとで厚生年金に入る働き方をすれば、その分の月数は増えます。たとえば平均標準報酬額が40万円(入力の例)の人なら、加入期間が12か月長いと、400,000円×5.481÷1000×12か月=26,308.8円、つまり65歳から受け取る報酬比例部分が1年あたり約2.6万円多い計算です。経過的加算や加給年金額、昭和21年4月1日以前に生まれた方の給付乗率は、この計算に入れていません。
5. 生活費の目安と、65歳までの取り崩し
5-1. 家計調査(2025年)の生活費
総務省統計局の家計調査(2025年平均)では、「単身世帯(平均年齢58.6歳)の消費支出は、1世帯当たり1か月平均173,042円」です。二人以上の世帯は、「2025年の二人以上の世帯(平均世帯人員2.87人、世帯主の平均年齢60.7歳)における消費支出は、1世帯当たり1か月平均314,001円」です。
65歳以上の無職世帯については、収入と支出の差が示されています。
| 2025年・1か月平均 | 65歳以上の単身無職世帯 | 65歳以上の夫婦のみの無職世帯 |
|---|---|---|
| 世帯主の年齢(平均) | 77.8歳 | 77.6歳 |
| 実収入 | 131,456円 | 254,395円 |
| 消費支出 | 148,445円 | 263,979円 |
| 非消費支出(税・社会保険料など) | 12,990円 | 32,850円 |
| 差額分(「消費支出」と「非消費支出」の計から「実収入」を引いた額) | 29,980円 | 42,434円 |
家計調査の資料は、この差を「差額分」と呼び、「実収入」と、「消費支出」及び「非消費支出」の計との差である、としています。差額分は平均の収支の差で、実際に資産を売って取り崩した額でも、40〜50代で辞めた世帯に要る額でもありません。世帯主の平均年齢は77歳台です。
5-2. 金融庁の「約5万円」と「1,300万円~2,000万円」
2019年の金融庁の報告書(金融審議会 市場ワーキング・グループ報告書)は、高齢夫婦無職世帯について「毎月の赤字額は約5万円となっている。」と書き、さらに「夫 65 歳以上、妻 60 歳以上の夫婦のみの無職の世帯では毎月の不足額の平均は約5万円であり、」として、20〜30年では「不足額の総額は単純計算で 1,300 万円~2,000 万円になる。この金額はあくまで平均の不足額から導きだしたものであり、不足額は各々の収入・支出の状況やライフスタイル等によって大きく異なる。」としています。
5-1の2025年の家計調査では、65歳以上の夫婦のみの無職世帯の差額分は月42,434円でした。ただし、報告書の世帯(夫65歳以上、妻60歳以上)と家計調査の世帯(65歳以上の夫婦のみ)は定義が違うので、そのまま比べることはできません。どちらも平均の話です。
5-3. 65歳までは、年金を受け取らない前提で数える
老齢基礎年金も老齢厚生年金も、受け取りは原則65歳からです(繰上げ・繰下げは4-1)。ですから、65歳より前にリタイアした人は、65歳までの生活費を、基本的には資産から出すことになります。
単純な掛け算をすると、単身世帯の平均の消費支出(月173,042円)を25年使う場合、173,042円×12か月×25年=51,912,600円(約5,191万円)です。物価が上がらず、運用もせず、保険料や税も入れない計算です。単身世帯の平均年齢は58.6歳なので、40代で早くリタイアした人の支出とは違うことがあります。9章の計算機で、ご自分の数字に置き換えてください。
6. 物価が上がると、何年もつかが変わる
総務省統計局によると、消費者物価指数(総合)は、2025年平均で「前年比は3.2%の上昇」(2020年基準)、2026年9月は「前年同月比は2.1%の上昇」(2025年基準)でした。
物価が上がると、同じ暮らしに要るお金が増えます。9章の計算機で、次の2つを比べました。どちらも入力の例で、物価や運用が毎年同じ率で続くと置いた計算です。
| 入れた値 | 物価が毎年0% | 物価が毎年2.1% |
|---|---|---|
| 資産5,191万円、生活費月173,042円、保険料・税など0円、収入なし、運用0% | 25年目の年初に足りなくなる | 21年目の年初に足りなくなる |
| 資産6,000万円、生活費月173,042円、保険料・税など月17,920円(20年間)、26年目から収入月70,608円、税・手数料を引いたあとの運用3% | 60年間で不足しなかった(60年後の残高38,109,527円) | 33年目の年初に足りなくなる |
表の「年初に足りなくなる」は、その年の初めに1年分の収支をまとめて計上すると足りなくなる、という意味で、何月に足りなくなるかは、この計算では分かりません。
1つ目は、5-3の約5,191万円で、物価が毎年2.1%上がると、足りなくなる年が4年早まります。2つ目は、40歳で辞めて60歳まで国民年金保険料(3-1)を20年間払い、65歳から老齢基礎年金の満額に当たる額を受け取ると置いた例です。収入が始まっても、物価の上昇の分だけ支出が増え続けるため、物価が0%なら60年間で不足しない資産が、33年目の年初に足りなくなる、という計算です。70,608円は令和8年度の満額で、将来受け取る額が決まった数字ではありません。収入の額は物価に合わせて増やしていないので、実際の年金の改定(4-1)とも違います。
私がお金を現金のまま固定しておくことに心理的な安全を感じないのは、世界的にインフレが進むと見ているからです(1-1)。どの資産で持つかは、人によって違うので、この記事ではすすめません。
7. 運で得たお金と、暗号資産
2章に書いたとおり、私は「運で稼いだ人は破綻をしている人が多い。NFT、仮想通貨など」と見ています。これも私が見た範囲の話で、人数を数えたものではありません。
暗号資産(仮想通貨)について、金融庁・消費者庁・警察庁の注意喚起は、「暗号資産は、日本円やドルなどのように国がその価値を保証している「法定通貨」ではありません。」「暗号資産の価格が急落し、損をする可能性があります。」としています。NFTそのものの値動きについて、行政が出した注意の文は、今回の調べでは見つけていません。
私自身も、2017〜2019年頃に、有名人がプロデュースした仮想通貨で30万円以上、ビットコインで50万円以上の損失を出しています。それでも生活が破綻しなかったのは、当時は事業の収益があったからだ、と私は考えています。損失と、そのときの収入の関係は株で人生終わった人と、終わらなかった私の差|FXと仮想通貨で330万円以上失って分かった「損失÷月の余剰」に、一発を狙ったときの私の考えはお金に執着する人の末路|仮想通貨で一発を狙い、FXで負けを取り返そうとした私が、執着より仕組みに任せる理由(計算機つき)に、身銭を切ってリスクを取った結果はリスクを取るとは|身銭を切った私の結果。FX自動売買の損失200万円以上、借金での投資はゼロ(計算機つき)に書きました。
8. 孤独と暇(内閣府の調査)
内閣府の「人々のつながりに関する基礎調査(令和7年)」は、孤独感を「しばしばある・常にある」「時々ある」「たまにある」「ほとんどない」「決してない」で聞いています。現在の仕事別の結果(図1-19)から、いくつかの行を抜き出しました。
| 現在の仕事(回答数) | しばしばある・常にある | 時々ある | たまにある | 3つの合計(筆者計算) |
|---|---|---|---|---|
| 全体(11,873人) | 4.5% | 13.7% | 19.5% | 37.7% |
| 正社員(3,790人) | 4.5% | 14.6% | 19.5% | 38.6% |
| 自営業主(741人) | 3.0% | 11.6% | 19.4% | 34.0% |
| 仕事をしていない(仕事を探している)(418人) | 11.0% | 21.1% | 25.1% | 57.2% |
| 仕事をしていない(仕事を探していない)(2,632人) | 4.0% | 13.1% | 18.5% | 35.6% |
表の「3つの合計」は、「しばしばある・常にある」「時々ある」に、「たまにある」まで含めた足し算です。「しばしばある・常にある」だけで見ると、仕事をしていない(仕事を探している)人で11.0%、仕事をしていない(仕事を探していない)人で4.0%、全体で4.5%です。
報告書は、「孤独感が「しばしばある・常にある」と回答した人の割合は、「仕事をしていない(仕事を探している)」で高くなっている。」としています。仕事をしていなくても、仕事を探していない人の分布は、全体とほぼ同じでした。
この表は、ある時点で聞いた回答の集計で、仕事を辞めたことが孤独感を生むかどうかは分かりません。この表から言えるのは、仕事をしていない人の中でも、仕事を探している人で孤独感の「ある」割合が高い、ということまでです。アーリーリタイアした人だけを分けた数字ではありません。
「暇すぎる」かどうかを聞いた数字は、今回の資料にはありません。私はリタイアしていないので、暇についての経験も書けません。一人で働くことと、孤独と孤立の違いは、一人が好きなのは変?|20年一人で働いてきた私が、会う相手と量を決めている理由と、孤独と孤立の違い(計算機つき)に書きました。
9. 資産は何年もつかの計算機
今ある資産、毎月の生活費、毎月の保険料・税など、年金などの収入と、それが入り始めるまでの年数、運用利回り、物価の上昇率を入れると、資産が足りなくなる年と、10年後・20年後・30年後の残高を出します。物価の上昇率を0%にした場合と比べて、物価の上昇でどれだけ変わるかも出します。
計算は1年ごとです。毎年の初めに、その年1年分の支出を引いて、1年分の収入を足し、残りに1年分の運用利回りをかけます。収入も年の初めにまとめて足すので、月ごとに受け取る実際の暮らしより、有利な結果になることがあります。2年目からの支出は、物価の上昇率の分だけ増やします。年金などの収入は、入れた額のまま増やしません。最長60年まで数えます。
保険料・税などは、払う年数を入れられます(空欄なら最後まで払うと置きます)。たとえば40歳で辞めて60歳まで国民年金保険料を払うなら、20年です。運用利回りには、税・手数料を引いたあとの値を入れてください。この計算は、税を計算しません。
今ある資産は、何年もつかを数える
入れた値は、このページの中で使うだけで、どこにも送られません。初めから入っている値は、計算の形を見せるための入力の例で、相場の数字でも、私の実際の数字でもありません。資産は万円単位の整数、毎月の金額は円単位の整数、年数は整数、割合は小数第2位まで書けます。「その支払いが続く年数」だけは空欄にでき、空欄なら最後まで払うと置きます。マイナス、先頭に0がつく数、途中の空白は、入力の誤りとして止めます。
この計算は、税を計算しません。税や手数料を引いたあとの利回りを入れてください。
10. 計算機の出力例
初期値のまま計算した場合(資産3,000万円、生活費月150,000円、保険料・税など月30,000円を最後まで、26年目から収入月70,000円、税・手数料を引いたあとの運用3%、物価2%。どれも入力の例です):
- 【1】1年目の支出:(生活費150,000円+保険料・税など30,000円)×12か月=2,160,000円
- 【1】保険料・税などは、最後まで払い続けると置きます。
- 【1】収入(年金など):70,000円×12か月=840,000円を、26年目から毎年足します(物価に合わせて増やしてはいません)。
- 【1】2年目からの支出は、物価の上昇率2%の分だけ毎年増やします。
- 【2】15年目の年初に、その年1年分の収支をまとめて計上すると、435,609円足りなくなります(何月に足りなくなるかは、この計算では分かりません)。
- 【2】資産でまかなえるのは、14年目の終わりまでです。
- 【3】10年後:12,524,886円
- 【3】20年後:その前(15年目の年初)に足りなくなっています。
- 【3】30年後:その前(15年目の年初)に足りなくなっています。
- 【4】18年目の年初の計上で足りなくなります。
- 【4】物価の上昇率2%の場合より、3年長くもちます。
資産6,000万円、生活費月173,042円(5-1の単身世帯の平均)、保険料・税など月17,920円(3-1の国民年金保険料。40歳で辞めて60歳まで払うと置いて20年間)、26年目から収入月70,608円(4-1の令和8年度の老齢基礎年金の満額。将来の受給額が決まった数字ではない)、税・手数料を引いたあとの運用3%、物価2.1%(6章)と置いた場合:
- 【1】1年目の支出:(生活費173,042円+保険料・税など17,920円)×12か月=2,291,544円
- 【1】保険料・税などは、20年目まで払い、21年目からは払わないと置きます。
- 【1】収入(年金など):70,608円×12か月=847,296円を、26年目から毎年足します(物価に合わせて増やしてはいません)。
- 【1】2年目からの支出は、物価の上昇率2.1%の分だけ毎年増やします。
- 【2】33年目の年初に、その年1年分の収支をまとめて計上すると、2,037,508円足りなくなります(何月に足りなくなるかは、この計算では分かりません)。
- 【2】資産でまかなえるのは、32年目の終わりまでです。
- 【3】10年後:51,021,737円
- 【3】20年後:32,115,242円
- 【3】30年後:7,130,116円
- 【4】60年間で不足はしませんでした。60年後の残高:38,109,527円
- 【4】物価の上昇率2.1%では33年目に足りなくなるので、物価の上昇だけで、60年もつかどうかが分かれています。
資産に「3千万」、年数に「2.5」、運用利回りに「12」と入れた場合(入力の誤り):
- 【入力の確認】今ある資産は、万円単位の0以上の整数1つで入れてください。「3000」「3,000」「3000万円」のように書けます。小数、マイナス、「3千万」のような漢字、「03000」のように先頭に0がつく数は使えません。
- 【入力の確認】収入が入り始めるまでの年数は、0以上の整数1つで入れてください。「25」「25年」のように書けます。小数、マイナス、「025」のように先頭に0がつく数は使えません。
- 【入力の確認】税・手数料を引いたあとの運用利回り(年)が10%を超えているので計算しません。数を確かめてください。
11. よくある質問
アーリーリタイアの末路は悲惨ですか?
悲惨かどうかを統計で答えられる資料は、今回の調べでは見つけていません。私が見た範囲では、仕事を辞めて資産で暮らし始めた人のうち、お金や生活に困った人がいました(2章)。お金の面で確かめられるのは、辞めると自分で払うもの(3章)、増えなくなる年金(4章)、生活費と物価(5章・6章)です。
アーリーリタイアで後悔する人には、どんな共通点がありますか?
共通点を数えた統計はありません。私の見方は、「運で稼いだ人は破綻をしている人が多い。NFT、仮想通貨など」です(2章・7章)。人数を数えたものではありません。
アーリーリタイアには、いくら必要ですか?
生活費、年数、保険料、運用、物価で変わるので、一つの額は出せません。単身世帯の平均の消費支出(月173,042円)を25年使うだけで約5,191万円になる、という掛け算(5-3)と、9章の計算機を使ってください。私の基準(1億円は絶対に守るライン、単身なら2億円)は、私が置いた目標で、万人に必要な額ではありません(1-1)。
独身と家族では、何が違いますか?
2025年の家計調査では、消費支出は単身世帯で月173,042円、二人以上の世帯(平均2.87人)で月314,001円でした(5-1)。平均年齢も世帯の形も違う平均なので、ご自分の家計の数字で計算機に入れてください。
FIREしたら暇すぎますか?
暇かどうかを聞いた公的な数字は、今回の資料にはありません。内閣府の調査では、孤独感が「しばしばある・常にある」人は、仕事をしていない(仕事を探していない)人で4.0%、全体で4.5%とほぼ同じで、仕事を探している人で11.0%と高くなっていました(8章)。
会社の早期退職と、アーリーリタイアは違いますか?
この記事では、会社が募集する早期退職・希望退職と、自分の資産で早く仕事をやめるアーリーリタイアを分けています。早期退職に応じたあとの再就職の年収や、割増退職金の計算は、早期退職のその後で後悔しない条件|50代の再就職の年収と、黒字リストラの割増退職金を計算にあります。
辞めたあと、健康保険はどうなりますか?
協会けんぽの説明では、任意継続、国民健康保険、家族の健康保険の被扶養者の3つです。任意継続なら、期間は2年間で、保険料は退職時の2倍です(上限があり、退職時の標準報酬月額が32万円を超えていた場合は32万円で計算。2倍した額にならない場合もあります)。国民健康保険なら、保険料は住んでいる市町村の決まりで決まります。家族の被扶養者になるには、家族が加入している健康保険の扶養の条件を満たす必要があり、その条件はこの記事では確かめていません(3-2)。
12. まとめ
- 私はアーリーリタイアをしない。事業は続ける。資本の目標(1億円は絶対に守るライン、単身なら2億円)は私の基準で、万人に必要な額ではない。
- 仕事を辞めて資産で暮らし始めた人のうち、お金や生活に困った人を見た。「運で稼いだ人は破綻をしている人が多い。NFT、仮想通貨など」と私は見ている(人数は数えていない)。
- 辞めると、国民年金の保険料(月17,920円、令和8年度)と健康保険料を自分で払う。任意継続は2年間で、保険料は退職時の2倍(上限があり、2倍にならない場合もある)。
- 老齢基礎年金の満額(月70,608円、令和8年度)は40年納めた場合で、将来の受給額が決まった数字ではない。厚生年金の報酬比例部分は加入した月数に比例するので、加入をやめると原則として月数が増えなくなる。受け取りは原則65歳からで、繰上げは減額、繰下げは増額。
- 単身世帯の平均の消費支出(月173,042円)を25年使うと約5,191万円。物価が毎年2.1%上がると、同じ資産が足りなくなる年は4年早まる計算になった。
- 孤独感が「しばしばある・常にある」人は、仕事をしていない(探していない)人で4.0%、全体で4.5%、仕事を探している人で11.0%。「たまにある」まで含めると35.6%・37.7%・57.2%。
- 9章の計算機で、ご自分の資産が何年もつかを数えられる。
13. 出典
- 日本年金機構「令和8年4月分からの年金額等について」:https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 日本年金機構「国民年金保険料」:https://www.nenkin.go.jp/service/kokunen/hokenryo/hokenryo.html
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」:https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」:https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20140421-01.html
- 日本年金機構 用語集「報酬比例部分」:https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- 日本年金機構「年金の繰上げ受給」:https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-01.html
- 日本年金機構「年金の繰下げ受給」:https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html
- 出典:厚生労働省「令和8年度の年金額改定についてお知らせします」(2026年1月23日):https://www.mhlw.go.jp/content/12600000/001672868.pdf
- 全国健康保険協会ホームページ(https://www.kyoukaikenpo.or.jp/)の「任意継続」(給付と手続き)と、よくあるご質問の「保険料について」(健康保険任意継続制度(退職後の健康保険)について)
- 出典:厚生労働省ホームページ「国民健康保険の保険料・保険税について」:https://www.mhlw.go.jp/stf/newpage_21517.html
- 出典:ハローワークインターネットサービス「特定受給資格者及び特定理由離職者の範囲の概要」:https://www.hellowork.mhlw.go.jp/insurance/insurance_range.html
- 出典:国税庁ホームページ「No.1331 上場株式等の配当等に係る申告分離課税制度」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1331.htm
- 出典:国税庁ホームページ「No.1463 株式等を譲渡したときの課税(申告分離課税)」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
- 出典:「2025年(令和7年)家計の概要」(家計調査年報(家計収支編)、総務省統計局):https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf
- 出典:「2020年基準 消費者物価指数 全国 2025年(令和7年)平均」(総務省統計局):https://www.stat.go.jp/data/cpi/sokuhou/nen/index-z.html
- 出典:「2025年基準 消費者物価指数 全国 2026年(令和8年)9月分」(総務省統計局):https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html
- 出典:金融庁ウェブサイト「金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」」(2019年6月3日):https://www.fsa.go.jp/singi/singi_kinyu/tosin/20190603/01.pdf
- 出典:金融庁ウェブサイト「暗号資産に関するトラブルにご注意ください!」(金融庁・消費者庁・警察庁):https://www.fsa.go.jp/news/r2/virtual_currency/20210407_pdf1.pdf
- 出典:内閣府「人々のつながりに関する基礎調査(令和7年)調査報告書」:https://www.cao.go.jp/kodoku_koritsu/torikumi/zenkokuchousa/r7/pdf/tyosakekka_gaiyo.pdf
14. あわせて読む
| 記事 | この記事とのつながり |
|---|---|
| 早期退職のその後で後悔しない条件|50代の再就職の年収と、黒字リストラの割増退職金を計算 | 会社が募集する早期退職・希望退職に応じたあとの再就職の年収と、割増退職金の計算 |
| 退職後の国民年金はいくら?14日以内の切り替え、失業の特例で免除・猶予、将来の年金の減り方と追納、扶養していた配偶者の手続き(計算機つき) | 会社を辞めたあとの国民年金の切り替え、免除・猶予と、将来の年金の減り方 |
| 退職後の健康保険は任意継続と国保どっちが得?保険料の計算と、家族の扶養に入る条件(計算機つき) | 任意継続・国民健康保険・家族の扶養のどれが安いかを2年分比べる計算と、扶養に入る条件 |
| 将来の不安・このままでいいのか|お金の不安を金額にして、消えない前提で動く私の4つ(計算機つき) | 私の資本の目標(1億円・2億円)の根拠と、不安を金額にする計算 |
| 働く理由・何のために働くのか・稼ぐ意味|暮らしたい水準から逆算した私の4つと、公的調査の数字(計算機つき) | 私が働き続ける理由 |
| 株で人生終わった人と、終わらなかった私の差|FXと仮想通貨で330万円以上失って分かった「損失÷月の余剰」 | 投資の損失と、そのときの収入の関係(私の4つの実測) |
| お金に執着する人の末路|仮想通貨で一発を狙い、FXで負けを取り返そうとした私が、執着より仕組みに任せる理由(計算機つき) | 仮想通貨で一発を狙った私の考えと、執着より仕組みに任せる理由 |
| リスクを取るとは|身銭を切った私の結果。FX自動売買の損失200万円以上、借金での投資はゼロ(計算機つき) | 身銭を切ってリスクを取った私の結果 |
| 一人が好きなのは変?|20年一人で働いてきた私が、会う相手と量を決めている理由と、孤独と孤立の違い(計算機つき) | 一人で働くことと、孤独と孤立の違い |
15. この記事について
この記事は、私が答えたこと(アーリーリタイアをしないこと、資産の考え方、私が見たこと、私の損失)をもとに、Claude が公的な資料を調べて書き、ChatGPT が反証(誤りや言い過ぎを探すこと)をして作りました。公開は、私が許可してから行っています。
厚生労働省、総務省統計局、金融庁、国税庁、内閣府の資料の文と数字は、公共データ利用規約(第1.0版)に基づいて使っています。表と計算例は、出典をもとに筆者が作成(編集・加工)したもので、各省庁が作ったものではありません。日本年金機構の文は、同機構のサイトの転載についての案内に沿って、ハローワークインターネットサービスの文は、同サイトのサイトポリシーに沿って、出所を示して使っています。全国健康保険協会(協会けんぽ)の文は、説明に必要な範囲で、文言を変えずに引用しています。
アーリーリタイアや投資を、人に勧める記事ではありません。資産が何年もつか、生活がどうなるかを約束するものでもありません。年金・健康保険・税の個別の相談に代わるものではないので、ご自分の場合は、日本年金機構、加入している健康保険、市町村、税務署で確かめてください。関連記事の題に出てくる数字や経験は、その記事の内容です。