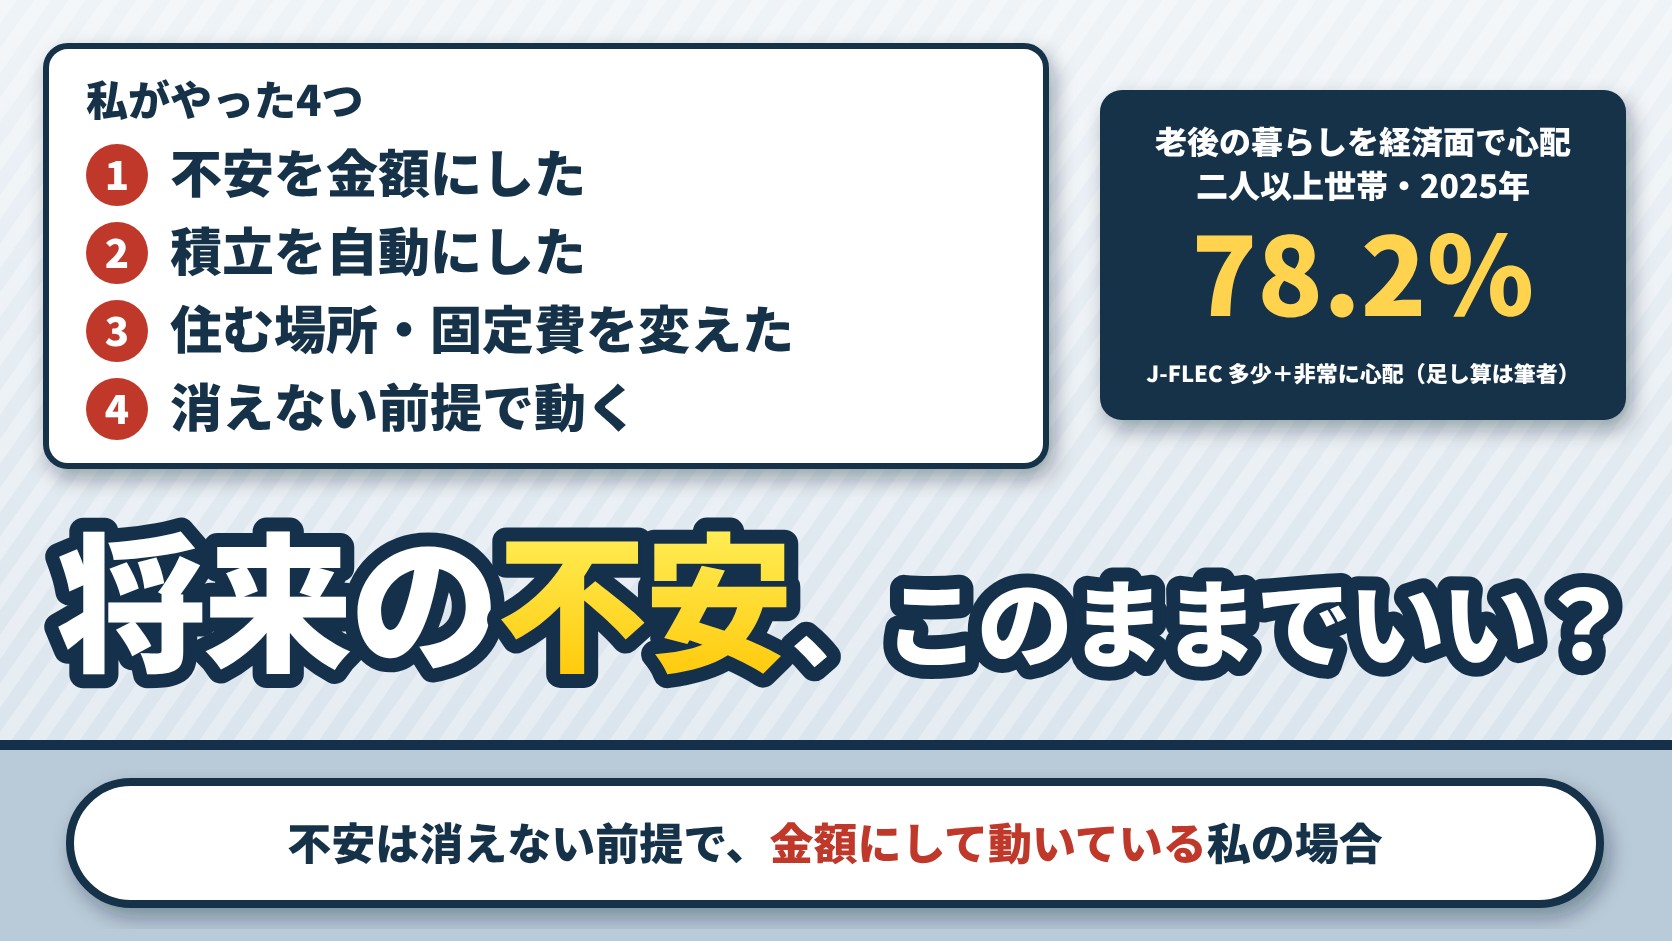
将来の不安や「このままでいいのか」という気持ちについて、私が書けることは、不安を消そうとはしていない、ということです。私がやったのは、次の4つです。1つ目に、不安を金額にして、目標を決めました。2つ目に、積立を自動にしました。3つ目に、住む場所や固定費を変えました。4つ目に、不安は消えない前提で動いています。
公的調査では、老後の暮らしについて、経済面で「多少心配である」「非常に心配である」と答えた二人以上世帯は、合わせて78.2%でした(金融経済教育推進機構〈J-FLEC〉、2025年。78.2%は、2つの割合を私が足した値です)。心配すると答えた二人以上世帯のうち、理由でいちばん多かったのは「十分な金融資産がないから」の61.9%です(複数回答)。
この記事では、私の経験と、公的調査で分かることを分けて書きます。5章には、不安を「生活費の何か月分か」という金額にする計算機を置きました。
| 知りたいこと | この記事で書いたこと | 詳しく |
|---|---|---|
| 私の将来の不安の中身 | お金と住まい。賃貸暮らしのまま独身で老後を迎えると、賃貸を貸してもらえないリスクがある | 1章 |
| 不安を金額にすると | 1億円は絶対に守るライン、大人1人に必要な資本は2億円(私の基準で、万人に必要な額ではない) | 1-1 |
| 積立 | 毎月1回の積立にして、自動で買う形にした(中身は別の記事) | 1-2 |
| 住まいと固定費 | 住む場所は、満足度ではなく差引で決める | 1-3 |
| 不安は消えるか | 2億円を超えないと消えない、と私は考えている。だから、消えない前提で動く | 1-4 |
| 老後の経済面の心配 | 二人以上世帯で「多少」と「非常に」を合わせて78.2%、単身世帯で76.8%(足し算は私) | 2章 |
| 不安を金額にする計算 | 毎月の生活費と、自分で決めた月数から、今ある額が何か月分かを数える計算機 | 5章 |
※公的調査の数字は、2026年10月31日に、金融経済教育推進機構(J-FLEC)の公表資料で確かめたものです。
1. 私の将来の不安は、お金と住まい:やったのは4つ
私が将来に感じている不安は、お金と住まいの不安です。賃貸暮らしで、このまま結婚せず独身で老後を迎えると、賃貸を貸してもらえないリスクがあります。この不安に対して、私がやったことを4つに分けて書きます。並べた順番は、大事さの順ではありません。
1-1. 不安を金額にして、目標を決めた
私は、不安を金額にしました。1億円は絶対に守るライン、大人1人に必要な資本は2億円、というのが私の基準です。単身なら、2億円の資本で自分の将来が成り立つ、と考えています。
根拠は住まいです。今の相場で、名古屋や大阪府で住居を買うには4000万〜8000万円が必要で、インフレすれば、それでも将来は買えなくなると見ています。運用の期間は16年と想定していて、16年後に1億〜2億円規模の資本があれば、生活が破綻することは起こらない、というのが私の考えです。
2億円は、住居費だけから計算した額ではなく、私が置いた資本の目標です。必要な額を客観的に算定した結果ではありません。その額があれば生活が破綻しないと保証できるわけでもなく、私の基準で、万人に必要な額でもありません。目標額の決め方と、そこまでの計画は人生をやり直したい・リセットしたい|やり直しではなく場所を変えた私が、今も立て直している3つ(計算機つき)にも書きました。
この目標があっても、私はアーリーリタイアをしません。辞めたあとに自分で払うお金と、資産が何年もつかの計算は、アーリーリタイアの末路は悲惨?|しないと決めた私が見た、お金や生活に困った人と、辞めたあとの年金・保険料・物価を公的データで数える(計算機つき)に書きました。
1-2. 積立を自動にした
2026年10月から、毎月1回の積立にして、自動で買う形にしています。運用は、レバレッジ型の投資信託の積立1本でいくと決めました。商品の名前は人生をやり直したい・リセットしたい|やり直しではなく場所を変えた私が、今も立て直している3つ(計算機つき)に書きました。運用会社のauアセットマネジメントは、公式のファンドページで、この投資信託の運用を「日々の値動きに対し、概ね3倍程度のエクスポージャーを構築する」と説明しています。
日々の値動きに対して倍率をかけるしくみなので、長い期間の騰落率は、指数の騰落率の単純な3倍にはなりません。レバレッジ型は値動きが大きく、積み立てた額を大きく下回る、大きな損失が出る可能性があります。私は2026年10月に始めたばかりで、16年の運用の結果を示せるわけではありません。16年後に目標に届くことが保証されるものではありません。
積立の額は、本業で使う資金がどこまで増えるかとの兼ね合いで、増やしても減らしてもよいことにしています。人生で一度も、借金をして投資をしたことはありません。信用取引もしていません。世界的にインフレが進むと見ているので、現金で持っておくことには、心理的な安全を感じません。
これは私の計画で、人にすすめるものではありません。レバレッジ型を持つ私の計算はレバレッジETFの長期保有は悪か|指数の伸びと値動きで決まる。4.3倍・3倍・2倍を持つ私が、計算してから分割で入る理由に、積立のしくみはドルコスト平均法とは|しくみと計算機、一括投資との比較。私が積立だけ負けなかった理由は、買値ではなかったに、理論を信じた積立と、逆らった投資の成績はランダムウォークとは|意味と具体例。理論を信じた積立だけが勝って、逆らった20年が全部負けた成績表に書きました。
1-3. 住む場所や固定費を変えた
住む場所は、満足度ではなく差引で決めてきました。横浜市の東戸塚は、得るものがなく、家賃も駐車場も高かったので、1年で出ました(違約金を払って退去しました)。今住んでいる千葉の海浜幕張は、家賃12万円で、私が比べた範囲ではエリア最安なので、不満があっても出ていません。
住まいについての今の考えは、賃貸で住み潰して、運用で離職して、老後に平屋か駅チカの新築マンションを買う、というものです。1-1の目標額の根拠も、住まいです。東京と名古屋の家賃の差は東京の家賃は高すぎる?20〜29㎡で名古屋の1.5倍、20代の給料の差で埋まるかを統計で確かめた(計算機つき)に、地元に帰るとお金と時間がどう変わるかは地元に帰りたいのは甘え?東京を出る20〜34歳は年7.5万人、帰るとお金と時間はどう変わるか(計算機つき)に書きました。
1-4. 不安は消えない前提で動く
私は、2億円を超えないと不安は消えない、と考えています。1億円を突破しても、歩みを弱めてはいけない、とも考えています。
だから、不安を消すことは目標にしていません。不安は消えない前提で動く、というのが私の答えです。私が動かしたのは、1-1から1-3の3つです。
2. 公的調査:老後の暮らしを経済面で心配する世帯と、その理由
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」は、2025年6月20日〜7月2日に、インターネットモニター調査で行われました。二人以上世帯の調査は「全国 5,000世帯」(世帯主が20歳以上80歳未満で、世帯員が2名以上の世帯)、単身世帯の調査は「全国2,500世帯(20歳以上80歳未満で、単身で世帯を構成する者)」が対象です。
2-1. 二人以上世帯:「多少」と「非常に」を合わせて78.2%
設問は「あなたのご家庭では、老後の暮らし(高齢者は、今後の暮らし)について、経済面でどのようになるとお考えですか。」です(問26)。
| 答え | 二人以上世帯(2025年) |
|---|---|
| それほど心配していない | 21.8% |
| 多少心配である | 40.3% |
| 非常に心配である | 37.9% |
| (多少心配である+非常に心配である) | (78.2%。私が足した値) |
J-FLECのポイント資料は、「老後の生活への心配とその理由についてみると、特段の変化はみられていない(図表9、10)。」と書いています。
2-2. 心配する理由:いちばん多いのは「十分な金融資産がないから」
「多少心配である」「非常に心配である」と答えた世帯に、理由を聞いた結果です(問28、複数回答)。
| 心配する理由 | 二人以上世帯(2025年) |
|---|---|
| 十分な金融資産がないから | 61.9% |
| 年金(公的年金、企業年金、個人年金)や保険が十分ではないから | 42.4% |
| 生活の見通しが立たないほど物価が上昇することがあり得ると考えられるから | 33.5% |
| 現在の生活にゆとりがなく、老後に備えて準備(貯蓄など)していないから | 18.5% |
| 退職一時金が十分ではないから | 16.0% |
| 再就職などにより収入が得られる見込みがないから | 8.2% |
| 家賃の上昇により生活が苦しくなると見込まれるから | 7.0% |
| こどもなどからの援助が期待できないから | 7.0% |
| マイホームを取得できる見込みがないから | 2.5% |
2-3. 単身世帯:「非常に心配である」が45.4%
単身世帯の調査では、同じ問いに対して、次のとおりでした。二人以上世帯とは別の調査の対象なので、2つの差の理由は、この調査からは分かりません。
| 答え・理由 | 単身世帯(2025年) |
|---|---|
| それほど心配していない | 23.2% |
| 多少心配である | 31.4% |
| 非常に心配である | 45.4% |
| (多少心配である+非常に心配である) | (76.8%。私が足した値) |
| 理由:十分な金融資産がないから(複数回答) | 65.9% |
| 理由:年金(公的年金、企業年金、個人年金)や保険が十分ではないから | 41.7% |
| 理由:生活の見通しが立たないほど物価が上昇することがあり得ると考えられるから | 32.2% |
| 理由:現在の生活にゆとりがなく、老後に備えて準備(貯蓄など)していないから | 21.7% |
| 理由:退職一時金が十分ではないから | 10.9% |
2-4. この数字の読み方
- インターネットモニター調査です。回答したのはモニターに登録している人で、全国のすべての世帯をそのまま表す数字ではありません
- 聞いているのは、老後の暮らしの「経済面」の心配だけです。健康や仕事の不安は、この設問には入っていません
- 心配している世帯の割合で、将来、実際にお金が足りなくなる世帯の割合ではありません
- 理由は複数回答なので、足しても100%にはなりません
- 私は独身ですが、私の不安を、この調査の数字に当てはめて比べることはしません
3. 調査で挙がった理由と、私の不安は分けて読む(この記事としての整理)
2-2の調査の理由と、1章の私の経験は、対応させずに、別々に書きます。調査の回答者と私を比べたものではありません。この記事では私の資産額を書いていないので、私が調査のどの理由に当てはまるかも、この記事からは分かりません。
調査では、老後の暮らしを経済面で心配すると答えた二人以上世帯のうち、理由でいちばん多かったのが「十分な金融資産がないから」の61.9%で、年金や保険が十分ではないから(42.4%)、物価が上昇することがあり得ると考えられるから(33.5%)が続きました。住まいに関わる理由は、家賃の上昇(7.0%)と、マイホームを取得できる見込みがない(2.5%)です。
私の不安は、お金と住まいの不安です。目標額を決めた理由は住まいで(1-1・1-3)、世界的にインフレが進むと見ているので、現金で持っておくことに心理的な安全を感じません(1-2)。私の回答には、年金や保険の話はありません。この記事では扱っていません。
4. 「このままでいいのか」と感じたときの順番(この記事としての提案)
ここからは、私の経験をもとにした、この記事としての提案です。効果を調べて確かめたものではありません。
- 金額で整理したいときは、月数を自分で決めて計算する:生活費の何か月分を目標にするかを自分で決め、生活費との関係を計算することもできる(5章の計算機)。金額にすれば不安が小さくなる、とはこの記事では言わない
- 動かせるものと、動かせないものを分ける:住まいなどの固定費、毎月の積立をするかどうか、働き方のように、自分で決められるものを書き出す。積み立てるかどうかや、何に積み立てるかを、この記事ではすすめません
- 動ける状態なら、無理のない範囲で動かす:不安が消えるのを待たずに、1つ目と2つ目で決めたことから、自分で調整できるものを考える方法もある。不安で眠れない、何も手につかない状態が続くときは、動くより先に相談する(相談先は7章)
40代で、借金・職歴・出口の3つが同時に重く感じるときの分け方は40代で「人生どん底」と感じたら、借金・職歴・出口の3つに分解する|統計と条文で引いた地図に、投資で失った額を月の余剰で割る考え方は株で人生終わった人と、終わらなかった私の差|FXと仮想通貨で330万円以上失って分かった「損失÷月の余剰」に書きました。
5. 不安を「生活費の何か月分か」という金額にする計算機
1章で書いた4つのうち、ここでは不安を金額にする考え方を取り上げます。毎月の生活費と、自分で決める月数から、目標額を出します。今ある額が生活費の何か月分か、目標までいくら足りないかも数えます。何か月分を目標にするかは、自分で決める基準で、この計算機は決めません。金額にすれば不安が小さくなる、という効果も示しません。私の目標額(1-1)も、生活費の何か月分という形で決めたものではありません。
利回りや、将来の生活費の変化は入れていません。目標までの月数を数えたいときは、人生をやり直したい・リセットしたい|やり直しではなく場所を変えた私が、今も立て直している3つ(計算機つき)の計算機(利回り0%で、目標までの月数を数える)を使えます。
不安を「生活費の何か月分か」という金額にする
入れた値は、このページの中で使うだけで、どこにも送られません。初めから入っている値は入力の例で、私の実際の数字ではありません。金額は「200000」「200,000円」「20万」「1.5億」のように書けます(カンマは3桁ごとの区切りだけ。小数点は「万」「億」をつけたときだけ、小数第4位まで)。月数は整数で入れます(「24」「24か月分」)。上限は、毎月の生活費が1億円、月数が1,200か月分、今ある額が100億円です。マイナス、「020」のように先頭に0がつく数、途中の空白、「1億5000万」のような書き方は、入力の誤りとして止めます。
6. 計算機の出力例
2026年10月31日に計算した例です。数字は計算機の例として置いたもので、私の実際の数字ではありません。
6-1. 初めから入っている値(毎月の生活費20万円、月数24か月分、今ある額150万円)
- 【1】毎月の生活費:200,000円
- 【1】自分で決めた月数:24か月分(ちょうど2年)
- 【1】目標額:4,800,000円(200,000円×24か月分)
- 【2】今ある額:1,500,000円
- 【2】生活費で割ると、7か月分と、あまり100,000円です。
- 【3】足りない額:3,300,000円
- 【3】生活費で割ると、16か月分(1年4か月)と、あまり100,000円です。
6-2. 今ある額が目標額を上回る場合(今ある額500万円、ほかは初めから入っている値)
- 【2】今ある額:5,000,000円
- 【2】生活費で割ると、25か月分(2年1か月)ちょうどです。
- 【3】今ある額は、目標額を200,000円上回っています。
6-3. 入力の誤りの例(毎月の生活費に「0」、月数に「24.5」、今ある額は空欄)
- 【入力の確認】毎月の生活費が0円です。1円以上で入れてください。
- 【入力の確認】月数は、整数1つで入れてください(「24」「24か月分」のように書けます)。小数点、マイナス、「024」のように先頭に0がつく数、途中の空白、2つ以上の数の並びは使えません。
- 【入力の確認】今ある額を入れてください(なければ0)。
7. よくある質問
将来が不安でたまらないのは、病気ですか?
将来が不安だと感じること自体が、病気を意味するわけではありません。病気かどうかは、この記事では判断しません。それでも、不安で眠れない、何も手につかない状態が続くとき、一人で抱えきれないときは、相談できる窓口があります。厚生労働省の「まもろうよ こころ」には、電話やSNSで悩みを相談できる窓口がまとめられています。お金や生活の困りごとは、同じページの「生活困窮・法律・金融等についての相談窓口」から探せます。
いくらあれば、将来の不安は消えますか?
私の場合は、2億円を超えないと消えない、と考えています(1-4)。必要な額は、人によって違います。この記事では、いくらあればよいかを決めません。2-2の調査では、心配すると答えた世帯のうち、理由でいちばん多いのが「十分な金融資産がないから」でした。5章の計算機で、生活費の何か月分かを数えると、今ある額と目標の差が見えます。
将来が不安で、お金が使えません。
使うか、使わないかを、この記事では判断しません。私の場合は、不安を金額にして、積立を自動にしました(1-1・1-2)。仮想通貨で一発を狙い、FXで負けを取り返そうとした頃のお金への執着と、今は執着より仕組みに任せる理由はお金に執着する人の末路|仮想通貨で一発を狙い、FXで負けを取り返そうとした私が、執着より仕組みに任せる理由(計算機つき)に書きました。
人と比べて、このままでいいのかと焦ります。
人と比べる気持ちそのものは、この記事では扱っていません。私の場合は、住む場所を満足度ではなく差引で決め、目標額を金額にしました(1章)。同じ師匠で自分だけ結果が出ず悔しかった負けず嫌いの話は負けず嫌いとは・欠点|同じ師匠で自分だけ結果が出ず悔しく、FXで負けを認めるのが遅れた私の3つ(計算機つき)に、自分には努力できる才能があり、大半の人には勝てると思っていた根拠のない自信の話は自分に厳しい・根拠のない自信|「努力できないのは甘え」と思っていた私と、今は厳しさより仕組み(計算機つき)に書きました。
8. まとめ
- 私は、将来の不安を消そうとしていない。不安は消えない前提で動く
- 不安を金額にした。1億円は絶対に守るライン、大人1人に必要な資本は2億円。理由は住まい(賃貸を貸してもらえないリスク、住居を買うのに4000万〜8000万円)。2億円は住居費から計算した額ではなく、私が置いた資本の目標で、万人に必要な額ではない
- 積立を自動にした。運用はレバレッジ型の投資信託1本。日々の値動きの約3倍をめざすしくみで、長い期間の騰落率は指数の単純な3倍にならず、大きな損失が出る可能性がある。目標に届く保証はなく、私の計画で、人にすすめるものではない
- 住む場所は、満足度ではなく差引で決めてきた(東戸塚は1年で出た、海浜幕張は私が比べた範囲でエリア最安なので、不満があっても出ない)
- J-FLECの2025年の調査で、老後の暮らしを経済面で「多少」「非常に」心配する二人以上世帯は合わせて78.2%(足し算は私)。心配すると答えた二人以上世帯のうち、理由のいちばんは「十分な金融資産がないから」61.9%(複数回答)
- この記事としての提案は、金額で整理したいときは月数を自分で決めて計算し、動かせるものを分け、動ける状態なら無理のない範囲で動くこと。つらい状態が続くときは、相談が先(7章)
9. 出典
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」掲載ページ:https://www.j-flec.go.jp/data/kakekin_2025/
- 同 二人以上世帯調査 一括ファイル(調査要綱):https://j-flec.go.jp/wpimages/uploads/yoronf25rr.pdf
- 同 二人以上世帯調査 単純集計(問26・問28):https://j-flec.go.jp/wpimages/uploads/shukeif25.pdf
- 同 ポイント:https://j-flec.go.jp/wpimages/uploads/point2025rr.pdf
- 同 単身世帯調査 一括ファイル:https://j-flec.go.jp/wpimages/uploads/yoront25r.pdf
- 同 単身世帯調査 単純集計(問26・問28):https://j-flec.go.jp/wpimages/uploads/shukeit25.pdf
- auアセットマネジメント 私が積み立てている投資信託の公式ファンドページ:https://www.kddi-am.com/funds/4011/
- 厚生労働省「まもろうよ こころ」:https://www.mhlw.go.jp/mamorouyokokoro/
- 厚生労働省「まもろうよ こころ」その他の相談先:https://www.mhlw.go.jp/mamorouyokokoro/soudan/sonota/
10. あわせて読む
11. この記事について
この記事は、将来の不安をどう扱っているか、という問いへの私の回答と、以前に私が話していた経験、金融経済教育推進機構(J-FLEC)と厚生労働省の公表資料、運用会社(auアセットマネジメント)の公式ファンドページ(2026年10月31日に確認)をもとに書きました。調査の割合は公表資料の値のままで、「多少心配である」と「非常に心配である」を足した78.2%と76.8%だけが、私が足した値です。資産形成の計画は私の計画で、投資をすすめるものではありません。心身の不調の判断や、投資・引っ越しをするかどうかの判断は扱っていません。計算機は、生活費の何か月分かを数えるだけのもので、不安の大きさや暮らし方のよしあしを判定するものではありません。