「社会保険 加入条件」「社会保険 加入条件 パート」「扶養 外れる」で調べて来られた方に、先に結論を書きます。
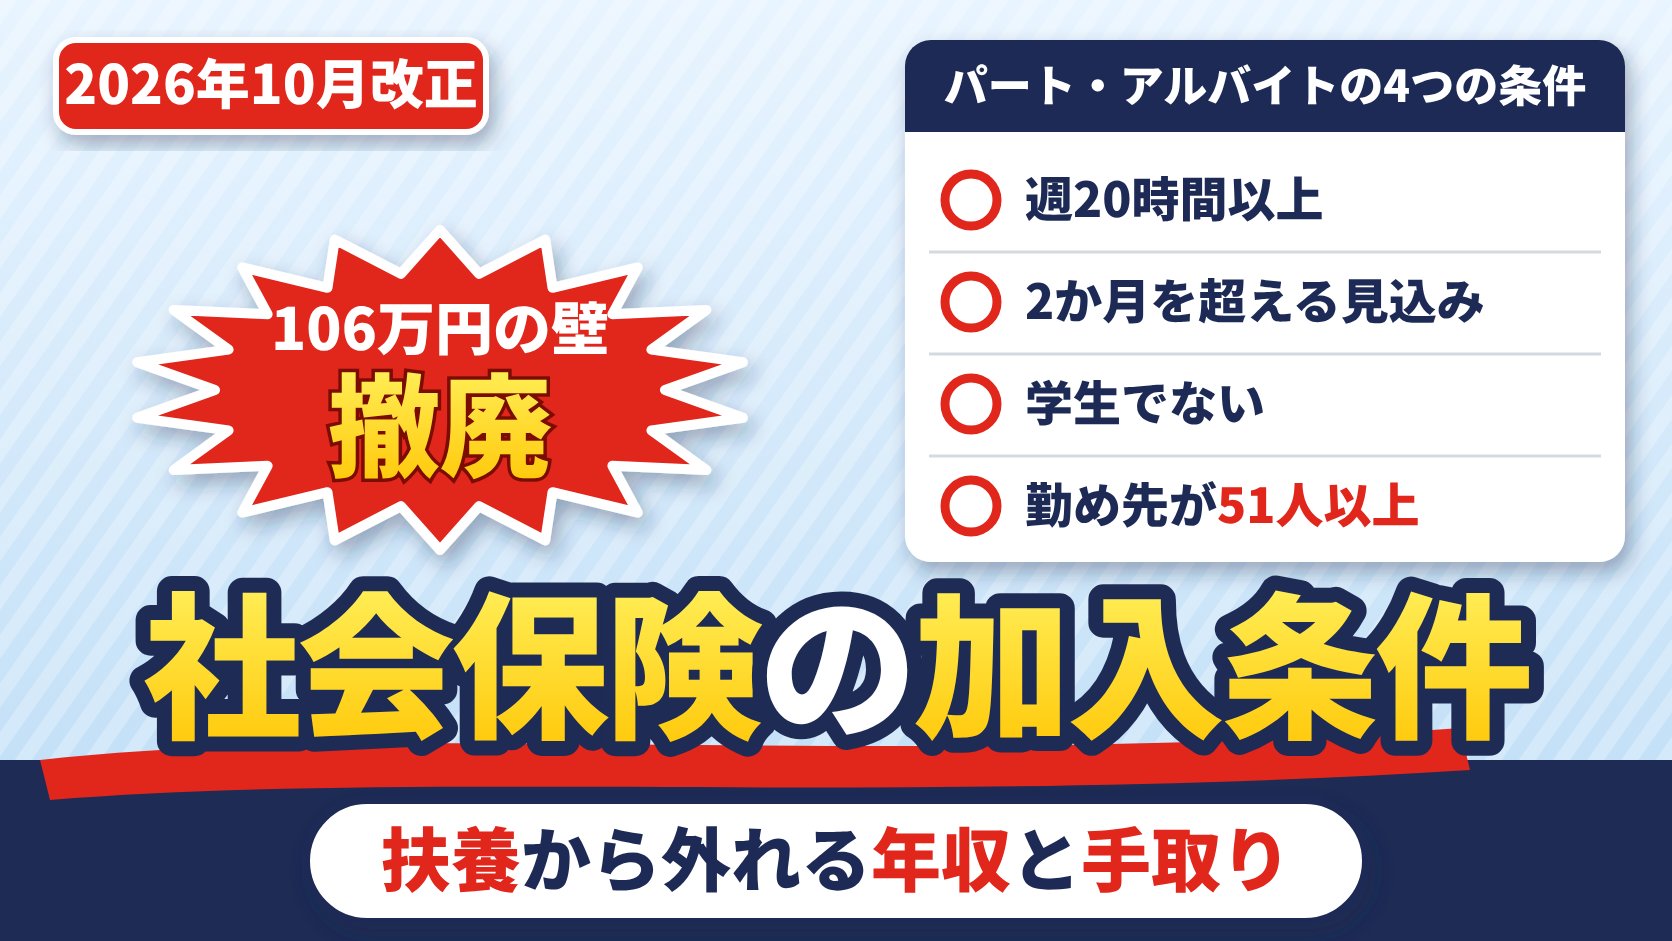
パート・アルバイトなど通常の労働者より短い時間で働く人が社会保険(健康保険・厚生年金)に入る条件は、2026年10月1日から「週の所定労働時間が20時間以上」「2か月を超えて雇われる見込み」「学生でない」「勤め先の厚生年金の被保険者が51人以上(国・地方公共団体を含む)」の4つです(最低賃金の減額特例の許可を受けている人には例外があります)。それまであった「所定内賃金が月8.8万円以上」の条件は、2026年10月1日に撤廃されました(日本年金機構)。月8.8万円を年収に直した「約106万円」は、加入の基準ではなくなっています。週の時間と月の日数が通常の労働者の4分の3以上なら、会社の規模や収入に関係なく加入です。会社の規模の条件は、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上と広がり、2035年10月になくなります。健康保険の被扶養者から外れる線は、年間収入の見込み130万円(60歳以上と障害者は180万円、19歳以上23歳未満は150万円)で、同居なら扶養している人の年収の2分の1未満も必要です。国民年金の第3号(20歳以上60歳未満の配偶者)も同じ基準です。ただし、勤め先で加入の条件に当たれば、130万円未満でも自分が被保険者になり、扶養から外れます。税の扶養は別の線で、2026年の所得(令和8年分)では、本人に所得税がかからない線が178万円、配偶者控除の線が136万円です。東京で時給1,280円・週20時間(年収約133万円)なら、勤め先の社会保険の本人負担は年187,308円(40歳未満)で、国民健康保険と国民年金を自分で払う場合の約31万円より少なくなります(東京23区・前の年も同じ収入・国保の軽減なし・保険料調整制度なしとした計算)。働き方と年齢から、加入するか・扶養から外れるか・手取りの比較・増える年金と保障を出す計算機を7章に置きました。
| 知りたいこと | 答え | 章 |
|---|---|---|
| パート・アルバイトの加入条件 | 週20時間以上・2か月を超える見込み・学生でない・被保険者51人以上の勤め先(2026年10月から)。最低賃金の減額特例を受けている人には例外あり | 2章 |
| 月8.8万円(106万円) | 2026年10月1日に撤廃。月収が低くても、上の4つに当たれば加入 | 2章 |
| 会社の規模の条件 | 2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上、2035年10月に撤廃 | 2章 |
| 扶養から外れる年収 | 見込みで130万円以上(60歳以上・障害者180万円、19〜22歳150万円)。同居は扶養している人の年収の2分の1以上でも外れる | 3章 |
| 130万円未満でも外れる場合 | 勤め先で社会保険の加入の条件に当たるとき | 3章 |
| 税の扶養 | 別の線。2026年の所得では所得税がかからない線178万円、配偶者控除136万円 | 4章 |
| 手取り | 年収ごとに、扶養のまま・勤め先の社会保険・国保と国民年金を比べた表 | 5章 |
| 入ると増えるもの | 厚生年金(標準報酬月額11万円なら1年で年約7,235円)、傷病手当金・出産手当金 | 6章 |
| 自分の場合 | 加入・扶養の判定と、手取り・年金・保障を計算 | 7章 |
1. 先に、この記事の数字について
この記事の決まりは、健康保険法・厚生年金保険法・国民年金法の条文(e-Gov法令検索、2026年10月23日時点)と、日本年金機構・厚生労働省・協会けんぽ・国税庁の公式の資料から取っています。保険料は協会けんぽ東京支部の2026年度の料率(健康保険9.85%、40〜64歳の介護1.62%、子ども・子育て支援金0.23%、厚生年金18.3%。本人負担はその半分)で計算していて、健康保険組合に入っている会社は料率が違います。国民健康保険料は東京23区の多くで使われている2026年度の料率で、区や世帯で変わる参考の値です。
2026年10月1日に賃金の要件がなくなったことは、日本年金機構のお知らせ(2026年10月1日更新)と、2026年10月1日施行の健康保険法・厚生年金保険法の条文で確かめました。厚生労働省の社会保険の適用拡大の特設サイトのうち、Q&Aは「撤廃されました」となっていますが、一部のページには「撤廃する予定」という書き方が残っています(2026年10月23日時点)。
2. 社会保険に入る条件(2026年10月から)
2-1. 通常の労働者の4分の3以上なら、規模や収入に関係なく加入
1週の所定労働時間と1月の所定労働日数が、同じ事業所で働く通常の労働者の4分の3以上なら、会社の規模や収入に関係なく健康保険・厚生年金の被保険者です。通常の労働者が週40時間なら、4分の3は週30時間です(計算)。ただし、2か月以内の期間を定めて雇われ、それを超える見込みがない人は対象外です(健康保険法3条1項2号ロ)。
2-2. 4分の3未満の人(パート・アルバイトなど)の4つの条件
4分の3未満で働く人は、次の4つにすべて当たると被保険者です(健康保険法3条1項9号・厚生年金保険法12条5号、日本年金機構)。
| 条件 | 中身 | 数え方 |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 就業規則や雇用契約書の時間で判断。残業は原則含まない。実際に2か月続けて週20時間以上働き、その後も続く見込みなら3か月目から加入。月で決まっていれば12分の52で割って週に直す |
| 雇用の見込み | 2か月を超えて雇われる見込み | 最初の契約が2か月以内でも、契約書に「更新される場合がある」と書いてあれば最初から加入。更新しないことを労使で合意していれば加入しないが、あとで延長に合意したときは、合意した日(更新が見込まれるに至った日)から加入 |
| 学生 | 学生でない | 昼間の高校・大学・専門学校などの学生は対象外。休学中、定時制・通信制、卒業後も同じ会社で働く予定の人は学生扱いにならない |
| 勤め先 | 厚生年金の被保険者が51人以上の企業など(特定適用事業所)、国・地方公共団体 | 数えるのはフルタイムなどの被保険者で、短時間の人は数えない。法人は同じ法人番号の事業所を合わせて、1年のうち6か月以上51人以上になる見込みで判断 |
一度特定適用事業所になった会社は、人数が50人以下に減っても特定適用事業所のままで、外れるのは被保険者などの4分の3以上の同意を得て不該当届を出したときだけです(日本年金機構)。特定適用事業所でない会社でも、事業主が被保険者の同意(過半数で組織する労働組合、過半数を代表する者、または同意対象者の2分の1以上)を得て申し出れば、任意特定適用事業所として短時間の人も加入の対象になり、申し出が受理された日から加入します(日本年金機構)。社会保険とは別に、雇用保険は週20時間以上・31日以上の見込みで会社の規模に関係なく加入で、2028年10月からは週10時間以上に広がります(雇用保険の加入条件の記事)。
2-3. 月8.8万円(年収約106万円)の条件は2026年10月1日に撤廃
2026年9月までは、4つの条件に加えて「所定内賃金が月額8.8万円以上」が必要で、これを年収に直した約106万円(88,000円×12=1,056,000円)が「106万円の壁」と呼ばれていました。令和7年の年金制度改正法(令和7年法律第74号)で、この賃金の要件は2026年10月1日に撤廃されました。厚生労働省のリーフレットは、全ての都道府県で最低賃金が時給1,016円を超えたことを理由に挙げています。週20時間で時給1,016円なら、月8.8万円を超えるからです(計算:1,016円×20時間×52÷12=88,053円)。
いまは、月収がいくらでも、週20時間以上などの条件に当たれば加入します。東京の最低賃金(2026年10月1日から時給1,280円)で週20時間働くと、月110,933円・年1,331,200円で、130万円を超えます(計算)。
2-4. 会社の規模の条件は10年かけてなくなる
| 時期 | 対象になる勤め先(厚生年金の被保険者数) |
|---|---|
| 2024年10月〜2027年9月 | 51人以上 |
| 2027年10月から | 36人以上 |
| 2029年10月から | 21人以上 |
| 2032年10月から | 11人以上 |
| 2035年10月から | 規模の条件なし |
個人事業所は、いまは常時5人以上で法律に定められた業種だけが社会保険の適用事業所です。2029年10月に業種の要件がなくなりますが、その時点ですでにある事業所は当分の間対象外です(厚生労働省)。
2-5. 2026年10月から始まった2つの仕組み
- 最低賃金の減額特例:最低賃金の減額特例の許可を受けている70歳未満の短時間労働者で、所定内賃金が月8.8万円未満の人は、原則として加入しません。本人が申し出れば、事業主の同意なしで加入できます。
- 保険料調整制度:標準報酬月額12.6万円以下の短時間労働者について、事業主が希望すれば、毎月の健康保険料(介護分を除く)と厚生年金保険料の本人負担を通算3年間軽くできる制度です。軽減額は「標準報酬月額×保険料率×軽減割合」で、軽減割合は労使合計の保険料に対する割合です。88,000円の等級なら1〜2年目25%・3年目12.5%で、1〜2年目の本人負担は全額の50%から25%になります(等級が上がると割合は小さく、126,000円なら1〜2年目2%)。賞与の保険料・介護保険料・子ども・子育て支援金は対象外で、年金額は減りません。対象は、2026年10月以降に任意特定適用事業所になった会社や、2027年10月以降の拡大で特定適用事業所になった会社などで、いまの51人以上の会社で働く人は対象外です(日本年金機構)。東京で40歳未満・88,000円の等級なら、1〜2年目の本人負担は月6,294.2円です(計算。端数処理前)。
3. 扶養から外れる条件(130万円)
3-1. 健康保険の被扶養者の収入の基準
| 人 | 年間収入の見込み | そのほかの条件 |
|---|---|---|
| 一般 | 130万円未満(月108,333円以下) | 同居なら扶養している人の年収の2分の1未満。別居なら仕送りの額より少ない |
| 60歳以上・障害者 | 180万円未満 | 同上 |
| 19歳以上23歳未満(配偶者を除く) | 150万円未満(2025年10月から。年齢はその年の12月31日時点) | 同上 |
年収は過去の実績ではなく、これからの見込みで判断し、雇用保険の失業給付・公的年金・傷病手当金なども収入に含みます(日本年金機構)。同居で扶養している人の年収の2分の1以上でも、扶養している人の年収を上回らず、生計を支える中心と認められれば入れる場合があります。国内に住所があることも条件です(留学などの例外あり)。
3-2. 2026年4月から、労働契約の中身で年収を判断
2026年4月1日から、労働条件通知書などに書かれた時給・労働時間・日数で見込んだ年収が130万円未満で、ほかの収入がなければ、原則として扶養に入れます。対象の賃金は労働基準法11条の賃金で、諸手当と賞与も含みます(日本年金機構)。契約の段階で見込めない残業代は含めません(厚生労働省の事務連絡Q&A)。結果的に130万円を超えても、社会通念上妥当な範囲の臨時の収入なら認定を取り消しません。通勤手当は、金額が書かれていれば「諸手当」として見込みの年収に含むと読めます(含むと明言した公式の文は見当たりません)。
次の場合は、この方法は使えません(日本年金機構)。
- 扶養に入る日から数えて、労働条件通知書などの契約期間が1年未満
- シフト制などで、労働時間の書き方がはっきりしない
- 「通勤手当有」などとだけ書かれ、通勤手当の金額が分からない
- 障害年金など、給与以外の収入がある
3-3. 一時的に130万円を超えたとき
人手不足による残業など一時的に収入が増えた場合は、事業主の「一時的な収入変動」の証明を出せば、原則として連続2回まで扶養に残れます(2023年10月から)。基本給の引き上げや毎月の手当の新設は対象外です。
3-4. 自分が社会保険に入ると、130万円未満でも外れる
勤め先で2章の加入の条件に当たれば、年収が130万円未満でも自分が健康保険・厚生年金の被保険者になり、家族の扶養から外れます(日本年金機構)。扶養から外れる道は2つで、1つ目は勤め先で加入の条件に当たること、2つ目は加入の条件に当たらないまま年収の見込みが130万円以上になることです。2つ目の場合は、国民健康保険と、20歳以上60歳未満なら国民年金(第1号)に自分で入ります。国民年金の第1号は原則20歳以上60歳未満なので、60歳以上の人は国民健康保険だけです(国民健康保険の保険料の計算の記事、国民年金の切り替えの記事)。
3-5. 失業給付を受けるとき
失業給付(基本手当)も収入に入ります。日本年金機構の届出の説明では、雇用保険の給付を受ける人は日額3,611円以下が目安です(130万円÷360日)。180万円・150万円の人の日額の目安を書いた公式の資料は確かめられませんでした。受ける間にアルバイトをする場合は失業保険中のアルバイトの記事に書いています。
3-6. 国民年金の第3号
会社員・公務員(第2号)に扶養される20歳以上60歳未満の配偶者は、国民年金の第3号で、保険料を自分で払いません。収入の基準は健康保険の被扶養者と同じで、年収130万円未満(障害者は180万円未満)かつ配偶者の年収の2分の1未満です。外れると、自分の厚生年金(勤め先で加入する場合)か、国民年金の第1号(2026年度は月17,920円)になります。
4. 税の扶養は別の線(2026年の所得)
社会保険の130万円と、税金の扶養の線は別です。2026年の所得(令和8年分の所得税)では、令和8年度の税制改正で数字が変わっています。改正は2026年12月1日施行で、年末調整か確定申告で反映されます(国税庁)。
| 線(給与収入だけの場合) | 2025年の所得(令和7年分) | 2026年の所得(令和8年分) |
|---|---|---|
| 本人に所得税がかからない | 160万円以下 | 178万円以下 |
| 配偶者控除(配偶者の収入) | 123万円以下 | 136万円以下 |
| 配偶者特別控除が満額(38万円) | 160万円以下(計算) | 169万円以下(計算) |
| 扶養控除(親族の収入) | 123万円以下 | 136万円以下(計算) |
| 特定親族特別控除(19〜22歳)が満額(63万円) | 150万円以下(計算) | 159万円以下(計算) |
住民税は年度で数字が違い、2026年の所得にかかる令和9年度(2027年6月から払う分)は、給与所得控除の最低が74万円、基礎控除は43万円のままです。東京23区で単身なら、給与収入119万円以下は住民税がかかりません(中央区)。配偶者控除などを受けられなくなる影響の大きさは、扶養している人の税率で変わります。会社の家族手当は会社ごとの決まりで、この記事には入れていません。
5. 年収ごとの手取りの比較
勤め先の社会保険に入る場合(B)と、加入の条件に当たらず扶養も外れて国民健康保険と国民年金に入る場合(C)、扶養のまま(A)の、本人の保険料と手取りの比較です(計算)。
| 年収 | A 扶養のまま(保険料0円)の手取り | B 勤め先の社会保険:保険料と手取り | C 国保+国民年金:保険料と手取り |
|---|---|---|---|
| 100万円 | 1,000,000円 | 149,846円/850,154円(標準報酬月額88,000円) | 282,113円/717,887円 |
| 110万円 | 1,100,000円 | 149,846円/950,154円(標準報酬月額88,000円) | 284,229円/815,771円 |
| 119万円 | 1,190,000円 | 166,874円/1,023,126円(標準報酬月額98,000円) | 293,751円/896,249円 |
| 123万円 | 1,221,500円 | 177,091円/1,047,909円(標準報酬月額104,000円) | 297,983円/927,017円 |
| 129万円 | 1,275,500円 | 187,308円/1,097,692円(標準報酬月額110,000円) | 304,331円/980,669円 |
| 130万円 | 入れない(130万円以上) | 187,308円/1,107,692円(標準報酬月額110,000円) | 305,389円/989,611円 |
| 136万円 | 入れない(130万円以上) | 187,308円/1,167,592円(標準報酬月額110,000円) | 311,737円/1,043,263円 |
| 150万円 | 入れない(130万円以上) | 214,553円/1,271,447円(標準報酬月額126,000円) | 326,549円/1,168,351円 |
| 160万円 | 入れない(130万円以上) | 228,175円/1,349,225円(標準報酬月額134,000円) | 337,129円/1,251,171円 |
| 178万円 | 入れない(130万円以上) | 255,420円/1,486,680円(標準報酬月額150,000円) | 356,173円/1,396,027円 |
| 200万円 | 入れない(130万円以上) | 289,476円/1,654,024円(標準報酬月額170,000円) | 376,275円/1,575,925円 |
前提:東京、40歳未満、月収=年収÷12(通勤手当なし)、賞与なし。保険料は2026年度の料率。所得税は令和8年分、住民税は令和9年度(単身・23区の基準)で、社会保険料はその年に払ったとして控除。国民健康保険料は23区の2026年度の料率で、前の年も同じ収入・軽減なしとした参考の値です。Bは保険料調整制度を使わない額です。40歳以上は介護保険料が加わり、BもCも増えます。Aは配偶者の扶養(国民年金の第3号)の場合で、20歳以上の子などが親の扶養に入る場合は、国民年金の保険料が別にかかります。
表から分かることは2つです。第一に、この表の条件(東京23区・単身・前の年も同じ収入・国保の軽減なし・保険料調整制度なし)では、同じ年収なら、勤め先の社会保険(B)のほうが国民健康保険と国民年金(C)より本人の保険料が年10万円前後少なくなります。国保の軽減に当たる人などは差が変わります。会社が保険料の半分を負担するためです。第二に、扶養のまま(A)と比べると、Bでは年収130万円で年187,308円の保険料がかかり、手取りが減ります。この差の代わりに、Bでは6章の厚生年金と傷病手当金・出産手当金が付きます。
6. 入ると増える年金と保障
- 老齢厚生年金:報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」です(日本年金機構)。標準報酬月額11万円で1年加入すると、年7,235円の年金が一生増えます(計算。賞与なし、改定率は入れていない)。10年なら年72,349円です。基礎年金は第3号の期間も反映されるので、増えるのは報酬比例の分です。
- 傷病手当金:業務外の病気やけがで仕事を休み、給与が出ないとき、連続3日の待期(有給休暇や土日・祝日などの公休日も含む)のあと4日目から、通算1年6か月まで出ます(健康保険法99条、協会けんぽ)。1日あたりは、支給開始日以前12か月の各標準報酬月額の平均÷30×2/3です。加入して12か月に満たないときは、加入後の各月の平均と32万円(2025年4月1日以降に支給開始の人)の低い方で計算します(協会けんぽ)。標準報酬月額11万円が続いていれば1日2,447円で、連続30日休んだときは、待期3日を除く27日分で66,069円です(計算)。詳しくは傷病手当金の記事に書いています。
- 出産手当金:出産のため仕事を休んだ被保険者に、産前42日(多胎は98日)・産後56日の間、同じ1日あたりの額が出ます。扶養に入っている人は対象外です。
- 障害厚生年金・遺族厚生年金:厚生年金の被保険者の間の初診や死亡などが条件です。
国民健康保険には、傷病手当金・出産手当金は原則としてありません(国民健康保険法58条2項で、条例で定めれば出せる任意の給付)。
7. 計算機:加入の判定・扶養の判定・手取りの比較・年金と保障
判定する日、年齢、時給、週の所定労働時間、通勤手当、通常の労働者との比較、雇用の見込み、学生か、勤め先の被保険者数・特定適用事業所か・勤め先の形、最低賃金の減額特例、入っている扶養、扶養している人の年収、同居か、障害者か、失業給付の日額、加入する年数を入れると、次を出します。
- 判定する日に社会保険に入るか。入らない場合は、規模の拡大でいつから対象になるか
- 健康保険の被扶養者・国民年金の第3号から外れるか。税の扶養(配偶者控除・配偶者特別控除)の参考
- 扶養のまま・勤め先の社会保険・国民健康保険と国民年金の、保険料・所得税・住民税・手取り(勤め先の社会保険は保険料調整制度を使わない額で、対象になりうる会社なら使う場合の参考額も)
- 入った場合に増える厚生年金と、傷病手当金・出産手当金の額
計算機では、社会保険料(標準報酬月額)は通勤手当を含めた月額で、所得税・住民税・税の扶養・国民健康保険料は非課税の限度(電車・バスなら最も経済的かつ合理的な経路の定期代で、1か月15万円まで)の通勤手当を除いて計算しています(日本年金機構、国税庁)。
社会保険に入るかの判定、扶養から外れるかの判定、年収の壁ごとの手取りの比較、入った場合に増える年金と保障
入れた数字は、このページの中で計算に使うだけで、どこにも送られません。初めから入っている数字は入力の例です。自分の数字に置き換えてください。
働き方
扶養
年金
初めから入っている例は、38歳で、被保険者51人以上の会社に時給1,280円・週20時間(2か月を超える見込み・学生でない)で勤め、配偶者(会社員)の扶養に入っている人を、2026年11月1日に判定した場合です。所定内の月額は110,933円、年収の見込みは1,331,200円です。週20時間以上などの4つに当たるので社会保険に入り、130万円未満かどうかに関係なく扶養から外れます。勤め先の社会保険(標準報酬月額11万円)の本人負担は年187,308円で、手取りは1,138,892円です。国民健康保険と国民年金なら保険料は308,690円で手取りは1,017,510円です(どちらも計算)。加入すると、老齢厚生年金は1年で年7,235円、10年で年72,349円増え、傷病手当金は1日2,447円です。51人以上の会社なので、保険料調整制度は使えません。この人の給与所得は591,200円なので、配偶者は2026年分の所得税で配偶者控除38万円を受けられます。社会保険の扶養と税の扶養は、別々に判断されます。
8. よくある質問
106万円の壁はなくなったのですか?
加入の基準としての「月8.8万円(年収約106万円)」は、2026年10月1日に撤廃されました。いまは月収に関係なく、週20時間以上・2か月を超える見込み・学生でない・勤め先が51人以上(国・地方公共団体を含む)の4つで決まります(2章)。最低賃金の減額特例の許可を受けている人には例外があります(2-5)。
130万円の壁は変わりましたか?
健康保険の被扶養者の収入の基準(130万円未満、60歳以上・障害者は180万円未満)は変わっていません。19歳以上23歳未満(配偶者を除く)は2025年10月から150万円未満です。2026年4月からは、労働契約の中身で年収を見込み、契約にない残業代は含めない判断になりました(3章)。
扶養の範囲で働くには、週何時間までですか?
勤め先が51人以上の会社(または国・地方公共団体)なら、週20時間以上で社会保険に入るので扶養から外れます。通常の労働者の4分の3以上で働く場合は、会社の規模に関係なく加入です。勤め先が50人以下で、特定適用事業所(一度なると人数が減っても続く)でも任意特定適用事業所でもなく、働き方が通常の労働者の4分の3未満なら、週20時間以上でも社会保険に入らないので、年収の見込み130万円未満で考えます(2-2)。会社の規模の条件は2027年10月から段階的に広がります(2-4)。最低賃金の減額特例の許可を受けている人には例外があります(2-5)。
社会保険に入らないほうが得ですか?
本人の保険料と手取りだけを比べれば、扶養のままのほうが手取りは多くなります(5章)。入ると、厚生年金が上乗せされ、傷病手当金・出産手当金が付きます(6章)。この記事では、どちらを選ぶべきかではなく、それぞれの額を出しています。条件に当たれば加入は義務で、本人が選ぶものではない点も知っておく必要があります。
学生のアルバイトはどうなりますか?
昼間の学生は、週20時間以上でも短時間労働者としては社会保険の対象外です。親などの扶養は、19歳以上23歳未満なら年収150万円未満が基準です(3章)。20歳以上なら、親の扶養に入っていても国民年金の第1号で保険料(2026年度は月17,920円)がかかり、学生は学生納付特例で納付を後にできます(日本年金機構)。税の特定親族特別控除は、2026年の所得では給与収入159万円以下で満額です(4章)。
失業保険をもらうと扶養から外れますか?
失業給付も収入に入ります。日本年金機構の説明では、雇用保険の給付を受ける人は日額3,611円以下が目安です。超える場合は、受ける間は扶養から外れることがあります(3-5)。
9. まとめ
- パート・アルバイトの社会保険は、2026年10月から週20時間以上・2か月を超える見込み・学生でない・被保険者51人以上の勤め先の4つで加入(最低賃金の減額特例を受けている人は例外あり)。月8.8万円(106万円)の条件は撤廃
- 会社の規模の条件は2027年10月36人以上、2029年10月21人以上、2032年10月11人以上、2035年10月に撤廃
- 扶養の収入の基準は見込みで130万円未満(60歳以上・障害者180万円、19〜22歳150万円)、同居は2分の1未満。2026年4月から契約の中身で判断
- 勤め先で加入の条件に当たれば、130万円未満でも扶養から外れる
- 税の扶養は別の線で、2026年の所得では所得税がかからない線178万円・配偶者控除136万円
- 入ると本人の保険料はかかるが、厚生年金・傷病手当金・出産手当金が付く。5章の条件では、国保と国民年金を自分で払うより保険料は少ない
10. 出典
- 健康保険法(e-Gov法令検索)第3条・第99条https://laws.e-gov.go.jp/law/211AC0000000070
- 厚生年金保険法(e-Gov法令検索)第12条https://laws.e-gov.go.jp/law/329AC0000000115
- 国民年金法(e-Gov法令検索)第7条https://laws.e-gov.go.jp/law/334AC0000000141
- 国民健康保険法(e-Gov法令検索)第58条https://laws.e-gov.go.jp/law/333AC0000000192
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」https://www.nenkin.go.jp/oshirase/taisetu/jigyosho/2026/202610/100104.html
- 厚生労働省 通知(令和8年9月11日、施行期日を定める政令の公布)https://www.mhlw.go.jp/hourei/doc/tsuchi/T260915T0020.pdf
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/tanjikan.html
- 日本年金機構「パート・アルバイトの皆さまへ」https://www.nenkin.go.jp/tokusetsu/tekiyokakudai_kojin.html
- 日本年金機構 よくある質問(短時間労働者の取得要件)https://www.nenkin.go.jp/section/faq/kounen/tekiyoukakudai/tanjikan/shutokuyouken.html
- 日本年金機構 よくある質問(被扶養者の認定)https://www.nenkin.go.jp/section/faq/kounen/tekiyoukakudai/tanjikan/fuyounintei.html
- 日本年金機構「国民年金保険料の学生納付特例制度」https://www.nenkin.go.jp/service/kokunen/menjo/20150514.html
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大 Q&A集」https://www.nenkin.go.jp/oshirase/topics/2021/0219.files/QA0610.pdf
- 日本年金機構「保険料調整制度とは」https://www.nenkin.go.jp/service/kounen/hokenryo/hokenryochosei/gaiyo.html
- 日本年金機構「保険料調整制度を利用した場合の保険料額の計算方法」https://www.nenkin.go.jp/service/kounen/hokenryo/hokenryochosei/keisan.html
- 日本年金機構「特定適用事業所該当・不該当の手続き」https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/tokuteitekiyou.html
- 日本年金機構「任意特定適用事業所申し出・取消申し出の手続き」https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/ninnitokuteitekiyo.html
- 日本年金機構 よくある質問(2か月以内の雇用契約を延長したとき)https://www.nenkin.go.jp/section/faq/kounen/jigyonushi/keiyakuencho.html
- 日本年金機構「保険料調整制度のご案内」https://www.nenkin.go.jp/tokusetsu/hokenryochosei.html
- 日本年金機構「従業員が家族を被扶養者にするとき」https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20141202.html
- 日本年金機構「健康保険被扶養者(異動)届」の説明https://www.nenkin.go.jp/shinsei/kounen/tekiyo/hihokensha/20141224.files/setumei.pdf
- 日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」https://www.nenkin.go.jp/oshirase/taisetu/jigyosho/2026/202605/0501.html
- 日本年金機構「19歳以上23歳未満の被扶養者の収入要件」https://www.nenkin.go.jp/oshirase/taisetu/2025/202508/0819.html
- 日本年金機構 用語集「第3号被保険者」https://www.nenkin.go.jp/service/yougo/tagyo/dai3hihokensha.html
- 日本年金機構 用語集「報酬比例部分」https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- 厚生労働省 社会保険適用拡大特設サイト Q&Ahttps://www.mhlw.go.jp/tekiyoukakudai/qa/
- 厚生労働省「年金制度の仕組みと考え方 第9 被用者保険の適用拡大」https://www.mhlw.go.jp/stf/nenkin_shikumi_009.html
- 厚生労働省「厚生労働省関係の主な制度変更(令和8年10月)について」https://www.mhlw.go.jp/stf/newpage_76324.html
- 厚生労働省 リーフレット(賃金要件の撤廃と最低賃金)https://www.mhlw.go.jp/content/12500000/001633788.pdf
- 厚生労働省「「年収の壁」への対応」https://www.mhlw.go.jp/stf/taiou_001_00002.html
- 厚生労働省 通知(令和5年10月20日、一時的な収入変動の事業主の証明)https://www.mhlw.go.jp/web/t_doc?dataId=00tc8012&dataType=1&pageNo=1
- 厚生労働省 通知(令和7年10月1日、労働契約の内容による年間収入の判定)https://www.mhlw.go.jp/web/t_doc?dataId=00tc9348&dataType=1&pageNo=1
- 厚生労働省 事務連絡(令和7年10月1日、年間収入の取扱いに係るQ&A)https://www.mhlw.go.jp/hourei/doc/tsuchi/T251006S0070.pdf
- 日本年金機構「厚生年金保険の保険料」https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-01.html
- 国税庁 No.2582 電車・バス通勤者の通勤手当https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2582.htm
- 協会けんぽ「令和8年度保険料率」https://www.kyoukaikenpo.or.jp/about/business/insurance_rate/rate_prefectures/r08/index.html
- 協会けんぽ 東京支部 令和8年3月分からの保険料額表https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf
- 協会けんぽ「傷病手当金」https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- 協会けんぽ よくある質問(傷病手当金)https://www.kyoukaikenpo.or.jp/faq/benefit/002/index.html
- 協会けんぽ よくある質問(出産手当金)https://www.kyoukaikenpo.or.jp/g6/cat620/r311/
- 協会けんぽ「被扶養者の認定における特例について」https://www.kyoukaikenpo.or.jp/about/business/public_relations/004/index.html
- 国税庁 No.1800 パート収入はいくらまで所得税がかからないかhttps://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1800.htm
- 国税庁 No.1190 配偶者控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1190.htm
- 国税庁 No.1195 配偶者特別控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm
- 国税庁 No.1180 扶養控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- 国税庁 No.1177 特定親族特別控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- 東京労働局 東京都の最低賃金(令和8年10月1日から)https://jsite.mhlw.go.jp/tokyo-hellowork/list/kiba/minimum-wage-information_2026.html
11. あわせて読む
- 雇用保険の加入条件は?週20時間・31日の数え方と、パート・学生・65歳以上・掛け持ち、2028年10月からの週10時間(計算機つき)(雇用保険のほうの加入条件)
- 退職後の健康保険は任意継続と国保どっちが得?保険料の計算と、家族の扶養に入る条件(計算機つき)(辞めた後の健康保険と扶養)
- 退職後の国民年金はいくら?14日以内の切り替え、失業の特例で免除・猶予、将来の年金の減り方と追納、扶養していた配偶者の手続き(計算機つき)(第3号から外れたときの国民年金)
- 退職後の住民税はいくら・いつ払う?一括徴収と普通徴収、翌年度の額、年末調整なしの還付申告、払えないとき、退職金の税金(計算機つき)(住民税が翌年度にかかる仕組み)
- 傷病手当金はいくらもらえる?計算方法・条件・退職後も受け取る条件と、仕事のけがなら労災(計算機つき)(健康保険に入ると使える休業中の手当)
- 失業保険中のアルバイトは何時間・いくらまで?減額の計算と申告、ばれるか・不正受給(計算機つき)(失業給付と扶養の関係)
- 介護休業給付金はいくら?93日・3回の分け方と申請、休業中の社会保険料、介護休暇、介護離職したときの失業保険(計算機つき)(休業中の社会保険料)
- 退職後にやること・手続きの順番|14日・20日の期限一覧、市役所・ハローワークの持ち物、過ぎたらどうなるか(日付を出す計算機つき)(辞めた後の手続きの順番)