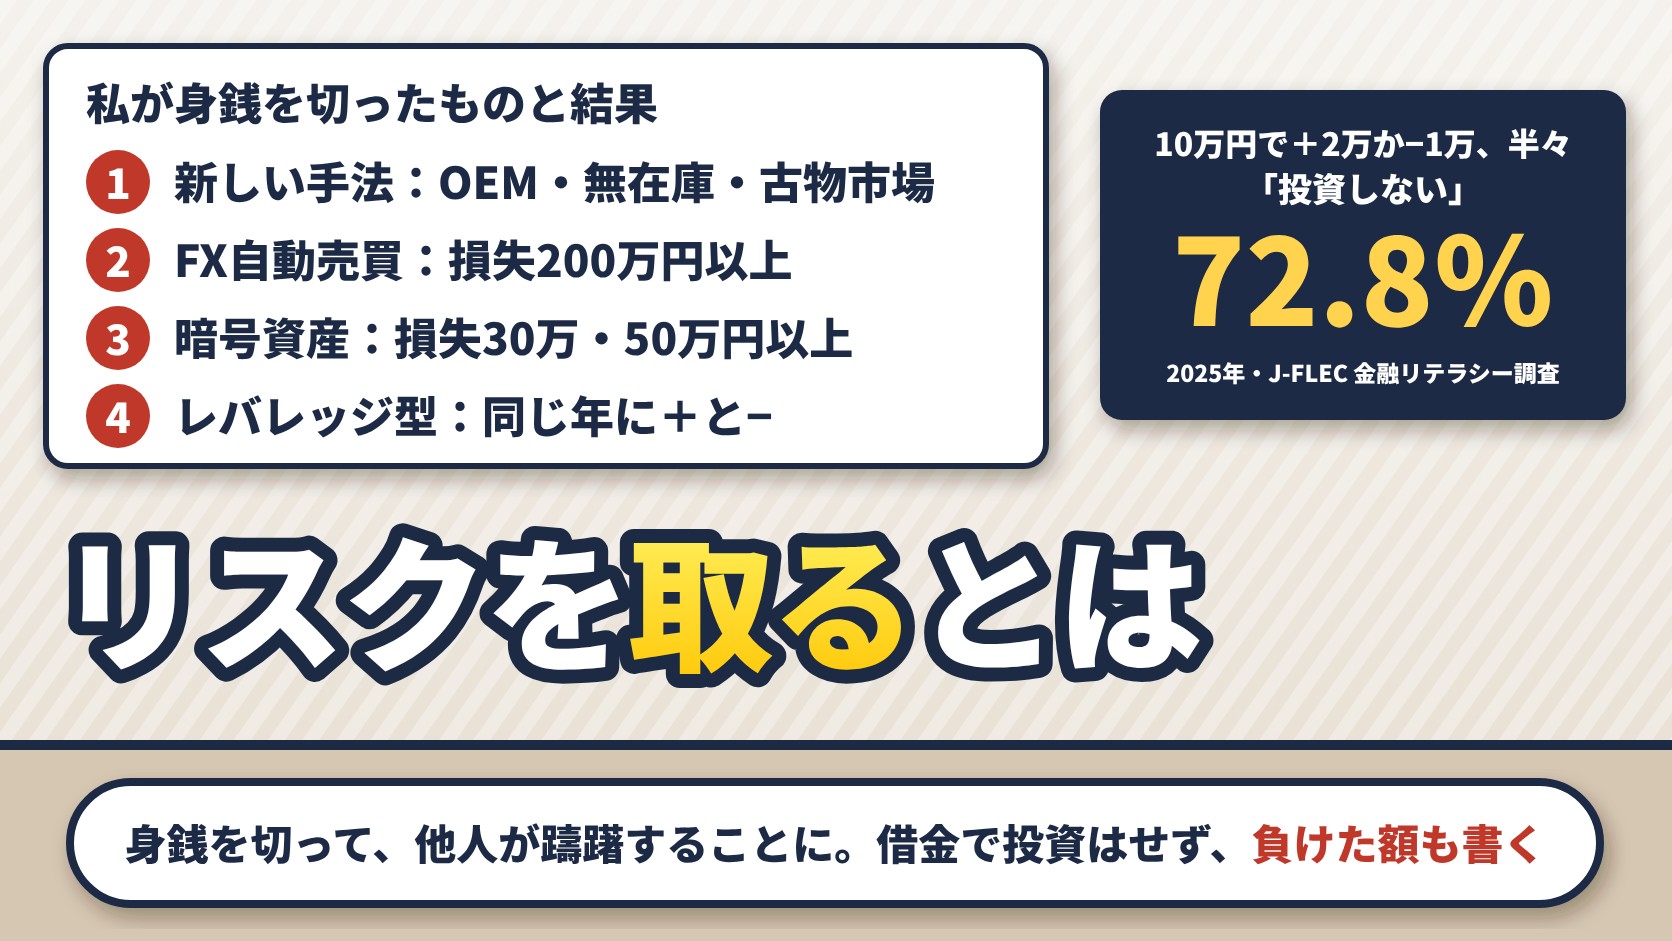
リスクを取るとは、金融庁の説明に沿っていえば、結果の振れ幅(得をすることも、損をすることもある幅)を引き受けることです。私のリスクの取り方を、自分の言葉で書くと「身銭を切って自分が他人が躊躇することに対してリスクを取る」です。対象は、新しいノウハウと、投資手法(暗号資産、FX自動売買、レバレッジファンドなど)でした。
結果は、損をしたものも、評価額が増えたものもあります。FXの自動売買は、市販のシステムを100個以上検証して、購入したものだけで50万円以上、損失だけで200万円以上です。暗号資産は、30万円以上と50万円以上の損失を出しました。今も持っているレバレッジ型は、管理画面の評価額表示で、日本株120%・米株30%でした(2026年。売っていない含みの数字で、基準日は特定していません)。マイナス40%とマイナス36%のものもありました(2026年9月時点)。
私がやってこなかったのは、借金をして投資することと、信用取引です。
公的調査では、「10万円を投資すると、半々の確率で2万円の値上がり益か、1万円の値下がり損のいずれかが発生するとします。」という設問に、72.8%が「投資しない」と答えています(金融経済教育推進機構、2025年)。この記事では、リスクの意味、私が身銭を切った例とその結果、公的調査の数字を分けて書きます。7章には、取るリスクを、期待値と続けて負けた回数で見る計算機を置きました。
この記事は、投資や事業をすすめるものではありません。特定の金融商品・業者・サービスをすすめるものでもありません。
| 知りたいこと | この記事の答え | 詳しく |
|---|---|---|
| リスクを取るとは | 金融庁は、リターンの不確実性(振れ幅)を「リスク」と説明している | 1章 |
| 私のリスクの取り方 | 身銭を切って、他人が躊躇することに。借金をして投資したことはなく、信用取引もしていない | 2章 |
| 新しいやり方に身銭を切った例 | 中国輸入OEM、無在庫転売、オンライン古物市場。どれも今は続けていない | 3章 |
| 投資手法に身銭を切った例 | FX自動売買は損失200万円以上(購入費50万円以上は別)、暗号資産は30万円以上と50万円以上の損失。レバレッジ型は、同じ年にプラスとマイナスの両方があった | 4章 |
| 公的調査 | 半々の確率で2万円の値上がり益か1万円の値下がり損、という設問に「投資しない」が72.8%(2025年、インターネット・モニター調査30,000人) | 5章 |
| 取る前に見ること | この記事としての提案:期待値と、続けて負けたときの累積の損失を数字で見て、出すお金が自分のお金か借りたお金かを別に確かめる | 6章 |
※公的な資料は、2026年10月31日に、金融庁と金融経済教育推進機構(J-FLEC)の公表資料で確かめたものです。日本取引所グループの説明は、同グループの利用規約に合わせて言い換えて紹介し、リンクは載せていません。
1. リスクを取るとは:金融庁の説明では「振れ幅」
金融庁の「基礎から学べる金融ガイド」(2023年12月発行)は、リターンとリスクを、次のように説明しています。
「リターン」とは、お金を運用することで得られる成果のことで、利益が得られることもあれば、損失が出ることもあります。このようなリターンの不確実性(振れ幅)を「リスク」と言います。
同じページには、「リスクが低い金融商品は、リターンも低くなります。高いリターンを望む場合は、高いリスクを伴うことになります。」とも書かれています。
この記事では、この説明に沿って、「リスクを取る」を、結果の振れ幅を引き受けること、という意味で使います。金融庁の説明は、金融商品についてのものです。事業にも同じ言葉を使うのは、この記事としての使い方です。
「リスクを負う」と「リスクを取る」の使い分けは、今回確かめた公式資料では見つかりませんでした。この記事では、2つを使い分けていません。
リスクの大きいものを探すときに見る数字の話はハイリスク・ハイリターンを探すとき、探しているのは倍率ではなく早さですに書きました。
2. 私のリスクの取り方:身銭を切って、他人が躊躇することに
私のリスクの取り方を、自分の言葉で書くと「身銭を切って自分が他人が躊躇することに対してリスクを取る」です。対象は「新しいノウハウ」と「投資手法(暗号資産、FX自動売買、レバレッジファンドなど)」です。
身銭は、自分のお金です。私は人生で一度も、借金をして投資をしたことがありません。FXも含めて、全部、事業で稼いだ手持ちの資金でやりました。信用取引もしていません。
失敗のあとにやってきたことの1つは、負けてもよい額で試すことです。失敗についての私の考えは「大きな結果を望めばその過程で失敗は不可避」です。
ただ、負けても続けられたのは、私の力だけではありません。FXで負けていた当時は、親が買ったマンションに住んでいて、それも破綻しなかった要因として大きいと考えています。仮想通貨で損をした当時は、事業で安定して毎月100万円以上の収益が出ていました。FXのときも、せどりで毎月50万円規模の収益がありました。どの損失についても、私の見方は「事業があるので人生は終わっていない」です。
住む家や毎月の収入の条件が違えば、同じ額を失ったときの重さは違います。損失を毎月の余剰で割って、取り戻すまでの月数で見る話は株で人生終わった人と、終わらなかった私の差|FXと仮想通貨で330万円以上失って分かった「損失÷月の余剰」に書きました。
3. 新しいやり方に身銭を切った例
ここで書くのは、中国輸入OEM、無在庫転売、オンライン古物市場の3つです。どれも、今は続けていません。
3-1. 中国輸入OEM:作らせるまでの持ち出しと資金拘束
中国輸入OEMは、衣類と、家電に近い小型機械の両方でやりました。型は2つで、ロゴだけ変えて作らせる型と、機能を強化して差別化する型です。ロゴを変える型は数か月で納品まで来ましたが、機能を足す型は、相手のメーカーとのやり取りがあり、納品まで半年以上かかりました。その間、サンプルの作成やテストにお金がかかり、持ち出しと資金拘束が発生しました。
売り先はAmazonで、カタログを登録し、広告を出して売りました。それでも、返品されたり、競合に真似をされたりして、実際は、せどりを普通にやっているのと大差ありませんでした。キャッシュフローで比べると、店舗せどりや電脳せどりに、OEMが負けました。「中国輸入OEMだからライバルが少なくて稼ぎやすい」は違う、というのが私の結論です。この話は中国輸入は儲からない?|消えた非対称性と、残った1つに書きました。
3-2. 無在庫転売:販売アカウントが止まる
無在庫転売は、AliExpressで仕入れる形で、ヤフオク、Yahoo!ショッピング、メルカリ、STORES、BASE、WooCommerceで売りました。当時は、アリエクの利用者が少なく、海外のサイトへの不安もありました。
ヤフオクとメルカリでは、無在庫転売で、利用制限・停止を受けました。規約違反なので、今は続けていません。今の私の見方は、無在庫転売は、アカウントが止まると一瞬で全部がなくなる手法だ、というものです。この記事でも、無在庫転売はすすめません。無在庫転売の当時の実測は無在庫転売は稼げない?月利100万が出た時代と、今から月5万を作る設計【実測】に、販売アカウントなどを失ったときの備えはテールリスクとは|意味と具体例。FXの口座、サイトの記事、販売アカウントを失って分かった備え方に書きました。
3-3. オンライン古物市場:モニター10台の全損
2019〜2022年ごろのブランド品の転売では、オンライン古物市場に、すべて入会して検証しました。そのうちのトレファクオークションでは、モニターの10台のロットに入札しました。
落札相場は1台2,000円前後で、5,000円以上で売れた履歴が見えたので、儲かると判断し、理論値2万円で入札しました。3,400円で落札できましたが、実際は需要がなく、アクセスもいいねも付かず、1円で出しても落札されませんでした。液晶なので粗大ごみで捨てられず、ハードオフに持ち込みましたが、買取は全部で1,000円にもなりませんでした。参加費(当時1回2,000円)と送料も払っていて、全損切りです。
この話と、ほかの失敗のあとにやったことは失敗が怖い・立ち直り方|達成者ゼロの教材、FX、モニター全損、OEM撤退。4つの失敗のあとに私がやった3つ(計算機つき)に書きました。
4. 投資手法に身銭を切った例
4-1. FX自動売買:100個以上検証して、損失200万円以上
FXでは、自動売買を研究するなかで、市販のシステムを100個以上検証しました。海外のEAが中心のコミュニティに入り、私は日本のEAのデータを出し、世界の各国のEAトレーダーから海外のEAの情報をもらっていました。毎日10個単位でパソコンでバックテストし、成績のよいものを検証した結果、合計で100を超えました。集中的に検証したのは、2010〜2014年ごろです。
購入したものだけで50万円以上、損失だけで200万円以上で、残っているものはほとんどありません。今も一部続けていますが、通算ではマイナスです。今は、5万円の小規模な口座でテストしています(2026年9月)。やめていない理由についての私の言葉は「中途半端にガチったので未だにやめていない」です。
レバレッジは、国内が25倍、海外は500倍のものを使っていました。海外のFX口座で、国内より高いレバレッジの設定を使い、追加入金と仕切り直しを何度もしています。業者の名前は書きません。
金融庁は、次のように注意しています。
無登録の海外所在業者は、業務の実態等の把握が難しく、仮にトラブルが生じたとしても業者への追及は極めて困難ですので、無登録業者との契約は行わないようにしてください。
同じページで金融庁は、「日本で登録を受けずに金融商品取引業を行うことは違法です。」とし、国内のレバレッジ規制(預けた証拠金の25倍を超える取引の禁止)を「遥かに上回る高レバレッジ」を宣伝文句にした勧誘があることも挙げています。金融庁の説明では、個人の店頭FXは、取引金額に対して4%以上の証拠金が必要で、レバレッジに換算すると25倍以下です。金融庁は、FXを「差し入れた証拠金以上の多額の損失が生じるおそれのある非常にリスクの高い商品です」とも書いています。別のページでは、「自動売買ソフトを使えば、なにもしなくても儲かる」などと言って投資を一方的にすすめるケースにも注意しています。
海外の口座で高いレバレッジを使うことは、国内の25倍の規制の代わりになるものではありません。私が使った業者が、日本で登録を受けていたかどうかは、この記事では確かめていません。
私のやり方は、まねをするものとして書いていません。これから新しくFXを始める人に、私はすすめていません。この記事では、EAの購入費(50万円以上)と、FXの取引の損失(200万円以上)を分けて書いています。EAの検証の表はFXで人生終わった人と、250万円以上失っても終わらなかった私の差|EAを100個以上検証して残らなかった理由に、やる価値がないと分かっていても、まだやめられていない話はコンコルド効果とは|やる価値がないと分かっているFXの自動売買を、私がまだやめられていない話に書きました。
4-2. 暗号資産:ICOで30万円以上、ビットコインで50万円以上の損失
暗号資産(当時の呼び方は仮想通貨)では、2017〜2019年ごろに損をしました。有名人がプロデュースする仮想通貨を買いましたが、ICOの直後を天井に下がり始め、30万円以上の損失になりました。ビットコイン本体も持っていましたが、初期のブームのときの暴落で手放し、50万円以上の損失です。マイナス30%ぐらいで切った記憶です。
金融庁は、2017年10月27日の注意喚起で、ICOで発行されるトークンの購入には高いリスクがあるとし、「トークンは、価格が急落したり、突然無価値になってしまう可能性があります。」と書いています。詐欺の可能性も挙げ、「ICOに便乗した詐欺の事例も報道されています。」としています。今の金融庁のページも、暗号資産は「法定通貨」ではないこと、価格が変動することがあること、交換業者は登録が必要なことを挙げています。
有名人の名前で買った話はハロー効果とは|意味と具体例、対策。有名人の名前で仮想通貨を買った私と、ロゴで値段が決まるブランド品を売っていた私に書きました。
4-3. レバレッジ型:同じ年に、プラスとマイナスの両方
今も持っているのは、レバレッジ型の投資信託とETFです。日経225は4.3倍、ナスダック100は2〜3倍のレバレッジ型を使っています。2026年の成績は、入れた元本に対する管理画面の評価額表示で、日本株120%・米株30%でした。売っていない含み(まだ確定していない損益)の数字で、どの日の表示かという基準日は特定していません。一方で、韓国のKOSPIの2倍型はマイナス40%、米国の半導体株の3倍型(SOXL)はマイナス36%でした(どれも2026年9月時点)。
どれも評価額の表示で、売って確定した利益ではありません。日経の4.3倍型の今の買い方について、私は、データに基づいておらず、地合いがよいから儲かっているだけだと考えています。2026年10月には、乱高下が激しすぎて、長く続けてよいか確信が持てなくなってきたものもあります。1章の言葉でいえば、これが振れ幅です。これからも同じ結果になるとは限りません。
日本取引所グループ(東京証券取引所)は、レバレッジ型の商品について、もとの指数の「日々の」変動率に一定の倍数をかけた指標に連動するしくみなので、中長期で持つと、もとの指数の変動率とのずれが大きくなることがある、と説明しています。上がったり下がったりを繰り返す相場では、複利の効果で指数の成績が少しずつ下がっていき、利益を得にくくなる、とも説明しています(同グループのウェブサイト「レバレッジ型商品のリスク」。この記事ではリンクを載せていません)。この説明は取引所の対象商品についてのもので、投資信託やETFのしくみや費用は、商品ごとに違います。
レバレッジ型を、計算してから分割で入る話はレバレッジETFの長期保有は悪か|指数の伸びと値動きで決まる。4.3倍・3倍・2倍を持つ私が、計算してから分割で入る理由に書きました。
5. 公的調査:「投資しない」は72.8%(2025年)
金融経済教育推進機構(J-FLEC)の「金融リテラシー調査」2025年は、全国の18〜79歳の30,000人へのインターネット・モニター調査です(2025年9月26日〜10月17日。都道府県・年代・男女の構成比に合わせて割り付け)。その中に、次の設問があります。
10万円を投資すると、半々の確率で2万円の値上がり益か、1万円の値下がり損のいずれかが発生するとします。あなたなら、どうしますか。
5-1. 「投資する」「投資しない」の割合
| 調査年 | 投資する | 投資しない | 回答者数 |
|---|---|---|---|
| 2025年 | 27.2% | 72.8% | 30,000人 |
| 2022年 | 25.9% | 74.2% | 30,000人 |
| 2019年 | 22.7% | 77.3% | 25,000人 |
| 2016年 | 21.4% | 78.6% | 25,000人 |
※2025年・2022年は報告書の調査票の数字、2019年・2016年は同機構の統計表(Excel)の数字です。2022年は四捨五入の関係で、合計が100.1%になります。
報告書は、この設問を「期待収益率+5%の投資」と呼び、「損失回避傾向は総じて強い」としています。同機構のポイント資料は、「もっとも、「投資する」との回答は調査回ごとに増加している。」と書いています。
5-2. 年代別・男女別
報告書の図では、この設問で「投資しない」と答えた人の割合は、男性62.9%、女性82.4%です。年代別では、18〜29歳66.0%、30歳代67.2%、40歳代70.1%、50歳代75.4%、60歳代77.0%、70歳代79.3%です。
同じ調査では、株式・投資信託・外貨預金等のいずれにも投資しない人が54.8%でした。また、「平均以上の高いリターンのある投資には、平均以上の高いリスクがあるものだ」という文に「正しい」と答えた人は71.6%でした。
5-3. この数字の読み方
この設問は、「あなたなら、どうしますか」と聞いた答えで、実際にお金を出したかどうかの数字ではありません。この仮定の設問の答え(72.8%)と、実際の投資の状況(いずれにも投資しない人54.8%)と、男女・年代別の単純な集計は、それぞれ別の指標です。男女や年代による差の原因は、この集計からは分かりません。インターネット・モニター調査なので、構成比に合わせて割り付けていても、全国のすべての人に聞いた割合そのものではありません。年ごとの数字を並べましたが、2016年・2019年と、2022年・2025年では、回答者数が違います。各年の数字は、それぞれ別の回答者に聞いた結果で、同じ人の考えが変わったことや、増えた理由を示すものではありません。
この調査の選択肢に、私を当てはめることはしません。
6. 取る前に見る数字(この記事としての整理)
この記事として提案するのは、リスクを取る前に、期待値と、続けて負けたときの累積の損失を数字で見て、出すお金が自分のお金か借りたお金かを別に確かめることです。私がいつもこの順番でやってきた、という意味ではありません。
- 期待値:勝ったときに増える額、負けたときに減る額、勝つ確率の見込み。確率は、自分の見込みでしかありません
- 続けて負けたときの累積の損失:毎回同じ額を失ったら、何回で、失ってもよい総額に届くか(算術上の回数で、続けて負ける確率ではありません)
- 出すお金の性質:自分のお金か、借りたお金か(これは数字ではなく、別に確かめること)
金融庁のガイドは、「リスク許容度とは、どこまでの損失に耐えられるかということです。」と書き、「生活に無理のない範囲で始めることが大事です」としています。失ってもよいと思う額と、生活に支障なく失える額は、同じとは限りません。失ってもよい総額が生活に支障のない範囲かどうかは、別に判断する必要があります。私の場合、負けても続けられたのは、親が買ったマンションや事業の収益という条件があったからでもあります(2章)。
3つ目について、私が書けるのは、借金をして投資をしたことがない、という事実だけです(2章)。借りたお金でリスクを取るかどうかの判断は、この記事ではしません。
7章の計算機は、1つ目と2つ目を計算します。失ってもよい総額が妥当かどうかは判定しません。期待値の意味と計算のしかたは期待値とは|意味と計算のしかた。仕入れも、損切りも、やめどきも、この数字で決めているに、利益と損失の比で見る話はリスクリワードとは|計算方法とペイオフレシオとの違い。計画は1対2なのに、結果が1対0.8になる理由に書きました。
7. 取るリスクを、期待値と続けて負けた回数で見る計算機
1回に出す額、勝ったときに増える額、負けたときに減る額、勝つ確率の見込み、失ってもよい総額を入れると、1回あたりの期待値と、続けて負けたときに何回で総額に届くかを出します。初めから入っている値は、5章の設問と同じ形にした例です。
勝つ確率は、あなたが入れた見込みです。本当の確率は、この計算では分かりません。勝ちと負けの2通りだけの単純なモデルで、手数料・税金・スプレッド、借りたお金の利息は入っていません。期待値がプラスでも、続けて負けることはあります。続けて負けた回数は、毎回同じ額を失ったとした算術上の回数で、資金が減っても同じ条件で続けられるかどうかや、続けて負ける確率を示すものではありません。失ってもよい総額が生活に支障のない範囲かどうかは、別に判断してください。この計算は、その額が妥当かどうかを判定しません。
取るリスクを、期待値と続けて負けた回数で見る
入れた値は、このページの中で使うだけで、どこにも送られません。初めから入っている値は、5章の公的調査の設問と同じ形にした例で、私の実際の数字ではありません。金額は「100000」「100,000円」「10万」「2.5万円」のように書けます(カンマは3桁ごとの区切りだけ。小数点は「万」をつけたときだけ、小数第4位まで)。確率は0から100までの整数で入れます。金額の上限は10億円で、「億」は使えません(10億円は「100000万」か「1000000000」と書きます)。マイナス、「030」のように先頭に0がつく数、途中の空白、「2万5000」のような書き方は、入力の誤りとして止めます。
8. 計算機の出力例
2026年10月31日に計算した例です。数字は計算機の例として置いたもので、私の実際の数字ではありません。
8-1. 初めから入っている値(1回に出す額10万円、勝ったときに増える額2万円、負けたときに減る額1万円、勝つ確率の見込み50%、失ってもよい総額5万円)
- 【1】勝ったとき:20,000円増える×50%
- 【1】負けたとき:10,000円減る×50%
- 【1】1回あたりの期待値:プラス5,000円
- 【1】1回に出す額100,000円に対する割合:プラス5.0%
- 【1】期待値が0円になる勝つ確率:約33.3%(負けたときに減る額を、増える額と減る額の合計で割ったもの)
- 【1】入れた見込み50%は、期待値が0円になる確率より高いので、期待値はプラスです。
- 【2】負けたときに減る額10,000円で、失ってもよい総額50,000円に届くのは、5回続けて負けたときです(5回目で、ちょうど届きます)。
- 【2】負けたときに減る額は、1回に出す額の10.0%です。
- 【2】これは、毎回同じ額を失ったとした、算術上の回数です。資金が減っても同じ条件で続けられるかどうかや、続けて負ける確率を示すものではありません。
8-2. 勝つ確率の見込みを30%、負けたときに減る額を3万円、失ってもよい総額を10万円にした場合(ほかは初めから入っている値)
- 【1】勝ったとき:20,000円増える×30%
- 【1】負けたとき:30,000円減る×70%
- 【1】1回あたりの期待値:マイナス15,000円
- 【1】1回に出す額100,000円に対する割合:マイナス15.0%
- 【1】期待値が0円になる勝つ確率:60.0%(負けたときに減る額を、増える額と減る額の合計で割ったもの)
- 【1】入れた見込み30%は、期待値が0円になる確率より低いので、期待値はマイナスです。
- 【2】負けたときに減る額30,000円で、失ってもよい総額100,000円に届くのは、4回続けて負けたときです(3回目までは届かず、4回目で超えます)。
- 【2】負けたときに減る額は、1回に出す額の30.0%です。
- 【2】これは、毎回同じ額を失ったとした、算術上の回数です。資金が減っても同じ条件で続けられるかどうかや、続けて負ける確率を示すものではありません。
8-3. 入力の誤りの例(勝つ確率の見込みに「101」、負けたときに減る額に「0」と入れた)
- 【入力の確認】負けたときに減る額が0円です。この計算は、負けたときに減る場合を見るためのものなので、1円以上で入れてください。
- 【入力の確認】勝つ確率の見込みが100%を超えています。0から100までの整数で入れてください。
9. よくある質問
リスクを取るとはどういう意味?
金融庁は、リターンの不確実性(振れ幅)を「リスク」と説明しています(1章)。この記事では、その説明に沿って、結果の振れ幅を引き受けること、という意味で使っています。
「リスクを負う」と「リスクを取る」の違いは?
今回確かめた公式資料では、2つの使い分けは見つかりませんでした。この記事では、使い分けていません(1章)。
リスクを取る人のほうが、うまくいく?
この記事では、そうとは言い切りません。私の例では、損をしたものも、評価額が増えたものもあります(3章・4章)。5章の公的調査は、設問にどうするかを聞いたもので、その後うまくいったかどうかは調べていません。
失敗が怖くて、リスクを取れない
私が失敗のあとにやってきたことの1つは、負けてもよい額で試すことです(2章)。失敗のあとにやった3つは失敗が怖い・立ち直り方|達成者ゼロの教材、FX、モニター全損、OEM撤退。4つの失敗のあとに私がやった3つ(計算機つき)に書きました。7章の計算機で、続けて負けたときに何回で総額に届くかを、先に見ておくこともできます。
プライドが邪魔して、新しいやり方を試せない
私はプライドが高かった側です。その特徴と、私の場合に思い当たる原因(学歴・進学の劣等感)はプライドが高い人の特徴・原因|無駄に高かった私に当てはまった4つと、思い当たる学歴の劣等感(計算機つき)に書きました。
人生をやり直すために、大きなリスクを取るべき?
取るべきかどうかの判断は、この記事ではしません。私は、やり直しではなく場所を変えた側で、今も人生のやり直しの最中です。その話は人生をやり直したい・リセットしたい|やり直しではなく場所を変えた私が、今も立て直している3つ(計算機つき)に書きました。
借金をしてリスクを取ってもいい?
その判断は、この記事ではしません。私は、借金をして投資をしたことがありません(2章)。金融庁は、FXについて、差し入れた証拠金以上の多額の損失が生じるおそれがあると書いています(4-1)。
10. まとめ
- 金融庁は、リターンの不確実性(振れ幅)を「リスク」と説明している。この記事では、リスクを取る=結果の振れ幅を引き受けること、として使った
- 私のリスクの取り方は「身銭を切って自分が他人が躊躇することに対してリスクを取る」。借金をして投資をしたことはなく、信用取引もしていない
- 負けても続けられたのは、親が買ったマンションに住んでいたことや、事業の収益があったことも大きい
- 新しいやり方(中国輸入OEM、無在庫転売、オンライン古物市場)は、どれも今は続けていない。モニター10台は全損切り
- FX自動売買は損失200万円以上(購入費50万円以上は別)、暗号資産は30万円以上と50万円以上の損失。レバレッジ型は、管理画面の評価額表示で日本株120%・米株30%の一方、マイナス40%・マイナス36%のものもあった(どれも売っていない含みの数字)
- 公的調査では、半々で2万円の値上がり益か1万円の値下がり損、という設問に「投資しない」が72.8%(2025年)。実際の行動ではなく、どうするかを聞いた答え
- この記事としての提案は、取る前に、期待値と、続けて負けたときの累積の損失を数字で見て、出すお金が自分のお金か借りたお金かを別に確かめること。失ってもよい総額が生活に支障のない範囲かどうかは、別に判断する
11. 出典
- 金融庁「基礎から学べる金融ガイド」(2023年12月発行):https://www.fsa.go.jp/teach/kou4.pdf
- 金融庁「無登録の海外所在業者による勧誘にご注意ください」:https://www.fsa.go.jp/ordinary/kanyu/20090731.html
- 金融庁「外国為替証拠金取引について」:https://www.fsa.go.jp/ordinary/iwagai/
- 金融庁「「FX取引・暗号資産投資の勧誘」にご注意!!」:https://www.fsa.go.jp/ordinary/chuui/husyouseikanyuu.html
- 金融庁「ICO(Initial Coin Offering)について~利用者及び事業者に対する注意喚起~」(平成29年10月27日):https://www.fsa.go.jp/policy/virtual_currency/06.pdf
- 金融庁「暗号資産の利用者のみなさまへ」:https://www.fsa.go.jp/policy/virtual_currency/index.html
- (出所)金融経済教育推進機構(J-FLEC)「金融リテラシー調査」(2025年)報告書:https://www.j-flec.go.jp/wpimages/uploads/25literacy.pdf
- (出所)金融経済教育推進機構(J-FLEC)「金融リテラシー調査」(2025年)ポイント:https://j-flec.go.jp/wpimages/uploads/25lite_pointr.pdf
- (出所)金融経済教育推進機構(J-FLEC)「金融リテラシー調査」(2025年)統計表:https://j-flec.go.jp/wpimages/uploads/25lite_toukei.xlsx
- 日本取引所グループ「レバレッジ型商品のリスク」(同グループの利用規約に合わせて、リンクは載せていません)
12. あわせて読む
13. この記事について
この記事は、私のリスクの取り方についての私の回答と、以前に私が話していた経験、金融庁と金融経済教育推進機構の公表資料(2026年10月31日に確認)をもとに書きました。日本取引所グループの説明は、言い換えて紹介しています。損失と評価額の数字は私が話したもので、評価額は売って確定した利益ではありません。投資・事業・特定の金融商品や業者をすすめるものではありません。同じ日に、人付き合いについての人に興味がない・他人に興味がない人の特徴|不特定多数には興味がなく、相性の良い人には興味がある私の分け方(計算機つき)も公開しました。