「大学院生 扶養控除」「大学院生 扶養」「大学院生 国民年金」で調べて来られた方に、先に結論を書きます。
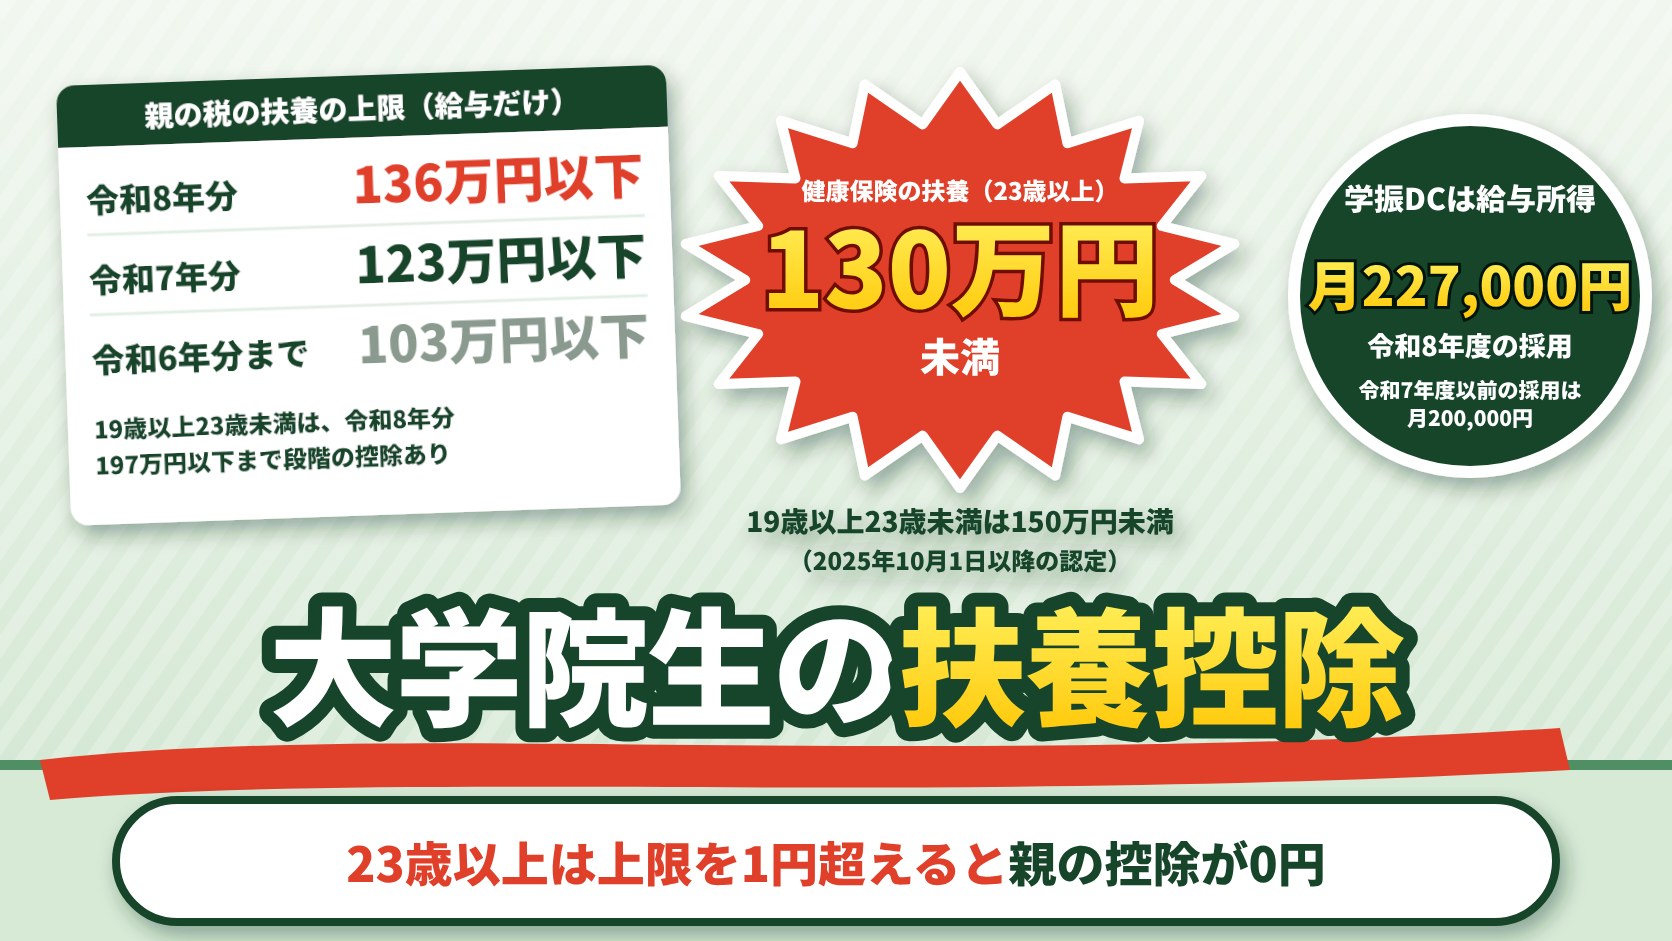
親の税の扶養(扶養控除)に入れる大学院生の年収の上限は、給与(TA・RA・アルバイト・学振DCなど)だけなら、令和8年分(2026年1〜12月の収入)が136万円以下、令和7年分(2025年)が123万円以下です。103万円は令和6年分までの数字です。令和8年分の値は、令和8年12月1日に施行され、令和8年分から適用されます(国税庁)。
年齢は、その年の12月31日で決まります。19歳以上23歳未満なら、上限を超えても、給与の収入197万円以下(令和8年分)までは「特定親族特別控除」が段階的に残ります。23歳以上には、この段階の控除がありません。上限を1円でも超えると、親の所得税の扶養控除38万円(住民税33万円)がなくなります(当てはめ)。学部から続けて2026年4月に修士1年になった人のうち、2004年1月1日以前に生まれた人は、2026年12月31日に23歳です(当てはめ)。
健康保険の扶養(被扶養者)は、税とは別の制度です。先1年の見込みの年間収入が、19歳以上23歳未満(12月31日の年齢)なら150万円未満、23歳以上なら130万円未満です(扶養の認定日が2025年10月1日以降)。学生かどうかは問いません。
学振DCの研究奨励金(令和7年度以前の採用は月200,000円、令和8年度の採用は月227,000円)は給与所得、SPRINGの研究奨励費は雑所得、給付型の奨学金は非課税です。20歳以上の大学院生は国民年金に入り、学生納付特例は家族の所得を問わず、本人の前の年の所得だけで審査されます。
私は大学院に進んでいません。税理士でもありません。この記事の数字は、令和7年分と令和8年分の値を分けて、国税庁・総務省・厚生労働省・日本年金機構などの公式の資料で一つずつ確かめて書いています。
| 知りたいこと | 答え | 章 |
|---|---|---|
| 大学院生の扶養は年収いくらまで?(2026年) | 親の税:給与だけなら136万円以下(令和8年分)。健康保険:130万円未満(19歳以上23歳未満は150万円未満)。税と健康保険で数字も見る期間も違う | 2章 |
| 24歳の院生は扶養控除の対象? | 対象。上限以下なら一般の扶養(所得税38万円・住民税33万円)。特定扶養(63万円)と特定親族特別控除は、12月31日に19歳以上23歳未満の人だけ | 3章 |
| 修士1年は特定扶養? | 生年月日しだい。2026年4月に学部から続けて入った人のうち、2004年1月2日〜4月1日生まれは22歳(特定扶養)、2003年4月2日〜2004年1月1日生まれは23歳(一般の扶養) | 3章 |
| 親の税はいくら増える? | 一般の扶養がなくなると、親の所得税の税率10%なら1年で71,798円(所得税と住民税の合計、計算)。所得税はその年分、住民税は翌年度分で増える | 4章 |
| 大学院生は扶養から抜ける? | 院生だから外れるのではなく、収入で決まる。学振DC・SPRINGは、年額で税の上限も健康保険の基準も超える(計算) | 5章・6章 |
| TA・RA・学振DC・SPRING・奨学金 | TA・RA・DCは給与所得、SPRINGは雑所得、給付型の奨学金は非課税。DCは研究奨励金の3割を研究遂行経費として課税対象から除ける | 6章 |
| 大学院生は勤労学生? | 大学院生も「大学の学生」に当たる(当てはめ)。給与だけなら所得税は勤労学生控除がなくても0円の範囲で、差が出るのは主に住民税 | 7章 |
| 大学院生の国民年金 | 20歳以上は加入する。学生納付特例の所得の基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」で、家族の所得は問わない | 8章 |
| 自分の場合 | 親の税の扶養、健康保険の扶養、TA・RA・DC・SPRINGの扱い、本人の税と学生納付特例を計算機で | 9章 |
1. 先に、この記事の数字と、書いている人について
私は大学院に進学していません。税理士でもありません。この記事は、次の公式の資料だけで書きました。税理士事務所・会計ソフトの会社・個人のブログ・Q&Aサイトは出典にしていません。
- 国税庁:タックスアンサー(扶養控除・特定親族特別控除・給与所得控除・基礎控除・勤労学生控除・所得税の税率ほか、令和8年4月1日現在法令等)、令和7年度・令和8年度の税制改正の資料、令和8年分 年末調整のしかた
- 総務省と市(大阪市・京都市・福岡市):個人住民税の控除と、令和8年度分・令和9年度分の改正
- 厚生労働省と日本年金機構:健康保険の被扶養者の認定の通知・Q&A、社会保険の加入要件、国民年金の学生納付特例・追納・保険料
- 日本学術振興会(JSPS)の特別研究員の手引(令和8年度版)、科学技術振興機構(JST)のSPRINGの事務処理説明書(令和8年度)、大学(筑波大学・東京科学大学)のTA・RAの案内
- 法令(e-Gov):所得税法、地方税法、国民健康保険法、学校教育法
税の数字は、どの年の収入に使う値かで変わります。この記事では、所得税は「令和○年分」(その年1月〜12月の収入)、住民税は「令和○年度分」(前の年の収入にかかる税)と書き分けます。令和8年分と令和7年分は、値が違うので混ぜないでください。
数字は「出典の数字そのもの」と、「出典の数字を足し引きしただけの値(計算)」を分けて書きます。条文や公式の説明を組み合わせて読んだところは「当てはめ」、公式の資料で確かめられなかったところは「未確認」と書きます。この記事は、個別の税額や扶養に入れるかどうかの判断はしません。最後は、勤務先(親の勤務先を含む)・健康保険の保険者・税務署・市区町村で確かめてください。
2. 4つの「扶養」は別の制度で、見る年も違う
「扶養」と呼ばれるものには、親の所得税、親の住民税、健康保険、国民年金の学生納付特例の4つがあります。どれも別の制度で、上限の数字も、どの期間の収入で見るかも違います。
| 制度 | 見る収入 | 上限(2025年の収入) | 上限(2026年の収入) | 年齢 |
|---|---|---|---|---|
| 親の所得税の扶養控除 | その年1月〜12月の所得 | 令和7年分:合計所得金額58万円以下(給与だけなら123万円以下) | 令和8年分:62万円以下(給与だけなら136万円以下) | 12月31日の年齢。19歳以上23歳未満は特定扶養 |
| 親の住民税の扶養控除 | 前の年1月〜12月の所得 | 令和8年度分:58万円以下(123万円以下) | 令和9年度分:62万円以下(136万円以下) | 19歳以上23歳未満は特定扶養 |
| 健康保険の被扶養者 | 扶養に入る日から先1年の見込み | 130万円未満。19歳以上23歳未満(配偶者を除く)は150万円未満(認定日が2025年10月1日以降) | 同じ(130万円未満・150万円未満) | 12月31日の年齢。学生かどうかは問わない |
| 国民年金の学生納付特例 | 前の年の所得(4月〜翌3月の年度ごとに審査) | 令和8年度:128万円+扶養親族等の数×38万円+社会保険料控除等 | 令和9年度:同じ式かは未確認 | 本人の所得だけで見る |
所得税と住民税は1年ずれます。2026年の収入で親の扶養から外れると、親の所得税は令和8年分(2026年12月の年末調整か確定申告)で、住民税は令和9年度分(2027年6月ごろから)で増えます(当てはめ)。
令和8年分の改正(基礎控除・給与所得控除・扶養親族の所得の要件)は、令和8年3月31日に法律が成立し、令和8年12月1日に施行されて令和8年分から適用されます。国税庁は、令和8年11月までの源泉徴収事務は変わらず、12月の年末調整で改正後の額で精算すると説明しています。
3. 親の所得税の扶養(扶養控除・特定扶養・特定親族特別控除)
3-1. 上限は令和7年分123万円、令和8年分136万円(給与だけの場合)
親が子(大学院生)を扶養控除の対象にできるのは、その年12月31日の時点で、親と生計を一にし、子の年間の合計所得金額が上限以下のときです。上限は、令和7年分が58万円以下、令和8年分が62万円以下です(国税庁 No.1180)。
給与だけの人の合計所得金額は、給与の収入から給与所得控除を引いた額です。給与所得控除の最低額は、令和7年分が65万円、令和8年分・令和9年分が74万円です(No.1410)。このため、給与の収入の上限は、令和7年分が123万円以下(58万円+65万円)、令和8年分が136万円以下(62万円+74万円)になります。国税庁の「源泉所得税の改正のあらまし」にも、この給与の収入の値が書かれています。
給与以外の所得(SPRINGの研究奨励費などの雑所得)がある人は、それも合計所得金額に足します。給付型の奨学金・貸与型の奨学金・親からの仕送りは、合計所得金額に入りません(6-4)。
令和10年分以後は、給与所得控除の最低額のうち令和8年分・令和9年分だけの5万円の上乗せがなくなり、本則の69万円になります(財務省)。そのままなら、給与だけの人の上限は131万円(62万円+69万円、計算)ですが、国税庁が示した換算の値は確かめていません(未確認)。
3-2. 年齢は12月31日で見る。特定扶養は19歳以上23歳未満だけ
| 区分 | 12月31日の年齢 | 令和8年分の生年月日 | 親の所得税の控除 | 親の住民税の控除 |
|---|---|---|---|---|
| 特定扶養親族 | 19歳以上23歳未満 | 2004年1月2日〜2008年1月1日(平成16年1月2日〜平成20年1月1日) | 63万円 | 45万円 |
| 一般の控除対象扶養親族 | 16歳以上19歳未満、23歳以上70歳未満 | 上の範囲以外(2011年1月1日以前生まれ) | 38万円 | 33万円 |
生年月日の区切りは国税庁の「令和8年分 年末調整のしかた」の表の値です。1月1日生まれの人は、12月31日に年齢が1つ加わる扱いです(厚生労働省のQ&Aも同じ考え方を書いています)。令和7年分は、この範囲を1年ずらした2003年1月2日〜2007年1月1日生まれが特定扶養に当たります(計算)。住民税の控除額は、大阪市・総務省の資料の値です。
3-3. 修士1年でも、生年月日によっては23歳
学部から続けて大学院に進んだ人の、2026年12月31日の年齢は次のとおりです(当てはめ)。
| 2026年4月の学年(学部から続けて進学) | 生年月日 | 2026年12月31日の年齢 | 令和8年分の区分 |
|---|---|---|---|
| 修士1年 | 2004年1月2日〜2004年4月1日 | 22歳 | 特定扶養(63万円)。上限を超えても特定親族特別控除がある |
| 修士1年 | 2003年4月2日〜2004年1月1日 | 23歳 | 一般の扶養(38万円)。上限を超えると0円 |
| 修士2年 | 2002年4月2日〜2003年4月1日 | 23歳か24歳 | 一般の扶養(38万円) |
| 博士後期1年 | 2001年4月2日〜2002年4月1日 | 24歳か25歳 | 一般の扶養(38万円) |
浪人・留年・社会人を経て入った人は、上の表より年齢が上になります。参考に、文部科学省の学校基本調査(令和7年度)では、令和7年3月に修士課程を修了した77,633人のうち、令和7年5月1日現在で24歳の人が37,856人(48.8%)、25歳の人が18,942人(24.4%)、23歳以下の人は427人でした。自分がどの区分かは、生年月日で決まります。
3-4. 19歳以上23歳未満は「特定親族特別控除」が段階的に残る
令和7年分から、12月31日に19歳以上23歳未満の子の合計所得金額が扶養控除の上限を超えても、123万円以下なら、親は特定親族特別控除を受けられます(No.1177)。控除額は子の所得に応じて63万円から3万円まで減ります。
| 子の合計所得金額 | 令和7年分の給与の収入 | 令和8年分の給与の収入 | 親の所得税の控除 |
|---|---|---|---|
| 令和7年分は58万円超、令和8年分は62万円超〜85万円以下 | 123万円超150万円以下 | 136万円超159万円以下 | 63万円 |
| 85万円超90万円以下 | 150万円超155万円以下 | 159万円超164万円以下 | 61万円 |
| 90万円超95万円以下 | 155万円超160万円以下 | 164万円超169万円以下 | 51万円 |
| 95万円超100万円以下 | 160万円超165万円以下 | 169万円超174万円以下 | 41万円 |
| 100万円超105万円以下 | 165万円超170万円以下 | 174万円超179万円以下 | 31万円 |
| 105万円超110万円以下 | 170万円超175万円以下 | 179万円超184万円以下 | 21万円 |
| 110万円超115万円以下 | 175万円超180万円以下 | 184万円超189万円以下 | 11万円 |
| 115万円超120万円以下 | 180万円超185万円以下 | 189万円超194万円以下 | 6万円 |
| 120万円超123万円以下 | 185万円超188万円以下 | 194万円超197万円以下 | 3万円 |
給与の収入の欄は、国税庁の令和7年度改正のパンフレット(令和7年分)と「令和8年分 年末調整のしかた」(令和8年分)の値です。特定扶養の控除(63万円)と、特定親族特別控除の最初の段(63万円)は同じ額なので、19歳以上23歳未満の子の場合、給与の収入が令和7年分は150万円、令和8年分は159万円までなら、親の所得税の控除は減りません(当てはめ)。
3-5. 23歳以上は、上限を1円でも超えると控除が0円になる
特定親族特別控除は19歳以上23歳未満だけの制度です。23歳以上の大学院生には段階の控除がないので、令和8年分なら給与の収入136万円で親の控除は38万円、136万1円で0円です(当てはめ)。この記事でいちばん気をつけてほしい点です。
博士課程の学生は、飛び級などを除いて23歳以上です(当てはめ)。修士課程でも、3-3の表のとおり23歳の人がいます。
3-6. 下宿している院生と、配偶者がいる院生
「生計を一にする」は、同じ家に住むことではありません。国税庁は、親族が修学のために別居していても、生活費や学資金などを常に送金しているときは、生計を一にするものとして扱うと説明しています。下宿している院生でも、所得の要件を満たせば、扶養控除・特定親族特別控除の対象になりえます(当てはめ)。
結婚している院生は、配偶者の控除(配偶者控除)の側の要件もあります。控除の対象になる配偶者の合計所得金額の上限は、令和7年分が58万円以下、令和8年分が62万円以下です(No.1191)。
4. 親の住民税の扶養と、親の税の増え方
4-1. 住民税は前の年の所得で、1年遅れて変わる
住民税は、前の年の1月〜12月の所得にかかります(総務省)。扶養親族の所得の要件は、令和8年度分(2025年の所得)が58万円以下(給与だけなら123万円以下)、令和9年度分(2026年の所得)が62万円以下(136万円以下)です(総務省の通知・事務連絡、大阪市・京都市)。控除額は一般の扶養が33万円、特定扶養(19歳以上22歳以下)が45万円で、所得税(38万円・63万円)より小さい額です。
4-2. 住民税の特定親族特別控除
住民税にも、令和8年度分から特定親族特別控除があります(総務省、令和7年4月1日の通知)。令和8年度分(2025年の所得)の表は次のとおりです。
| 子の前の年の合計所得金額 | 給与だけの場合の収入(大阪市) | 親の住民税の控除 |
|---|---|---|
| 58万円超95万円以下 | 123万円超160万円以下 | 45万円 |
| 95万円超100万円以下 | 160万円超165万円以下 | 41万円 |
| 100万円超105万円以下 | 165万円超170万円以下 | 31万円 |
| 105万円超110万円以下 | 170万円超175万円以下 | 21万円 |
| 110万円超115万円以下 | 175万円超180万円以下 | 11万円 |
| 115万円超120万円以下 | 180万円超185万円以下 | 6万円 |
| 120万円超123万円以下 | 185万円超188万円以下 | 3万円 |
令和9年度分(2026年の所得)は、扶養の要件が62万円になるので、いちばん上の段が「62万円超」から始まると読めます。ただ、そう書いた総務省や市の文は見つけられませんでした(未確認)。福岡市は、20歳の子の令和8年中の給与の収入が160万円(給与所得86万円)なら、控除額は45万円という例を載せています。
4-3. 親の税は1年でいくら増えるか(計算)
子が扶養から外れたときの親の税の増え方は、なくなる控除の額に税率を掛けた額が目安です。所得税は、なくなる控除×親の所得税の税率×1.021(復興特別所得税2.1%、令和8年分まで)、住民税は、なくなる控除×10%で計算しました(1円未満切り捨て)。
| 親の所得税の税率 | 一般の扶養(38万円・33万円)がなくなる | 特定扶養(63万円・45万円)がなくなる |
|---|---|---|
| 5% | 19,399円+33,000円=52,399円 | 32,161円+45,000円=77,161円 |
| 10% | 38,798円+33,000円=71,798円 | 64,323円+45,000円=109,323円 |
| 20% | 77,596円+33,000円=110,596円 | 128,646円+45,000円=173,646円 |
| 23% | 89,235円+33,000円=122,235円 | 147,942円+45,000円=192,942円 |
| 33% | 128,033円+33,000円=161,033円 | 212,265円+45,000円=257,265円 |
| 40% | 155,192円+33,000円=188,192円 | 257,292円+45,000円=302,292円 |
| 45% | 174,591円+33,000円=207,591円 | 289,453円+45,000円=334,453円 |
税率は国税庁 No.2260 の表で、親の「課税される所得金額」で決まります(195万円未満は5%、195万円以上330万円未満は10%、330万円以上695万円未満は20%など)。表の税率は、扶養控除がなくなった後の親の課税される所得で決まる税率を使います。その税率で見ると、扶養控除がなくなる前と後で税率の区切りをまたぐときは、表より少なくなります。正確には、なくなる前と後の課税される所得でそれぞれ税額を出して、差を取ります。19歳以上23歳未満の子は特定親族特別控除の段があるので、表の右の列の全額が増えるのは、給与の収入が197万円(令和8年分)を超えたときです。23歳以上の子は段がないので、上限を超えると左の列の全額が増えます。会社の扶養手当(家族手当)は会社の規程で決まるので、ここには入れていません。
5. 健康保険の扶養(被扶養者)
5-1. 130万円未満。19歳以上23歳未満は150万円未満
親が会社員などで健康保険(協会けんぽ・健康保険組合)に入っている場合、子は収入などの要件を満たせば親の被扶養者になります。年間収入の要件は130万円未満で、扶養の認定日が2025年10月1日以降なら、19歳以上23歳未満(被保険者の配偶者を除く)は150万円未満です(厚生労働省の通知、日本年金機構)。60歳以上や障害者は180万円未満です。
- 年齢は、扶養の認定日がある年の12月31日の時点で見ます。12月31日に23歳になる年からは130万円未満です
- 学生かどうかは問いません。年齢だけで判断します(日本年金機構)
- 年間収入は、過去の収入ではなく、扶養に入る日から先1年の見込みです。所得税のように1月〜12月の合計で見るのではありません
- 給与などの月額の目安は、130万円なら108,333円以下です(日本年金機構)。19歳以上23歳未満の150万円なら、月額の目安は125,000円未満です(150万円÷12=125,000円で、ちょうどでは満たさない、計算。150万円の月額の目安を書いた公式の文は確かめていません)
- 同居なら被保険者(親)の年収の2分の1未満、別居なら親からの仕送りの額未満であることも要件です
税は「以下」、健康保険は「未満」です。健康保険の基準は、130万円ちょうどでは満たしません。
5-2. 2026年4月からは、給与だけなら労働契約で見込む
扶養の認定日が2026年4月1日以降で、給与の収入だけの人は、労働契約で決まった賃金(諸手当・賞与を含む)から年間収入を見込みます。契約にはっきり書かれていない時間外労働の賃金(残業代)は、年間収入に入れません(厚生労働省の通知・Q&A)。TA・RAだけの院生は、雇用契約の時給と予定の時間で見込むことになります(当てはめ)。ただし、契約期間が1年に満たない場合(学期ごとの契約など)や、シフト制で労働時間の記載がはっきりしない場合は、労働契約の内容では年間収入を判定できないので、従来どおり給与明細書、課税(非課税)証明書等で判定します(厚生労働省のQ&A第2版 Q2-2)。複数の勤務先で働く場合は、勤務先ごとの労働条件通知書等で見込額を出して合算し、どれか1つでも算定できなければ従来どおりの判定になります(Q2-3)。年金や事業収入などがある人は、従来どおり給与明細書、課税(非課税)証明書等で判定します。
学振DCとSPRINGは雇用契約ではないので、この取扱いには当たらず、従来どおり収入の見込みで判定すると読めます(未確認)。
5-3. 入れるか分からないものは、保険者に確認する
次のものを健康保険の年間収入に含めるかは、厚生労働省・日本年金機構の現行の資料では確かめられませんでした(未確認)。親の健康保険の保険者(協会けんぽ・健康保険組合)に確認してください。
- 通勤手当
- 給付型の奨学金
- 学振DCの研究遂行経費(研究奨励金の3割)
5-4. 親が国民健康保険・共済組合の場合
国民健康保険には「被扶養者」という仕組みはなく、世帯の全員が加入者です(当てはめ)。親が国民健康保険のとき、下宿している院生は、国民健康保険法116条(修学中の被保険者の特例)で、親元の世帯の国民健康保険に入る扱いになります(当てはめ)。親が公務員などで共済組合に入っている場合に、150万円の取扱いや労働契約による見込みがそのまま当てはまるかは確かめていません(未確認)。
5-5. 昼間の院生は、短時間労働者としては勤務先の社会保険に入らない
1週の所定労働時間と1月の所定労働日数が、同じ事業所の通常の労働者の4分の3以上の人(4分の3基準)は、勤務先の健康保険・厚生年金に入ります。学生でも、4分の3基準を満たせば入ります。4分の3基準を満たさない短時間労働者が入るのは、週の所定労働時間が20時間以上、学生でないこと、特定適用事業所等で働いていること、の3つの要件を満たすときです(日本年金機構)。日本年金機構は、この「学生」に大学(大学院を含む)の学生が入ると説明しています。例外は、休学中の人、卒業後も同じ勤務先で働くことになっている人、いわゆる社会人大学院生などです。2026年10月1日には、賃金の要件(月額8.8万円以上)がなくなりましたが、「学生でないこと」の要件は残っています。自分の働き方が4分の3基準を満たすかは、勤務先に確かめてください。パート・アルバイトの加入の条件は社会保険の加入条件の記事にまとめています。
5-6. 外れたら、勤務先で入るか、国民健康保険と国民年金か
親の被扶養者でなくなった院生のうち、勤務先の健康保険・厚生年金の加入の要件に当たらない人は、国民健康保険に入ります。国民健康保険に入るときは、14日以内に住んでいる市区町村の窓口で手続きします(厚生労働省)。保険料は市区町村ごとに違います。20歳以上なら、国民年金の第1号被保険者です(8章)。勤務先で加入の要件に当たる人(4分の3基準を満たす人など)は、勤務先の健康保険と厚生年金(国民年金の第2号被保険者)に入ります。
6. TA・RA・学振DC・SPRING・奨学金の扱い
| 種類 | 税の所得の区分 | 源泉徴収・申告 | 社会保険 |
|---|---|---|---|
| TA・RA(大学に雇用される) | 給与所得 | 毎月源泉徴収、12月に年末調整(扶養控除等申告書を出した勤務先) | 4分の3基準を満たさない短時間労働者なら、昼間の院生は勤務先の健康保険・厚生年金に入らない(4分の3以上なら学生でも入る) |
| RA(委嘱) | 給与所得(筑波大学の例) | 毎月源泉徴収、12月に年末調整(筑波大学の例) | 雇用ではない(筑波大学) |
| 学振DC(研究奨励金) | 給与所得 | 日本学術振興会が源泉徴収・年末調整、1月下旬に源泉徴収票 | 日本学術振興会では入れない。本人が国民健康保険・国民年金 |
| SPRING・BOOST(研究奨励費) | 雑所得 | 本人の確定申告が必要 | 本人が手続き(実施機関が雇用する場合を除く) |
| 給付型の奨学金・授業料免除 | 非課税 | 申告は要らない | 健康保険の年間収入に含めるかは未確認 |
| 貸与型の奨学金 | 借入金で所得ではない(当てはめ) | 申告は要らない | 健康保険の年間収入に含めるかは未確認 |
6-1. TA・RA
東京科学大学は、RAと同じくTAも雇用の位置づけで、学生アシスタントで得た収入は給与所得になると案内しています。筑波大学のRA(委嘱)のQ&Aも、税法上は給与所得として課税し、毎月源泉徴収して12月に年末調整すると書いています。TA・RAの給与は、3章の給与の収入の上限(令和8年分136万円・197万円)にそのまま当てはめられます(当てはめ)。
6-2. 学振DC(特別研究員の研究奨励金)
日本学術振興会の「特別研究員 遵守事項および諸手続の手引」(令和8年度版)では、DCの研究奨励金の月額は、令和7年度以前に採用された人が200,000円、令和8年度に採用された人が227,000円です(支給金額は今後変更となる可能性があると書かれています)。採用の最終年次で一定以上の評価を受けた人には、研究奨励金特別手当(月30,000円)があり、給与所得として研究奨励金に合算されます。
研究奨励金は給与所得で、毎月源泉徴収され、12月に年末調整されます。研究奨励金の3割相当額を上限に「研究遂行経費」として、所得税・住民税の課税対象から除けます。源泉徴収票の支払金額は、研究遂行経費を引いた額です。年度(4月〜翌3月)の研究遂行経費の支出が研究奨励金の3割に満たなかったときは、足りない分に追徴課税があります。
DCの収入を、3章の上限に当てはめると次のとおりです(計算。所得税法別表第五の端数の処理は省略)。
| 場合 | 年分 | 研究奨励金(1〜12月) | 給与の収入(支払金額) | 給与所得 | 23歳以上:扶養控除 | 19歳以上23歳未満:特定親族特別控除 |
|---|---|---|---|---|---|---|
| 2025年4月採用(月200,000円)の初年、9か月、3割を除く | 令和7年分 | 1,800,000円 | 1,260,000円 | 610,000円 | 対象外(上限58万円) | 63万円 |
| 月200,000円の12か月、3割を除く | 令和8年分 | 2,400,000円 | 1,680,000円 | 940,000円 | 対象外(上限62万円) | 51万円 |
| 月200,000円の12か月、研究遂行経費なし | 令和8年分 | 2,400,000円 | 2,400,000円 | 1,600,000円 | 対象外 | なし(123万円超) |
| 2026年4月採用(月227,000円)の初年、9か月、3割を除く | 令和8年分 | 2,043,000円 | 1,430,100円 | 690,100円 | 対象外(上限62万円) | 63万円 |
| 月227,000円の12か月、3割を除く | 令和9年分 | 2,724,000円 | 1,906,800円 | 1,166,800円 | 対象外 | 6万円 |
| 月227,000円の12か月、研究遂行経費なし | 令和9年分 | 2,724,000円 | 2,724,000円 | 1,826,800円 | 対象外 | なし(123万円超) |
令和8年度に採用された人の12か月分が1つの年に入るのは、2027年(令和9年分)からです。令和9年分は、基礎控除・給与所得控除が令和8年分と同じなので、同じ式で計算しました(計算)。どの行も23歳以上なら扶養控除の上限を超えます。19歳以上23歳未満のDC(飛び級など)は、他に収入がなければ、特定親族特別控除が残る場合があります(当てはめ)。健康保険の年間収入で見ると、研究奨励金の年額(240万円・272.4万円)は130万円・150万円を超えます(計算)。研究遂行経費を健康保険の年間収入から除くかは未確認です。
手引には、親などの扶養親族になっている場合は親の勤務先で手続きが要ることがあるので親の勤務先に照会するよう、また日本学術振興会では社会保険に入れないので各自で国民健康保険・国民年金に入るよう書かれています。DCの金額や学費全体は大学院の学費と博士課程の給料の記事に、博士課程の修了後の進路は博士課程の就職の記事にまとめています。
6-3. SPRING・BOOST(研究奨励費)
科学技術振興機構の「SPRING 事務処理説明書」(令和8年度)は、研究奨励費(生活費相当額)は税法上雑所得として扱われ、所得税・住民税の課税対象になり、確定申告が必要になると書いています。社会保険・年金の手続きは選抜学生が自分で行い(実施機関が別に雇用手続きをする場合を除く)、健康保険や扶養手当の扶養の扱いは親の職場に問い合わせるよう案内しています。大学でTA・RAとして働いて対価を受けることは禁止されていません。
雑所得には給与所得控除がないので、収入から必要経費を引いた額がそのまま所得になります。研究奨励費が年180万円で必要経費がなければ、合計所得金額は180万円で、扶養控除の上限(62万円)も特定親族特別控除の上限(123万円)も超えます(当てはめ)。研究に使った費用を雑所得の必要経費にできるかは、公式の資料で確かめられませんでした(未確認)。
6-4. 奨学金と親からの仕送り
所得税法9条1項15号は、学資に充てるため給付される金品(給与など対価の性質のあるものを除く)と、扶養義務者の間で扶養義務を果たすために給付される金品を非課税としています。給付型の奨学金・授業料免除・親からの仕送りや学費の負担は、税の扶養の合計所得金額に入りません(当てはめ)。貸与型の奨学金は返す必要のある借入金なので所得ではありません(当てはめ。そう書いた国税庁・日本学生支援機構の文は確かめていません)。
健康保険の年間収入に給付型の奨学金を含めるかは、国の資料では確かめられませんでした(5-3)。学部の給付型奨学金の基準は給付型奨学金の記事にまとめています。
7. 学生本人の税(所得税・住民税・勤労学生控除)
7-1. 本人の所得税がかかり始める線
| 年分 | 基礎控除 | 給与所得控除の最低額 | 給与だけの人の所得税がかかり始める線 |
|---|---|---|---|
| 令和7年分 | 95万円(合計所得金額132万円以下) | 65万円 | 給与の収入160万円超(計算) |
| 令和8年分・令和9年分 | 104万円(合計所得金額489万円以下) | 74万円 | 給与の収入178万円超(計算) |
基礎控除は国税庁 No.1199 と「令和8年分 年末調整のしかた」の値です。令和8年分の178万円は、財務省が「所得税の負担開始水準」として示した178万円と同じです。社会保険料控除(自分で払った国民健康保険料・国民年金保険料など)があれば、その分だけ線は上がります。令和10年分以後の額は確かめていません(未確認)。
7-2. 本人の住民税がかかる線
| 年度分(対象の所得) | 給与所得控除の最低額 | 単身で住民税がかからない線(給与だけ) | 勤労学生控除の上限(給与だけ) |
|---|---|---|---|
| 令和8年度分(2025年の所得) | 65万円 | 110万円以下 | 150万円以下 |
| 令和9年度分(2026年の所得) | 74万円 | 119万円以下 | 163万円以下 |
単身の人は、前の年の合計所得金額が45万円以下なら住民税がかかりません(福岡市・京都市・総務省の資料)。給与だけなら、45万円+65万円=110万円、45万円+74万円=119万円です(計算)。均等割の非課税の基準は市区町村で違うことがあるので、住んでいる市区町村で確かめてください。地方税法295条で住民税がかからない人(障害者・未成年者・寡婦・ひとり親で、前の年の合計所得金額が135万円以下)に、勤労学生は入っていません。
7-3. 勤労学生控除は、主に住民税で差が出る
勤労学生控除は、所得税27万円・住民税26万円の控除です。要件は、合計所得金額が令和7年分85万円以下(給与だけなら150万円以下)、令和8年分89万円以下(163万円以下)で、勤労に基づく所得以外の所得が10万円以下であることなどです(国税庁 No.1175、総務省の事務連絡)。SPRINGの研究奨励費(雑所得)が勤労に基づく所得に当たるかは確かめられませんでした(未確認)。大学院は大学に置かれるもの(学校教育法97条)なので、大学院生も「大学の学生」に当たります(当てはめ)。
給与だけの院生は、勤労学生控除の上限(令和7年分150万円・令和8年分163万円)が、所得税がかかり始める線(160万円・178万円)より下にあります。このため、勤労学生控除がなくても所得税は0円の範囲で、差が出るのは主に住民税です(当てはめ)。住民税では、令和8年度分なら給与の収入110万円超150万円以下、令和9年度分なら119万円超163万円以下の人で、所得割の対象が26万円減ります。均等割は残ります。
勤労学生控除を受けても、親の扶養の判定に使う合計所得金額は変わりません。学振DCの12か月分(3割を除いても給与の収入168万円以上、計算)やSPRING(年180万円以上)は、上限を超えるので勤労学生控除は使えません(当てはめ)。DCの採用の初年(4月〜12月の9か月)は、上限以下になる場合があります(6-2の表の計算。計算機4で確かめられます)。手続きは、勤務先に出す扶養控除等申告書に書くか、確定申告で行います。
7-4. 年末調整と確定申告
TA・RA・アルバイトを掛け持ちしていて、扶養控除等申告書を出していない勤務先の給与は、乙欄で源泉徴収されます。年収が少なくても、確定申告すれば還付になることがあります(当てはめ)。SPRINGの研究奨励費(雑所得)を受け、TA・RAの給与もある人は、国税庁 No.1900 が確定申告の必要な人に挙げている、給与以外の所得の合計が20万円を超える人に当たります。学振DCの人が同じ機関からアルバイトなどの報酬も受けるときは、日本学術振興会が「主たる給与の支払者」になることを雇用先に説明し、源泉徴収票の発行を頼むよう手引に書かれています。
8. 大学院生の国民年金と学生納付特例
8-1. 20歳以上の院生も国民年金に入る
日本国内に住所のある20歳以上60歳未満の人は、学生も国民年金に入ることが法律で決められています(日本年金機構)。令和8年度(2026年4月〜2027年3月)の保険料は月17,920円です。1年分は215,040円です(計算)。
8-2. 学生納付特例は、本人の前の年の所得だけで審査
学生納付特例は、大学(大学院)などの学生が、在学中の保険料の納付を猶予してもらう制度です。所得の基準は「128万円+扶養親族等の数×38万円+社会保険料控除等」で、家族の所得の多寡は問いません(日本年金機構)。承認の期間は4月〜翌年3月の1年で、前の年の所得で審査されます。
給与だけで、扶養親族も社会保険料控除もない人の給与の収入の目安は、令和8年度(2025年の所得)が約194.3万円以下、令和9年度(2026年の所得)が202万円以下です(計算。令和9年度も基準が128万円のままなら。給与の収入の目安を書いた日本年金機構の文は確かめていません)。
学振DC・SPRINGの人の目安は次のとおりです(当てはめ。扶養親族なしの場合)。
- DCの月227,000円の12か月で3割を除くと、給与所得116.68万円で、128万円以下になる計算です
- DCの月200,000円の12か月で3割を除くと、94万円で、128万円以下になる計算です。研究遂行経費なし(160万円)では、社会保険料控除が32万円以上ないと超えます
- SPRINGの年180万円(必要経費なし)は、社会保険料控除が52万円以上ないと超えます
審査は市区町村の所得の情報で行われるので、前の年の所得は源泉徴収票や確定申告書で確かめてください。
8-3. 申請は毎年度。大学から大学院へ進むときも出し直す
学生納付特例は年度ごとの申請です。大学から大学院へ進むなど在学する学校が変わる人は、継続の申請書(はがき)では申請できず、市区町村の国民年金の窓口か年金事務所に、在学証明書(原本)か学生証の写しを添えて申請します(日本年金機構の令和6年度分の案内)。さかのぼって申請できるのは、申請の時点から2年1か月前までです。
8-4. 追納は10年以内。親が払えば親の社会保険料控除
学生納付特例の期間は、年金を受け取るための期間(受給資格期間)には入りますが、老齢基礎年金の額の計算には入りません。追納が承認された月の前10年以内の期間は追納でき、3年度目以降は当時の保険料に加算額が上乗せされます。追納した保険料は社会保険料控除の対象です(日本年金機構)。
生計を一にする親が院生の国民年金保険料(追納分を含む)を払えば、親の社会保険料控除になります(国税庁 No.1130 の当てはめ)。国民年金の免除・猶予と追納、将来の年金の減り方は退職後の国民年金の記事でも説明しています。
9. 計算機:親の税の扶養/健康保険の扶養/TA・RA・DC・SPRINGの扱い/本人の税と学生納付特例
4つは別々に使えます。
- 1. 親の税の扶養:年分(令和7年分・令和8年分)、生年月日、給与の収入、給与以外の所得、親の所得税の税率を入れると、12月31日の年齢、子の合計所得金額、特定扶養・一般の扶養・特定親族特別控除・対象外のどれに当たるか、親の所得税・住民税の控除額と、親の税の増え方の目安を出します。令和9年度分の住民税の特定親族特別控除は、令和8年度分の表を当てた参考の値です
- 2. 健康保険の扶養:だれの扶養に入るか、12月31日の年齢、扶養の認定日(2025年9月30日以前/2025年10月1日〜2026年3月31日/2026年4月1日以降)、収入の種類、先1年の見込みの年間収入か月額を入れると、130万円・150万円などの基準額と比べます。労働契約で見込む取扱いは、認定日が2026年4月1日以降のときだけ出します。通勤手当・給付型の奨学金・DCの研究遂行経費を含めるかは、毎回「保険者に確認」と出します
- 3. TA・RA・DC・SPRING・奨学金:種類、月額、その年に受け取る月数、DCの研究遂行経費、年分、年齢を入れると、所得の区分(給与所得・雑所得・非課税)と、税・社会保険・国民年金の扱いを並べます
- 4. 本人の税:年分、給与の収入、給与以外の所得、そのうち勤労に基づく所得以外の所得、自分で払った社会保険料、扶養している人の数を入れると、本人の所得税の目安、住民税がかかるか、勤労学生控除の要件に当たるか、学生納付特例の所得の基準に入るかを出します
結果は、入れた値と、この記事で見た公式の資料の値だけによる目安です。自分の場合に当てはめた結論ではありません。
親の税の扶養/健康保険の扶養/TA・RA・学振DC・SPRINGの扱い/本人の税と学生納付特例
入れた値は、このページの中で使うだけで、どこにも送られません。初めから入っている値は入力の例です。4つは別々に使えます。金額は 1360000・136万・1,360,000円 のどれでも読みます。
1. 親の税の扶養(扶養控除・特定扶養・特定親族特別控除)
2. 健康保険の扶養(被扶養者)
3. TA・RA・学振DC・SPRING・奨学金の扱い
4. 本人の税・勤労学生控除・学生納付特例
初めから入っている例は、2003年6月15日生まれ(2026年12月31日に23歳)の院生が、2026年にTA・RAなどで給与を140万円受け取る場合です。計算機1は、合計所得金額66万円(計算)で上限62万円を超え、23歳以上なので控除は0円、親の所得税の税率が10%なら親の税は1年で71,798円増える目安と出します。計算機3は、2026年4月に採用されたDC(月227,000円の9か月、3割を除く)で、給与所得690,100円と出します。
10. よくある質問
大学院生の扶養は年収いくらまでですか?(2026年)
親の税の扶養は、給与だけなら令和8年分(2026年の収入)が136万円以下、令和7年分が123万円以下です。健康保険の扶養は、先1年の見込みが130万円未満、19歳以上23歳未満は150万円未満です。税は1月〜12月の合計で「以下」、健康保険は先1年の見込みで「未満」です(2章)。
24歳の大学院生は扶養控除の対象ですか?
対象です。合計所得金額が上限以下(令和8年分は62万円以下、給与だけなら136万円以下)なら、一般の扶養として親の所得税38万円・住民税33万円の控除になります。特定扶養(63万円)と特定親族特別控除は12月31日に19歳以上23歳未満の人だけなので、24歳の院生は上限を1円でも超えると控除が0円になります(3-5)。
大学院生は扶養から抜けますか?
大学院生だから外れるのではなく、収入で決まります。税の扶養は12月31日の時点のその年の所得、健康保険の扶養は先1年の見込みで判定します。学振DCの研究奨励金やSPRINGの研究奨励費は、年額で税の上限も健康保険の基準も超えます(計算、6章)。
大学院生は勤労学生控除を受けられますか?
大学院生も「大学の学生」に当たります(当てはめ)。合計所得金額が令和8年分89万円以下(給与だけなら163万円以下)で、勤労に基づく所得以外の所得が10万円以下なら要件に当たります。ただ、給与だけなら所得税は控除がなくても0円の範囲なので、差が出るのは主に住民税です(7-3)。
学振DCに採用されたら、親の扶養はどうなりますか?
研究奨励金は給与所得で、研究遂行経費の3割を除いても、23歳以上なら税の扶養の上限を超えます(計算)。健康保険も、年額240万円・272.4万円は基準を超えます。日本学術振興会では社会保険に入れないので、本人が国民健康保険・国民年金に入ります。親の勤務先での手続きが要ることがあると手引に書かれています(6-2)。
大学院生も国民年金を払うのですか?
20歳以上なら国民年金に入ります。令和8年度の保険料は月17,920円です。学生納付特例を申請すれば在学中の納付を猶予してもらえ、所得の基準は本人の前の年の所得だけで見ます。追納は10年以内です(8章)。
扶養から外れたら、親の税はいつ増えますか?
所得税はその年分(12月の年末調整か確定申告)、住民税は翌年度分(翌年6月ごろから)です。2026年の収入で外れたら、所得税は令和8年分、住民税は令和9年度分で増えます(当てはめ、4章)。
奨学金は扶養の収入に入りますか?
税では、給付型の奨学金は所得税法9条1項15号で非課税なので、合計所得金額に入りません。貸与型は借入金なので所得ではありません(当てはめ)。健康保険の年間収入に給付型の奨学金を含めるかは確かめられなかったので、親の健康保険の保険者に確認してください(6-4)。
11. まとめ
- 親の税の扶養の上限は、給与だけなら令和8年分136万円以下、令和7年分123万円以下。103万円は令和6年分まで
- 年齢は12月31日で見る。19歳以上23歳未満は特定扶養(63万円)と特定親族特別控除(給与の収入197万円以下まで、令和8年分)
- 23歳以上は段階の控除がなく、上限を1円でも超えると親の控除(所得税38万円・住民税33万円)が0円。修士1年でも生年月日によっては23歳
- 住民税は1年遅れ。2026年の収入は令和9年度分の住民税で、扶養の要件は62万円以下
- 健康保険の扶養は、先1年の見込みで130万円未満(19歳以上23歳未満は150万円未満)。学生かどうかは問わない。通勤手当・給付型の奨学金・研究遂行経費の扱いは保険者に確認
- TA・RA・学振DCは給与所得、SPRINGは雑所得、給付型の奨学金は非課税。DCは月200,000円(令和7年度以前の採用)・227,000円(令和8年度の採用)
- 本人の所得税は給与の収入178万円超(令和8年分)からかかる。勤労学生控除で差が出るのは主に住民税
- 20歳以上は国民年金に入る。学生納付特例は本人の前の年の所得だけで審査し、毎年度申請する
- どれも、勤務先・保険者・税務署・市区町村で確かめる
12. 出典
- 国税庁「No.1180 扶養控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- 国税庁「No.1177 特定親族特別控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm
- 国税庁「No.1410 給与所得控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁「No.1199 基礎控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
- 国税庁「No.1175 勤労学生控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1175.htm
- 国税庁「No.1191 配偶者控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm
- 国税庁「No.2260 所得税の税率」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁「No.1900 給与所得者で確定申告が必要な人」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 国税庁「No.2011 課税される所得と非課税所得」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2011.htm
- 国税庁「No.1130 社会保険料控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」https://www.nta.go.jp/users/gensen/2026kiso/index.htm
- 国税庁「源泉所得税の改正のあらまし」(令和8年4月)https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
- 国税庁「令和8年分 年末調整のしかた」Ⅰ 昨年と比べて変わった点https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf、速算表・特定親族特別控除・扶養控除額等の表https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/115.pdf
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について(源泉所得税関係)」(令和7年4月)https://www.nta.go.jp/publication/pamph/gensen/0025004-025.pdf
- 国税庁 確定申告の手引の用語「生計を一にする」https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/03/order3/yogo/3-3_y03.htm
- 財務省 広報誌ファイナンス 令和8年4月号「特集 令和8年度 税制改正(国税)等について」https://www.mof.go.jp/public_relations/finance/202604/202604c.html
- e-Gov 法令検索「所得税法」(9条1項15号)https://laws.e-gov.go.jp/law/340AC0000000033
- e-Gov 法令検索「学校教育法」(97条)https://laws.e-gov.go.jp/law/322AC0000000026
- 総務省「地方税制度|個人住民税」https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html
- 総務大臣「地方税法、同法施行令、同法施行規則の改正等について」(総税企第59号、令和7年4月1日)https://www.soumu.go.jp/main_content/001004707.pdf
- 総務省自治税務局「令和8年度地方税制改正・地方税務行政の運営に当たっての留意事項等について」(令和8年1月21日)https://www.soumu.go.jp/main_content/001053325.pdf
- 総務省自治税務局市町村税課「個人住民税の基礎控除等について」(令和8年5月29日)https://www.soumu.go.jp/main_content/001075462.pdf
- e-Gov 法令検索「地方税法」(295条)https://laws.e-gov.go.jp/law/325AC0000000226
- 大阪市「所得控除額の計算」https://www.city.osaka.lg.jp/zaisei/page/0000370588.html
- 京都市「令和9年度個人市・府民税に適用される税制改正(いわゆる年収の壁)について」https://www.city.kyoto.lg.jp/gyozai/page/0000354723.html
- 福岡市「令和9年度個人市県民税の税制改正」https://www.city.fukuoka.lg.jp/zaisei/shisanzei/life/R9_kaisei.html
- 厚生労働省「19歳以上23歳未満の被扶養者に係る認定について」(保発0704第1号・年管発0704第1号、令和7年7月4日)https://www.mhlw.go.jp/hourei/doc/tsuchi/T250724S0010.pdf
- 厚生労働省「19歳以上23歳未満の被扶養者に係る認定に関するQ&Aについて」https://www.mhlw.go.jp/content/001678030.pdf
- 厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(保保発1001第3号・年管管発1001第3号、令和7年10月1日)https://www.mhlw.go.jp/hourei/doc/tsuchi/T251006S0060.pdf、同Q&Ahttps://www.mhlw.go.jp/hourei/doc/tsuchi/T251006S0070.pdf
- 厚生労働省保険局保険課・年金局事業管理課「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いに係るQ&A(第2版)について」(令和8年3月9日 事務連絡)https://www.mhlw.go.jp/web/t_doc?dataId=00tc9817&dataType=1&pageNo=1
- 厚生労働省「『年収の壁』への対応」https://www.mhlw.go.jp/stf/taiou_001_00002.html
- 厚生労働省「国民健康保険の加入・脱退について」https://www.mhlw.go.jp/stf/newpage_21539.html
- e-Gov 法令検索「国民健康保険法」(116条)https://laws.e-gov.go.jp/law/333AC0000000192
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20141202.html
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」(2025年8月19日)https://www.nenkin.go.jp/oshirase/taisetu/2025/202508/0819.html
- 日本年金機構「年金Q&A(19歳以上23歳未満の被扶養者にかかる認定)学生であることは要件ですか」https://www.nenkin.go.jp/section/faq/kounen/dependents/aged19to22/student.html
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」https://www.nenkin.go.jp/oshirase/taisetu/jigyosho/2026/202610/100104.html
- 日本年金機構「適用拡大の実施により、短時間労働者に対する厚生年金保険・健康保険の被保険者資格の取得要件はどのようになりますか。」https://www.nenkin.go.jp/section/faq/kounen/tekiyoukakudai/tanjikan/shutokuyouken.html
- 日本年金機構「短時間労働者の要件に「学生でないこと」がありますが、「学生」とはどのような者を指すのですか」https://www.nenkin.go.jp/section/faq/kounen/tekiyoukakudai/tanjikan/gakusei02.html
- 日本年金機構「国民年金保険料の学生納付特例制度」https://www.nenkin.go.jp/service/kokunen/menjo/20150514.html
- 日本年金機構「令和8年度版 20歳以上の学生の方へ 学生納付特例制度」https://www.nenkin.go.jp/service/pamphlet/kokuminnenkin.files/point.pdf
- 日本年金機構「国民年金保険料 学生納付特例申請について」(令和6年度分の案内)https://www.nenkin.go.jp/oshirase/taisetu/2024/202404/040102.files/002.pdf
- 日本年金機構「国民年金保険料の追納制度」https://www.nenkin.go.jp/service/kokunen/menjo/20150331.html
- 日本年金機構「国民年金の保険料はいくらですか。」https://www.nenkin.go.jp/section/faq/kokunen/seido/hokenryo/seidosetsumei/20150331.html
- 日本年金機構「学生のための知っておきたい年金のはなし」https://www.nenkin.go.jp/service/kokunen/kanyu/20150401.html
- 日本学術振興会「日本学術振興会特別研究員 遵守事項および諸手続の手引 令和8(2026)年度版」https://www.jsps.go.jp/file/storage/j-pd/3/r8/pddc/r8_1_tebiki.pdf
- 日本学術振興会「特別研究員 よくある質問」https://www.jsps.go.jp/j-pd/pd_shitsumon.html
- 科学技術振興機構「令和8年度 次世代研究者挑戦的研究プログラム(SPRING)事務処理説明書」https://www.jst.go.jp/jisedai/spring/dl/jimu/manual_SPRING_20260401.pdf
- 筑波大学「リサーチ・アシスタント(委嘱)制度に関するQ&A」https://ura.sec.tsukuba.ac.jp/portal/wp-content/uploads/2023/01/QA20220105.pdf
- 東京科学大学 人事労務課「学生アシスタント」https://www.jinjika.jim.titech.ac.jp/syoku/、「税法上の取り扱い・確定申告,扶養の所得制限について」http://www.jinjika.jim.titech.ac.jp/syoku/sub6.html
- e-Stat 学校基本調査 令和7年度 卒業後の状況調査 表96「大学院 年齢別卒業者数」https://www.e-stat.go.jp/stat-search/files?stat_infid=000040393035
13. あわせて読む
- 大学院の学費はいくら?修士・博士の総額、奨学金の返済と免除、博士課程の給料(学振・SPRING)と院卒の生涯賃金(計算機つき)(学振DC・SPRINGの金額と、修士・博士の学費の総額)
- 博士課程の就職は厳しい?就職率・就職先・民間就職の割合と就活の時期、博士を採用する企業(計算機つき)(博士課程の修了後の就職率と就職先)
- 社会保険の加入条件は?パート・アルバイトは週20時間から(2026年10月に賃金要件撤廃)、扶養から外れる年収と手取りの比較(判定の計算機つき)(勤務先の健康保険・厚生年金に入る条件)
- 退職後の国民年金はいくら?14日以内の切り替え、失業の特例で免除・猶予、将来の年金の減り方と追納、扶養していた配偶者の手続き(計算機つき)(国民年金の免除・猶予と追納、将来の年金の減り方)
- 給付型奨学金は親のNISAで外れる?資産基準5,000万円と、所得制限なし・併用できる給付型の組み合わせ(多子世帯・ZEN大学・計算機つき)(学部の給付型奨学金の資産・所得の基準)