「Amazon 領収書 インボイス」「Amazon 適格請求書 出し方」「Amazon インボイス 見分け方」を調べて来られた方に、先に結論を書きます。
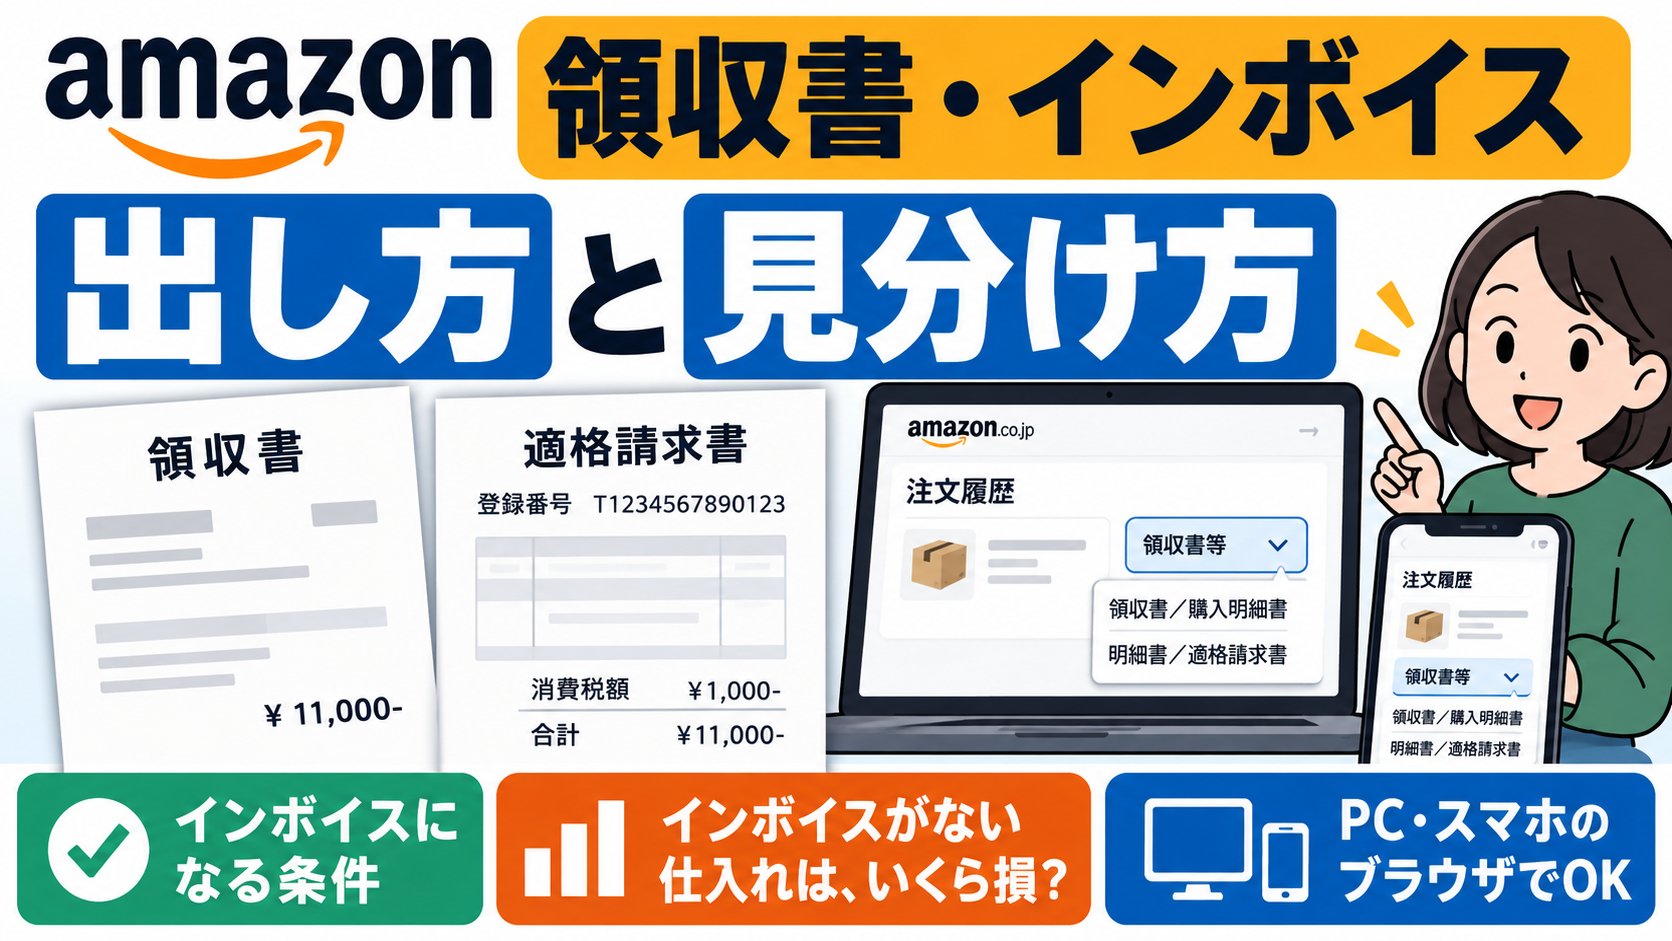
Amazonの領収書は、注文履歴の「領収書等」から出します(アプリではなく、PCかスマホのブラウザから。商品の発送後に表示されます)。インボイス(適格請求書)として出せるのは、販売元がAmazon.co.jpの商品と、インボイス登録をして登録番号をAmazonに登録している出品者の商品だけです。出品者が登録しているかは、個人のアカウントでは出品者に直接聞くしかありません。税務署にインボイス登録をしていない出品者から仕入れた分は、消費税の控除が満額にならず、2026年9月30日までは8割、10月1日からは7割になります(原則課税で、1回の取引が1万円未満の「少額特例」に当たらない場合)。
- 出し方:注文履歴 → 該当の注文の「領収書等」 → 「領収書/購入明細書」か「明細書/適格請求書」 → ブラウザで印刷(PDF保存)
- 出せない場合:発送前、Amazonショッピングアプリ、コンビニ・ATM・ネットバンキング・電子マネーで払った注文(窓口の受領書を使う)
- インボイスになる条件:販売元がAmazon.co.jp、または登録番号をAmazonに登録した出品者
- 見分け方:個人のアカウントは出品者に問い合わせる。Amazonビジネスのアカウントは検索の絞り込みと「適格請求書の発行対象です」の表示で分かる
- インボイスがない仕入れ:原則課税なら、控除できるのは消費税相当額の80%(2026年9月30日まで)→70%(2026年10月1日から)→50%→30%→0%(国税庁)。ただし一定規模以下の事業者の、1回の取引が税込1万円未満の仕入れは、2029年9月30日まで帳簿だけで控除できる(少額特例)
- 私:会社はインボイス登録をしている。Amazonでの仕入れは、カードの利用明細と会計ソフトの連携で記録してきた。出品者が登録しているかを気にして選んだことはない
私は中古品の売買を20年近く続けていて(古物商許可あり)、Amazonでは出品者として売り、仕入れでは買う側でも使ってきました。税金の判断は税理士か税務署に確かめてください。この記事は、Amazonのヘルプと国税庁の資料(2026年9月28日時点)に書かれていることを並べ、仕入れ先を選ぶときの差額を計算できるようにしたものです。メルカリとヤフオクは、メルカリの領収書とヤフオクの領収書に分けています。
| 知りたいこと | この記事の答え |
|---|---|
| 領収書の出し方 | 注文履歴の「領収書等」から。アプリでは出せない(1章) |
| 領収書と適格請求書の違い | メニューが2つある。インボイスになるのは販売元の条件を満たすときだけ(2章) |
| インボイス対応か見分けたい | 個人のアカウントは出品者に聞く。登録番号は国税庁の公表サイトで確かめられる(3章) |
| インボイスがない仕入れは損か | 原則課税なら、2026年10月からは消費税相当額の3割が控除できない。少額特例の対象なら差は出ない。計算機あり(4章) |
| カード明細で代わりになるか | 国税庁は、カード明細は一般的に適格請求書に当たらないとしている(5章) |
| 宛名・収入印紙・購入証明 | 6章 |
1. 領収書の出し方|注文履歴の「領収書等」から
Amazonのヘルプ「領収書の印刷」の手順です。
- 注文履歴を開く
- 該当の注文の「領収書等」を選ぶ
- 「領収書/購入明細書」を選ぶ(インボイスが要るときは「明細書/適格請求書」)
- ブラウザの印刷を選んで印刷する(PDFに保存するなら、印刷先をPDFにする)
- アプリでは出せない:Amazonショッピングアプリからは印刷できません。スマホなら、SafariやChromeで注文履歴を開き、共有メニューから印刷します。モバイルサイトで対象外の注文は、PCサイトから出します
- 発送後に表示される:ヘルプ「領収書等が発行されるタイミングについて」によると、商品が発送されるまでは、領収書等を見ることも印刷することもできません
- 何度でも出せる:「領収書/購入明細書」のリンクから何度でも再発行できます。セキュリティ上の理由で、Amazonは領収書の印刷や郵送はしていません
- 払い方で出ないものがある:コンビニ・ATM・ネットバンキング・電子マネーで払った注文は、Amazonは領収書を出さず、支払った窓口の受領書を使います(購入明細書とインボイスは注文履歴で確認できます)。コンビニ払いの決まりはAmazonのコンビニ払いにまとめています
2. 「領収書/購入明細書」と「明細書/適格請求書」
注文履歴の「領収書等」には、2つのメニューがあります。
| メニュー | 中身 | ヘルプの説明 |
|---|---|---|
| 領収書/購入明細書 | 支払ったことの証明 | メーカーに修理を頼むときの購入証明書としても使える。出品者が売った商品は、出品者名が領収書の発行者として印刷される |
| 明細書/適格請求書 | 消費税の仕入税額控除に使う書類 | 注文履歴の支払い明細書は、経費報告書に使える正式な適格請求書(または区分記載請求書)。適格請求書として印刷できるのは販売元が条件を満たすときだけ(3章) |
ヘルプ「領収書」は、注文履歴に表示される印刷可能な支払い明細書を「適格請求書(または区分記載請求書)」と説明しています。販売元がインボイスの条件を満たしていれば適格請求書、満たしていなければ区分記載請求書の扱い、という読み方になります。
3. インボイス(適格請求書)になるか見分ける
ヘルプ「インボイス(適格請求書)について」によると、注文履歴から適格請求書を印刷できるのは、次のどちらかの場合です。
- 販売元がAmazon.co.jpである
- 販売元が出品者の場合、出品者が適格請求書発行事業者で、登録番号をAmazonに登録している
個人のアカウントでは、出品者に聞くしかない:ヘルプは、マーケットプレイスの出品者が登録番号を持っているかを確かめるには、出品者に直接問い合わせる必要があり、購入前に問い合わせるよう勧めています(Amazonビジネスのビジネスアカウントを除く)。問い合わせのしかたはAmazonの出品者に連絡する方法にまとめています。
Amazonビジネスなら絞り込める:ビジネスアカウントに限り、検索のフィルタで適格請求書の「発行対象が含まれる商品」に絞り込み、商品詳細ページに「適格請求書の発行対象です」と出ている商品を買えば、注文履歴から適格請求書をダウンロードできます。
書類で見分ける:国税庁タックスアンサーNo.6625によると、適格請求書には、書類を作った事業者の名称と登録番号、取引年月日、取引内容、税率ごとの対価と適用税率、税率ごとの消費税額などが載ります。Amazonの書類に販売元の登録番号が載っていなければ、適格請求書ではありません。
販売元と出荷元は別:Amazonから発送される商品(出荷元がAmazon)でも、販売元が出品者なら、適格請求書を出せるかは出品者の条件で決まります。見るのは「販売元」です。
Amazonで出ないのに、出品者は登録済みのとき:出品者がインボイス登録をしていても、登録番号をAmazonに入れていなければ、注文履歴からは適格請求書として出ません。国税庁は、適格請求書発行事業者には、取引の相手(課税事業者に限る)から求められたら適格請求書を交付する義務があるとしています(タックスアンサーNo.6498)。この場合は、出品者に直接求めます。
登録番号の確かめ方:国税庁によると、登録番号は法人なら「T+法人番号」、それ以外なら「T+13桁の数字」で、登録された事業者の番号と名称は「国税庁適格請求書発行事業者公表サイト」で公表されています。出品者から番号を聞いたら、そこで照らし合わせられます。
4. インボイスがない仕入れは、いくら損か|2026年10月から8割→7割
国税庁によると、インボイス制度では、免税事業者など税務署にインボイス登録をしていない相手からの仕入れは、原則として仕入税額控除ができません。ここでいう「登録していない」は税務署への登録のことで、Amazonに番号を入れていないだけの出品者とは違います(3章)。ただし経過措置があり、消費税相当額の一定割合を控除できます。令和8年度の税制改正で、その割合と期間が次のように変わりました(国税庁「インボイス制度に関する令和8年度税制改正について」、Q&A問113)。
| 仕入れの時期 | 控除できる割合 | 税込11,000円(税率10%)の仕入れで控除できる額 |
|---|---|---|
| 2026年9月30日まで | 80% | 800円(登録済みなら1,000円) |
| 2026年10月1日〜2028年9月30日 | 70% | 700円 |
| 2028年10月1日〜2030年9月30日 | 50% | 500円 |
| 2030年10月1日〜2031年9月30日 | 30% | 300円 |
| 2031年10月1日以降 | 0% | 0円 |
経過措置を使うには、帳簿に「80%控除対象」など経過措置の対象である旨を書き、区分記載請求書と同じ記載事項を満たす書類を保存する必要があります(国税庁Q&A問113)。一の相手からの対象の仕入れが年1億円(税込み)を超えると、超えた分には使えません(2026年10月1日以後に始まる課税期間。以前は10億円)。
表の期間は、課税仕入れを行った日で見ます。国税庁の消費税法基本通達11-3-1は、課税仕入れを行った日を、資産の譲受けをした日などとしています。注文した日や支払った日ではないので、9月に注文して10月に受け取った商品は、7割の側になりえます。
計算の前提:この差が出るのは、消費税を原則課税で計算している場合です。次の2つに当たれば、差は出ません。
- 簡易課税・2割特例・3割特例(3割特例は個人事業者の2027年分・2028年分だけ):国税庁は、これらを使う場合、消費税の納付税額の計算にインボイスの入手や保存は要らないとしています(所得税などのために領収書や請求書の保存は要ります)
- 少額特例:基準期間の課税売上高が1億円以下(または特定期間の課税売上高が5千万円以下)の事業者は、2029年9月30日までの仕入れのうち、1回の取引が税込1万円未満のものは、帳簿だけで仕入税額控除ができます。相手が登録していなくても対象です(国税庁Q&A問111)。1万円未満かどうかは、1商品ごとではなく1回の取引ごとに見ます(問112)
同じ商品を、登録済みの売り手(Amazon.co.jpなど)と、インボイス登録をしていない出品者のどちらから買うかを比べる計算機です。消費税相当額を「税込価格×税率÷(100+税率)」で出し、控除できない分を実質の負担に足しています。税率はふつう10%です。飲食料品など軽減税率の品目はその税率を入れてください(2027年4月1日から2029年3月31日までは、飲食料品の税率が引き下げられます。国税庁タックスアンサーNo.6625)。
税込11,000円(税率10%。1万円以上なので少額特例の対象外)の商品なら、インボイス登録をしていない出品者のほうが得になるのは、2026年9月30日までは10,784円以下(216円以上安い)、10月1日からは10,679円以下(321円以上安い)のときです。値下げ幅にすると約2.0%から約2.9%に広がります。
私は仕入れのとき、出品者が登録しているかを気にして選んだことはありません。この差は、原則課税で消費税を計算している事業者が、同じ商品を複数の売り手から選べるときに意味を持つものです。
5. カードの利用明細と会計ソフトの連携で足りるか
私はAmazonでの仕入れを、カードの利用明細と会計ソフトの連携で記録してきました。ただ、インボイスとしての扱いは別です。
- 私のやり方はお手本ではない:私の記録のしかたを、原則課税で仕入税額控除を受けるための方法として書いているのではありません。会社の消費税の計算方式によって、要る書類が変わります
- カード明細:国税庁のQ&A問103は、クレジットカード会社が利用者に渡す利用明細書は、商品を売った事業者が作って渡す書類ではなく、適格請求書の記載事項も満たさないので、一般的に適格請求書には当たらない、としています。原則課税で仕入税額控除を受けるなら、Amazonの注文履歴の適格請求書が要ります(4章の少額特例の対象になる1万円未満の取引は、帳簿だけで控除できます)
- 電子のまま残す:国税庁の電子帳簿保存法一問一答(電子取引関係、令和7年6月)問5は、ホームページからダウンロードした請求書や領収書のデータ(PDFなど)は「電子取引」に当たり、データで保存しなければならないとしています。印刷した紙は、保存書類として扱われません
- ダウンロードしなくてよい場合:同じ一問一答の問45は、ECサイト上で領収書等のデータがいつでも確認できる状態なら、必ずしもダウンロードしなくてよいとしています。ただし、ECサイト側が保存の要件(真実性と検索)を満たしていることが前提で、保存期間の途中で見られなくなるなら、その前にダウンロードが要ります
- 出品者から買った分:問67は、ECサイトからダウンロードした領収書データは、ECサイトの運営者が出品者の名前の領収書を代理で渡しているものとして扱われ、それを保存しておけば問題ないとしています
- 会計ソフトの取り込み:問66は、会計ソフトがAPI連携などでECサイトのマイページからデータを取り込む方法も、電子取引データの授受の方法として認めています
どの書類をどう残すかは、会社が消費税をどの方式で計算しているかで変わります。仕入れの証憑の集め方はせどりの確定申告にも書いています。
6. 宛名・収入印紙・購入証明書
宛名:個人のアカウントで領収書の宛名を変える方法は、ヘルプに見当たりませんでした。Amazonビジネスでは、ヘルプ「適格請求書の修正」によると、Amazonは依頼に応じて適格請求書の会社名と請求先住所の修正にEメールで対応し(PDFでの再発行はしない)、今後の注文分はビジネスアカウントの設定を直します。請求先住所の決まりはAmazonの請求先住所にまとめています。
収入印紙:Amazonの領収書は注文履歴に表示される電子のもので、Amazonは紙の領収書を郵送していません。国税庁の質疑応答事例は、印紙税の対象は文書で、電磁的記録は文書に含まれないとしています。
購入証明書:ヘルプ「領収書」は、領収書をメーカーに修理を頼むときの購入証明書としても使えるとしています。Amazonは社判の捺印はしていません。保証がまだ残っているかを注文履歴の日付から確かめる方法は、Amazonの注文履歴の6章に書きました。
Amazonプライム会費:プライム会員情報から「支払い方法の変更」→「印刷可能な領収書をすべて表示する」→該当の請求のレシートを表示、で出せます。適格請求書は、注文履歴を「プライム」で検索して、同じ手順で印刷します。プライムをやめるときの手順と、会費が返金される条件はAmazonプライムの解約に書きました。
7. よくある質問
「領収書/購入明細書」と「明細書/適格請求書」、どちらを残せばいいですか?
消費税の仕入税額控除に使うのは「明細書/適格請求書」です。ヘルプは、注文履歴の支払い明細書を、経費報告書に使える正式な適格請求書(または区分記載請求書)としています。販売元の登録番号が載っているかを確かめてください。
スマホで領収書を出したい
Amazonショッピングアプリでは出せません。SafariやChromeで注文履歴を開き、共有メニューから印刷します。モバイルサイトで出ない注文は、PCサイトから出します。
発送前に領収書が欲しい
出せません。領収書等は商品の発送後に注文履歴に表示されます。
出品者から買った商品の領収書は、誰の名前になりますか?
出品者名が領収書の発行者として印刷されます。インボイスとして出るのは、その出品者が登録番号をAmazonに登録している場合だけです。
「明細書/適格請求書」なのに、インボイスになっていません
販売元がAmazon.co.jpでなく、出品者が登録番号をAmazonに登録していない注文は、適格請求書として印刷されません。出品者に登録の有無を問い合わせてください。
コンビニ払いの注文の領収書は?
Amazonは発行しません。コンビニやATMなど、支払った窓口の受領書を使います。購入明細書とインボイスは注文履歴で確認できます。
フリマ・オークションで仕入れた分は?
国税庁のQ&A問106-2は、古物商が登録していない相手から古物を仕入れた場合の「古物商等特例」などを扱っています。ヤフオクの領収書の6章に書いています。
8. まとめ
- 領収書は注文履歴の「領収書等」から、ブラウザで出す。アプリでは出せず、発送前も出ない
- インボイスになるのは、販売元がAmazon.co.jpか、登録番号をAmazonに登録した出品者のときだけ
- 出品者が登録しているかは、個人のアカウントでは出品者に聞く。Amazonビジネスなら絞り込める
- インボイス登録をしていない出品者からの仕入れは、原則課税なら控除が2026年9月30日まで80%、10月1日から70%。少額特例の対象(1回の取引が税込1万円未満など)なら帳簿だけで控除できる
- カード明細は一般的に適格請求書に当たらない。Amazonからダウンロードした領収書データは電子のまま残す
私は仕入れの記録をカードの利用明細と会計ソフトの連携で付け、出品者の登録は気にしてきませんでした。登録済みかどうかで実質の値段が変わるのは原則課税で少額特例に当たらない場合だけなので、まず自分の会社がどの方式で消費税を計算しているかを確かめると、どこまで気にすればいいかが決まります。
9. 出典
- Amazon ヘルプ「インボイス(適格請求書)について」 https://www.amazon.co.jp/gp/help/customer/display.html?nodeId=TgeQoI2TC9jEOh0mQf
- Amazon ヘルプ「領収書」 https://www.amazon.co.jp/gp/help/customer/display.html?nodeId=GFF6QTXBZFE7PAKY
- Amazon ヘルプ「領収書の印刷」 https://www.amazon.co.jp/gp/help/customer/display.html?nodeId=GRPUHK7RCNVRBURD
- Amazon ヘルプ「領収書等が発行されるタイミングについて」 https://www.amazon.co.jp/gp/help/customer/display.html?nodeId=GKUNKPD8Y7BJ37FQ
- Amazon ヘルプ「適格請求書の修正」 https://www.amazon.co.jp/gp/help/customer/display.html?nodeId=TRpfnPQH98IDU2kkAN
- 国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月、5月改訂) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-1.pdf
- 国税庁「令和8年度税制改正特集」 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
- 国税庁 インボイスQ&A 問113(免税事業者等からの仕入れに係る経過措置、令和8年4月改訂) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113.pdf
- 国税庁 インボイスQ&A 問111・問112(少額特例と1万円未満の判定単位) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/111.pdf https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/112.pdf
- 国税庁 インボイスQ&A 問103(クレジットカード利用明細書) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/103.pdf
- 国税庁 インボイスQ&A 問106-2(フリマアプリ等による仕入れ) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/106-2.pdf
- 国税庁 タックスアンサーNo.6625「適格請求書等の記載事項」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6625.htm
- 国税庁 消費税法基本通達11-3-1(課税仕入れを行った日の意義) https://www.nta.go.jp/law/tsutatsu/kihon/shohi/11/03.htm
- 国税庁 タックスアンサーNo.6498「適格請求書等保存方式(インボイス制度)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6498.htm
- 国税庁「インボイス制度について」(簡易課税・2割特例・3割特例とインボイスの保存) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_about.htm
- 国税庁「電子帳簿保存法一問一答【電子取引関係】」(令和7年6月)問5・問45・問66・問67 https://www.nta.go.jp/law/joho-zeikaishaku/sonota/jirei/pdf/03-6.pdf
- 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」 https://www.nta.go.jp/law/shitsugi/inshi/02/10.htm
(いずれも2026年9月28日に確認)
10. あわせて読む
| 記事 | どこがつながっているか |
|---|---|
| メルカリの領収書 | メルカリは領収書を出さない。買った側が代わりに残すもの |
| ヤフオクの領収書 | かんたん決済の明細、ストアの領収書、古物商等特例 |
| せどりの確定申告 | 仕入れの証憑の集め方と残し方 |
| Amazon刈り取りの損益分岐点 | Amazonで仕入れて売るときの資金と利益率の計算 |
| Amazonの請求先住所 | 支払い方法ごとの住所と、ビジネスの請求先住所 |
| Amazonの注文履歴 | 注文履歴は削除できない。見つからないときの探し方と、保証を確かめる日 |
| Amazonプライムの解約 | プライム会費の返金の条件と、解約したのに請求が来るとき |
11. この記事について
| 項目 | 中身 |
|---|---|
| 書いた人 | 中古品の売買を20年近く続けています(古物商許可あり)。Amazonでは出品者として売り、仕入れでは買う側でも使ってきました。税理士ではありません |
| 私の経験 | 会社はインボイス登録をしています。Amazonでの仕入れは、カードの利用明細と会計ソフトの連携で記録してきました。出品者が登録しているかを気にして選んだことはありません |
| 扱っていないこと | 個人のアカウントの領収書の宛名の変え方(ヘルプに記載がありませんでした)。消費税の計算方式の選び方。個別の税務判断 |
| 変わりうること | Amazonの画面とヘルプ、経過措置の割合と期間は、改正や更新で変わります(2026年9月に確認) |
コメント