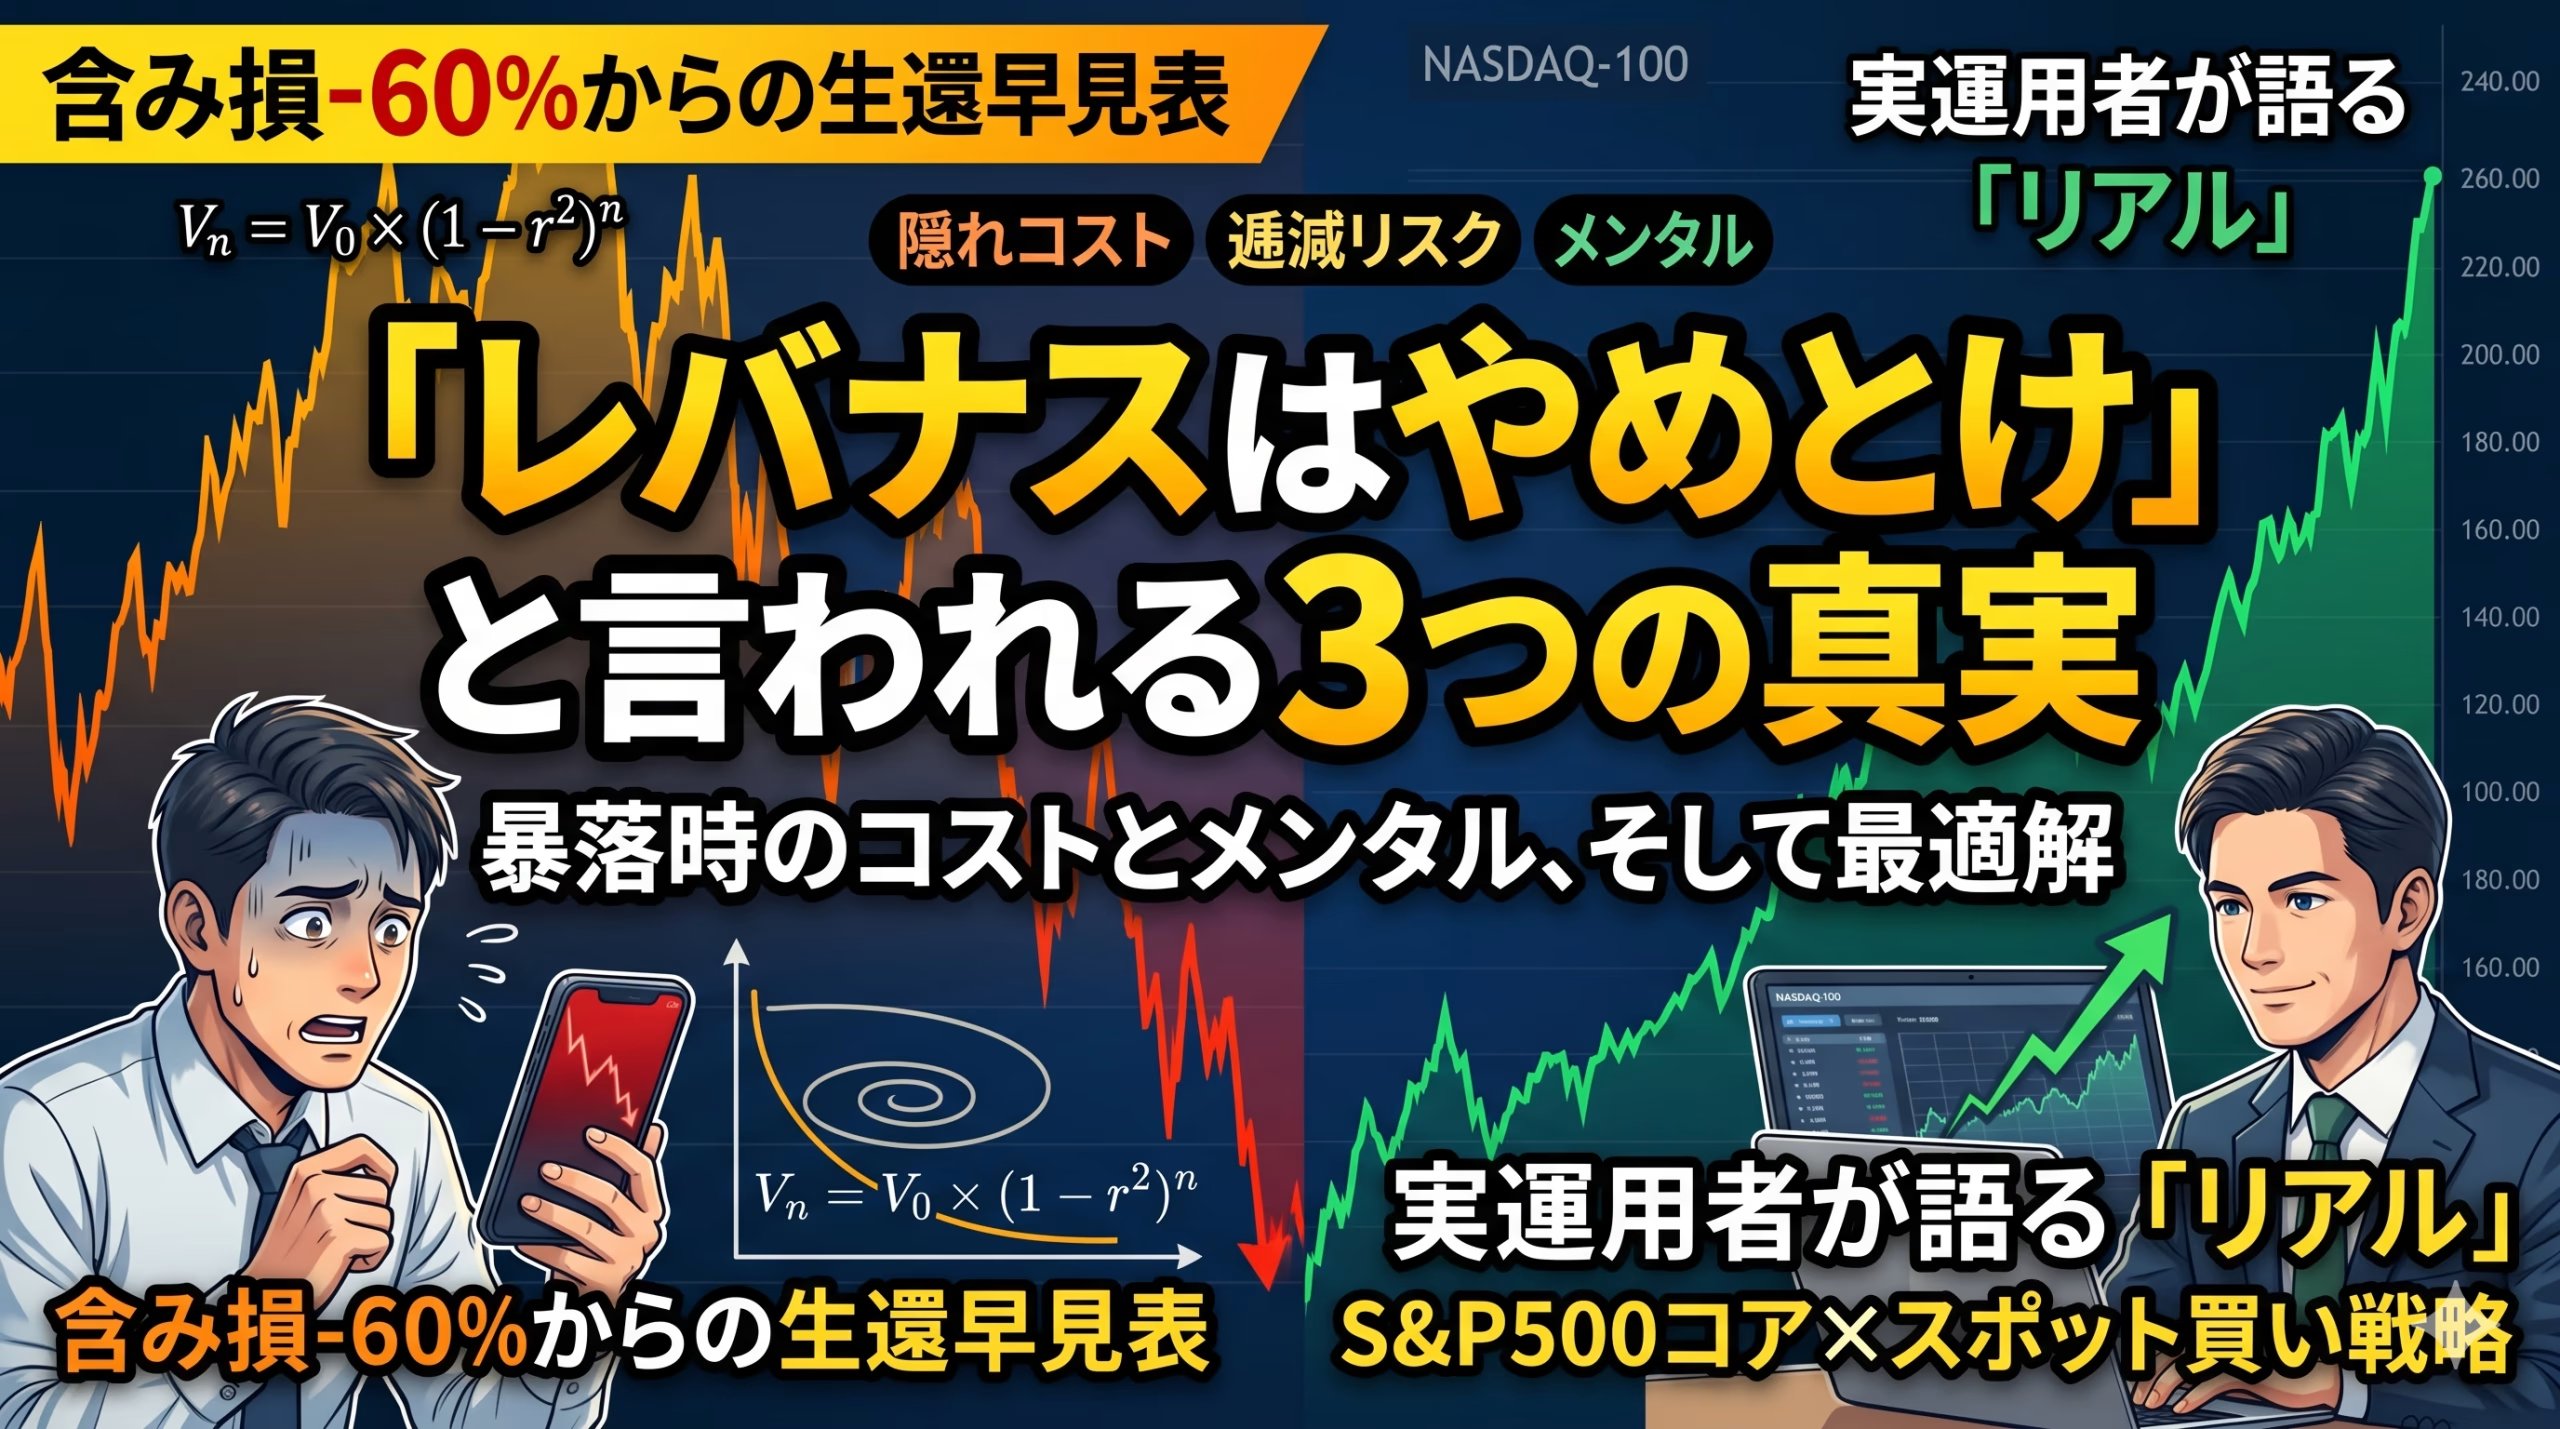
「レバナスで含み損。死亡確定か、耐えるべきか」を調べて来られた方に、先に結論を書きます。
含み損は死亡確定ではありません。ただし「耐えれば戻る」とも限りません。耐えられるかどうかは、含み損になった今ではなく、入る前の設計で決まっています。
私はauのレバナス(為替ヘッジなし・2倍)を持っています。レバレッジ型の含み損も実際に経験しています。その立場から、「耐える」の中身を書きます。
私は投資助言者ではありません。以下は商品の仕組みの事実と、私自身の運用です。判断はご自身でお願いします。
結論:耐えるかどうかは「入る前の設計」で決まっている
- レバナスは2倍のレバレッジ型なので、横ばいで上下を繰り返す相場では、指数が戻っても自分の資産だけが減る(逓減)。だから「耐えれば必ず戻る」わけではありません。
- 戻るのを待てるかどうかは、その資金が余剰資金かで決まります。生活資金やローンで入れていたら、含み損に耐える前に生活が先に壊れます。
- 私は含み損の最中に「耐える/降りる」を決めません。入る前に「どうなったら降りる・残す」を決めておき、その通りにします。
私のレバレッジ型の含み損:KOSPIとSOXLで起きたこと
レバナスそのものではありませんが、同じレバレッジ型で、私は実際に深い含み損を経験しています。2026年9月時点の話です。
| 持っているもの | 含み損 | どうしたか |
|---|---|---|
| KOSPIの2倍 | マイナス40% | 戻ると判断して保有中。トントンか少しプラスまで戻ったら降りる方針(戻るまで年単位になるかもしれない) |
| SOXL(半導体3倍) | マイナス36% | 戻すと見て、あと1〜2年は持つ方針で残している |
同じ「マイナス40%前後の含み損」でも、決めている出口が違います。KOSPIは戻ってきたら降りる、SOXLは数年で戻すと見て残す。この差を分けたのは、含み損の深さではありません。入る前に「この指数は数年で戻す/これは戻ってきたら降りる」を決めていたかどうかです。含み損になってから慌てて決めたのではありません。
同じ年に、日経225の4.3倍やナスダック100の2〜3倍は相場が良くて大きく伸びていました。レバレッジ型は、相場が向けば大きく伸び、向かなければ深く沈む。どちらも起こりうる前提で持つ必要があります。
「耐えれば戻る」が成り立たない理由:逓減
レバナスは、その日のナスダック100の値動きを2倍にして、毎日リセットします。指数が上がって下がって元の位置に戻っても、レバナスは元に戻りません。上下を繰り返すほど、掛け直しの過程で価値が削れます(逓減)。
だから、横ばいで乱高下する相場では、指数が同じ位置に戻ったのに、レバナスだけが含み損のまま、という状態が起きます。「耐えれば戻る」は、上げ相場に転じたときには成り立ちますが、横ばいが続く限りは成り立ちません。ここが、1倍のインデックス(S&P500・オルカン)との決定的な違いです。1倍なら、指数が戻れば自分も戻ります。
いま含み損の方へ:確認する順番
含み損の最中にできることは、多くありません。それでも順番に確認する価値はあります。
- その資金は余剰資金か。生活費やローンの資金なら、耐えるより、耐えられる金額まで減らすことを先に考えます。
- 入る前に決めた出口はあったか。あるなら、それに従います。ないなら、今の含み損で決めるのではなく、「戻ったらどうするか」を先に決めます。
- 横ばいが続いているか、上げに転じそうか。横ばいが続くほど逓減で削れます。「耐えれば戻る」は上げ相場が前提だと理解しておきます。
私がKOSPIをトントンか少しプラスで降りると決めているのは、「戻ってきたら降りる」と先に決めていたからです。SOXLを残しているのは、「数年で戻す」と先に決めていたからです。どちらも、含み損の恐怖で決めたのではありません。
そもそも、大半の人には1倍のインデックス
身も蓋もない話を書きます。大半の人にとっては、レバナスより、S&P500やオルカンの1倍インデックスのほうが長期成績で勝ちます。私自身、レバレッジ型と並べてeMAXIS SlimのS&P500とオルカンを持っています。レバナスは、この1倍の土台がある上で、なくなっても困らない余剰資金で、位置を見て、数年のポジションとして持つもの。この順番を守れないなら、含み損に耐えるのはそもそも無理があります。
倍率別の違いはQLD vs TQQQ vs QQQ 完全比較、レバレッジ型全体の持ち方はレバレッジETFの長期保有は悪か、投資で負けても人生が終わらなかった理由は株で人生が終わったと感じている人へに書いています。
よくある質問
レバナスの含み損は死亡確定ですか?
確定ではありません。上げ相場に転じれば2倍で戻ります。ただし横ばいが続く限りは逓減で削れ続けるので、「耐えれば必ず戻る」とも言えません。戻るのを待てるかは、その資金が余剰資金かどうかで決まります。
耐えるべきですか、損切りすべきですか?
入る前に決めた出口があるならそれに従います。私はKOSPI2倍を「戻ったら降りる」と決めていて、いまも持っています。トントンか少しプラスまで戻ったら決済します。SOXL3倍は「数年で戻す」と決めて残しています。含み損の今ではなく、入る前の設計で決まります。
レバナスとレバレッジETF(TQQQなど)は同じですか?
考え方は同じです。レバナスは投資信託(円建て・積み立てしやすい・2倍中心)、TQQQなどはETF(ドル建て・機動的・3倍もある)という違いです。どちらも逓減があります。
いくらまで入れていいですか?
私の基準は「なくなっても生活が壊れない余剰資金だけ」です。借金・信用取引は使いません。生活資金で入れると、含み損に耐える前に生活が壊れます。