「ボーナス 使い道」で調べて来られた方に、先に結論を書きます。
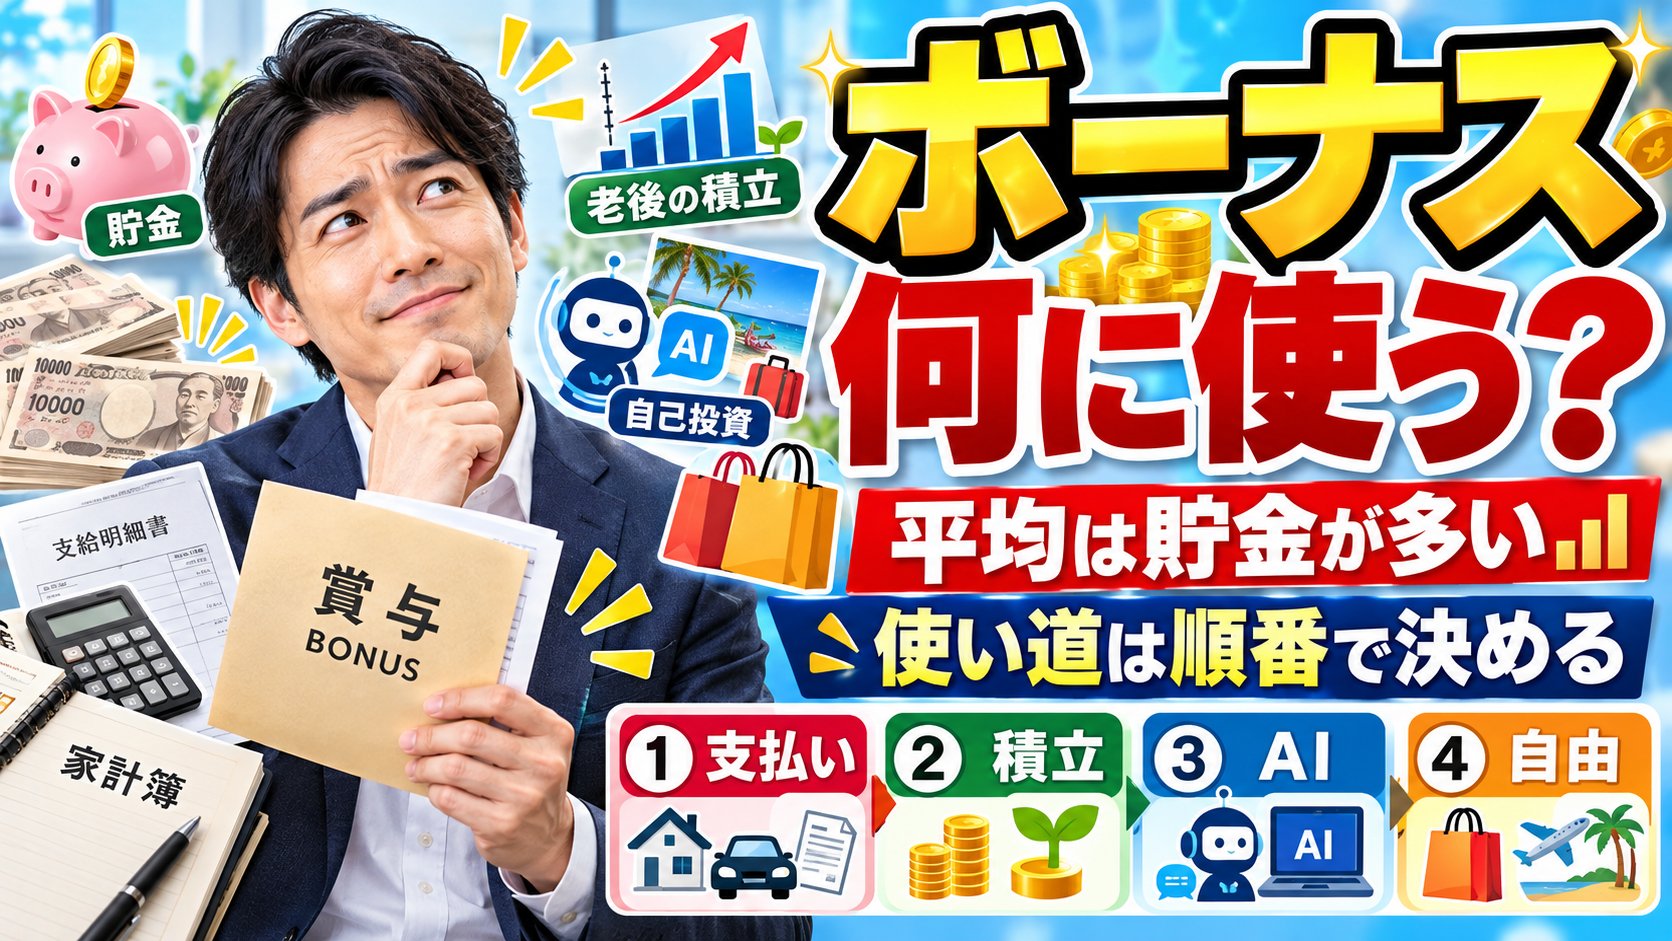
ボーナスが出た月の家計は、平均で見ると、使う額はあまり増えず、預貯金が大きく増えています。総務省の家計調査(2025年、二人以上の世帯のうち世帯主が勤労者の世帯)では、5月から6月にかけて手取り(可処分所得)が374,976円増えたのに対し、消費支出は28,264円減り、預貯金の純増が358,003円増えました。11月から12月も、手取りが584,904円増え、消費支出の増加は23,778円、預貯金の純増は513,319円増えています。私は会社員としてボーナスをもらったことが一度もなく、経営者として払った側です。そのうえで、使い道は割合ではなく順番で決めるのがよいと考えています。①ローンやカードのボーナス払いなど、決まった支払い。②老後の設計ができていないなら、積み立てを増やす。③自己投資は、本やセミナーより、月20ドルほどのAIの有料プランで自分の考えを何回もぶつけて磨く。④残りは自由に使う。前提として、現金一括で買えないものは住宅も含めて身分不相応だと考えています。ボーナスの手取り、決まった支払い、積み立て、AIの月額を入れると、この順番で割り振った残りと、次のボーナスが2割減・半分・ゼロになっても決まった支払いを払えるように毎月いくら残しておけばよいかを出す計算機を8章に置きました。
この記事は、ボーナスの使い道の話です。ボーナスの平均額と手取りの計算はボーナスの平均の記事に書きました。特定の金融商品を勧める記事ではありません。
| 知りたいこと | 答え | 章 |
|---|---|---|
| みんなは何に使っているか | ボーナス月は、平均の消費支出はあまり増えず、預貯金の純増が大きく増える(家計調査、二人以上の勤労者世帯) | 2章 |
| 何から使えばいいか | ①決まった支払い ②老後の積み立て ③自己投資 ④自由、の順番 | 3章 |
| ボーナス払いは危ないか | ボーナスが減っても支払いは減らない。フラット35はボーナス払いを借入額の40%以内としている | 4章 |
| 貯金しておけばいいか | 2025年の物価上昇率3.2%に対し、三菱UFJ銀行の普通預金金利は2026年8月から0.40%。近く使うお金と老後のお金は分けて考える | 5章 |
| 自己投資は何がいいか | 私の考えでは、本やセミナーよりAIの有料プランで自分の考えを何回もぶつけるほうが伸びる | 6章 |
| 自由に使っていいか | ①〜③のあとなら。私は稼いだら買うと決めていた10万円の椅子を買い、大きな達成感があった | 7章 |
1. 先に、立場を書きます
私は会社員としてボーナスをもらったことが、人生で一度もありません。経営者として、社員とアルバイトにボーナスを払った側です。ボーナスは業績が悪ければ出せないものなので、もらう側はボーナスを当てにしない設計にしておくほうがよい、というのがこの記事の土台です。
この記事は、2023年に書いた「ボーナスで腕時計や車を買う事よりも考えたほうがいい事」を作り直したものです。当時は「ボーナス=貯蓄という風潮には意味がない」「金で買えることは金で買え。稼げないなら稼げ」「稼いだお金で10万円の椅子を買ったら達成感があった」と書きました。この3つは今も同じ考えで、その後に考えが変わったこと(借金を悪と決めつけなくなったこと)と、AIを使った自己投資を足しています。
2. みんなのボーナスの使い道:家計調査で見る
使い道のランキングは、転職サイトや金融機関のアンケートが多く出していますが、回答者の自己申告です。ここでは、家計簿をつけてもらって集計する総務省の家計調査で、ボーナスが出た月の家計の収支を、出ていない月と比べます。2025年の二人以上の世帯のうち世帯主が勤労者の世帯で、1世帯あたり1か月の平均です(集計は約3,900世帯)。単身の会社員は入っていません。また、ボーナスとして受け取ったお金そのものの行き先を追った統計ではなく、月ごとの家計全体の収支です。
| 項目 | 5月 | 6月 | 11月 | 12月 | 2025年の月平均 |
|---|---|---|---|---|---|
| 世帯主の賞与 | 10,222円 | 322,718円 | 6,420円 | 469,067円 | 85,387円 |
| 可処分所得(手取り) | 401,312円 | 776,288円 | 425,503円 | 1,010,407円 | 532,408円 |
| 消費支出 | 351,466円 | 323,202円 | 350,349円 | 374,127円 | 346,297円 |
| 預貯金純増 | 59,911円 | 417,914円 | 90,875円 | 604,194円 | 177,061円 |
| 住宅ローンなどの返済(土地家屋借金返済) | 35,431円 | 40,078円 | 34,661円 | 40,099円 | 37,504円 |
| 有価証券購入(株・投資信託など) | 5,961円 | 6,519円 | 5,216円 | 8,088円 | 6,354円 |
| 黒字率(手取りのうち使わずに残った割合) | 12.4% | 58.4% | 17.7% | 63.0% | 35.0% |
出典:総務省「家計調査(家計収支編)」第1-1表(二人以上の世帯のうち勤労者世帯)。賞与は世帯主の分で、配偶者などの賞与は含みません。
2-1. ボーナス月の平均の消費支出は、ほとんど増えていない
5月から6月にかけて、手取りは374,976円増えましたが、平均の消費支出は28,264円減りました。大きく増えたのは預貯金の純増(358,003円増)で、手取りの増加分の95.5%に当たる額です。11月から12月は、手取りが584,904円増え、消費支出の増加は23,778円で、預貯金の純増は513,319円増えました(手取りの増加分の87.8%に当たる額)。手取りの増加にはボーナス以外の収入や税・社会保険料の変化も入り、預貯金にはほかの収入や引き出しの時期も影響するので、この割合は「ボーナスを何%貯金したか」ではありません。
預貯金の純増は、その月に預け入れた額から引き出した額を引いたものです。その月に使われずに口座に残ったという意味で、ずっと貯金されたとは限らず、後の月の支払いや大きな買い物に回る分も入っています。また平均なので、ボーナスで大きな買い物をした家庭と、支出を抑えた家庭が混ざっています。分かるのは、ボーナス月に平均の消費支出が大きくは増えていない、ということまでです。
2-2. ローンの返済と投資は、ボーナス月に少し増える程度
住宅ローンなどの返済(土地家屋借金返済)は、6月と12月が約4万円で、5月・11月より5,000円前後多くなっています。住宅ローンを払っていない世帯も含めた平均で、持家のうち住宅ローンを払っている世帯の割合は12月の調査で39.9%です。株や投資信託などの有価証券の購入額は、ボーナス月でも月6,500〜8,100円ほどで、5月・11月より数百円〜3,000円ほど多い程度です。平均で見る限り、ボーナス月に増えたのは主に預貯金で、有価証券の購入はあまり増えていません。
3. 使い道は、割合ではなく順番で決める
上位の記事には「貯金4割・生活費3割・自己投資2割・自由1割」のような割合がよく出てきます。私は割合ではなく、次の順番で決めるほうがよいと考えています。
- 決まった支払い:住宅ローンや車のローンのボーナス返済、カードのボーナス払い。毎月の赤字をボーナスで埋めているなら、その分も。
- 老後の積み立て:老後の設計ができていないなら、ここを増やす。
- 自己投資:AIの有料プランで、自分の考えを何回もぶつけて磨く。
- 自由に使う:残りは、目標にしていたものに使う。
割合で決めると、決まった支払いが多い人も少ない人も同じ配分になってしまいます。順番で決めれば、ボーナスが減った年は下の順位から削られ、決まった支払いを最初に確保できます。ただし、ボーナスが大きく減ると、決まった支払いにも足りないことがあります。ボーナスは会社の業績で減ったり出なかったりするもので、法律で払う義務もありません(ボーナスの平均の記事の9章)。そのため、次のボーナスで払う予定の支払いは、ボーナスが減っても払えるように、前もって毎月の給料から残しておけるかを8章の計算機で確かめてください。
なお、この順番は、急な出費に使える現金が手元にあることが前提です。それがない場合や、金利の高い借金がある場合は、この順番どおりにはいきません。②の積み立て先も、iDeCoのように原則60歳まで引き出せない制度があるので、いつ使うお金かで選ぶ必要があります。
4. ①決まった支払い:ボーナス払いは、ボーナスが減っても減らない
4-1. 住宅ローンのボーナス返済
住宅金融支援機構のフラット35は、毎月の返済に加えて「6か月ごとのボーナス払い(借入額の40%以内〔1万円単位〕)」を併用できるとしています。ボーナス払いは、ボーナスが減っても、出なくても、契約どおりに払う必要があります。
フラット35のサイトには、返済が難しくなった人向けに、ボーナス返済をやめて毎月の返済に移す例が載っています。2,000万円(うちボーナス払い600万円)、金利3.00%、35年返済で、返済開始から4年後に変えた例では、毎月の返済が53,879円から76,964円に増え、6か月ごとのボーナス返済139,034円がなくなります。変更には金融機関の審査があり、希望どおりにならないこともあると書かれています。
4-2. クレジットカードのボーナス払い
カードのボーナス払いは、カード会社ごとに使える期間と支払日が決まっています。たとえばJCBのボーナス1回払いは、夏は12月16日〜6月15日の利用分を8月10日に、冬は7月16日〜11月15日の利用分を翌年1月10日に払います。半年先の支払いを、まだ金額の決まっていないボーナスで払う約束です。
4-3. 現金一括で買えないものは、身分不相応
私は、現金一括で買えないものは身分不相応だと考えています。住宅も同じです。ボーナス払いを組まないと買えないなら、それはまだ買える状態ではない、ということです。2023年の記事に書いた「金で買えることは金で買え。稼げないなら稼げ」も、今はこの順番で考えています。お金で解決できることはお金で解決し、お金が足りないなら借りるのではなく、一括で払える状態になるまで収入側を見直します。毎月の給料がどう上がるかは昇給の平均の記事に書きました。
これは私の基準です。住宅ローンを組めるかどうかは、一般には年収に対する返済の割合などで判断されます。たとえばフラット35は、年収に占めるすべての借入れの年間返済額の割合(総返済負担率)を、年収400万円未満で30%以下、400万円以上で35%以下としています。ただ、この基準を満たしていても、ボーナス払いがなければ返せない借り方なら、ボーナスが減った年に返済が苦しくなります。
4-4. 一括で買えるものを、あえて分割にする(私のやり方)
私は、ずっと借金は悪だと考えて生きてきましたが、今は考えが変わっています。一括で買えるものを、あえてローンや分割で買い、使わずに残した現金を株式で運用して、その差益で実質的に値引きするやり方です。車と、パソコン・家電で使っています。
たとえば、AppleのiMacやMacBookはカスタマイズすると高額になるので、私は24回の分割で買います。Appleは、提携カード会社の対象カードによる分割払いで、3万円以上の購入なら最大24回まで分割金利0%としています(2026年9月10日時点の案内。対象の商品・支払い方法は購入前にAppleとカード会社の案内で確かめてください)。金利0%なら、払う総額は一括と同じです。ここまでは確実です。手元に残した現金を運用して増えた分を、私は実質的な値引きと考えています。運用で減れば、値引きどころか損になり、分割の支払いはそのまま続きます。
30万円のMacを24回払い(月12,500円)にした場合、残した現金を普通預金(年0.40%)に置いておくと、2年間で得られる利息は税引前で約1,300円です。仮に年5%で運用できたとすると約1.6万円になります(年5%は計算のための仮定で、株式の運用は元本割れすることがあります)。金利が0%でないローン(車のローンなど)は、手数料や運用益にかかる税金も含めて、運用の利回りがローンの金利を上回らなければ損になります。ローンの金利は契約で決まっていますが、運用の結果は前もって分からず、返済が必要なときに値下がりしていることもあります。このやり方は、一括で買える現金を持っていることが前提で、ボーナス払いでしか買えないものを分割にする話とは別です。
5. ②老後の積み立て:設計ができていないなら増やす
5-1. 老後の家計は、毎月4万円ほど足りていない
家計調査(2025年)では、65歳以上の夫婦のみの無職世帯の実収入は月254,395円で、消費支出263,979円と税・社会保険料などの非消費支出を合わせると、毎月42,434円が足りません。1年で509,208円です。これは平均で、持家かどうか、年金の額、退職金や貯蓄で、人によって大きく違います。自分の場合にいくら足りないかが分からない状態を、この記事では「老後の設計ができていない」と呼んでいます。その状態なら、ボーナスの②の割り当てを増やすのが私の考えです。どれだけ増やすかは、自分の年金の見込みや今の貯蓄から、いくら足りないかを出して決めます。
5-2. 預金だけでは、物価に追いつかない
2023年の記事では、マイナス金利で銀行の利息がほぼゼロだから貯蓄だけでは意味がない、と書きました。今は金利が上がり、三菱UFJ銀行の普通預金金利は2026年8月3日から年0.40%になりました。それでも、2025年の消費者物価指数は前年比3.2%の上昇で、預金の利息は物価の上昇に追いついていません。これは過去1年の物価上昇率と今の金利を並べたもので、これからの物価や金利は分かりません。預金は元本が減らない代わりに、物価が上がる分だけ買えるものが減っていきます。理由は変わりましたが、「貯蓄だけでは意味がない」という私の結論は今も同じです。ただ、近く使うお金や急な出費に備えるお金は、元本が減らない預金に置く意味があります。ここで言っているのは、老後のように長く置いておくお金の話です。
5-3. 積み立てに使える制度
- NISA:年間の投資枠は、つみたて投資枠120万円と成長投資枠240万円で、生涯の非課税保有限度額は1,800万円(うち成長投資枠1,200万円)です。保有期間に期限はありません(金融庁)。
- iDeCo:掛金が全額所得控除になります。2026年12月分の掛金から拠出限度額が上がり、企業年金のない会社員は月2.3万円から6.2万円、企業年金のある会社員は企業年金と合わせて6.2万円まで、公務員は月2万円から5.4万円になります。70歳になるまで掛金を出せるようにもなります(厚生労働省)。原則として60歳になるまで引き出せません(iDeCo公式サイト)。
- 預金:元本は減りませんが、5-2のとおり、物価の上昇には追いついていません。
NISAとiDeCoで買える投資信託などは、元本割れすることがあります。どれを使い、何を買うかは、仕組みを確かめて本人が決めることです。
5-4. 私の積み立て(勧めではなく、私の場合)
私は学生時代に『ウォール街のランダムウォーカー』を読み、サブプライムショックの直後から株式の積立投資を始めました。年単位で損をした年はありますが、長期で持ち続け、通算でマイナスになったことはありません。これは私の場合で、長く持てば必ず利益が出るわけではありません。今は投資信託とETFだけで、S&P500や全世界株式の指数に連動するもののほかに、レバレッジ型も使っています。
レバレッジ型は危険です。東京証券取引所は、レバレッジ型商品を「原指標(TOPIXなど)の日々の変動率に一定の倍数を乗じて算出されるレバレッジ型指標に連動する商品」と説明し、中長期で持つと原指標との乖離が大きくなる可能性があること、上昇と下落を繰り返す相場では複利効果でパフォーマンスが逓減していくことに注意するよう書いています。私自身、2026年にはレバレッジ型で評価額がマイナス40%になったものも持っていました。レバレッジ型を積み立ての中心にすることは勧めません。私がどう考えて買っているかはTQQQはやめとけの記事、積立の買い方はドルコスト平均法の記事に書きました。
6. ③自己投資:本やセミナーより、AIに考えをぶつける
ボーナスの使い道として、自己投資はよく挙がります。ただ、本やセミナーは、今の時代かなり微妙だと私は思っています。それより、自分が悩んでいるテーマをAIに何回もぶつけてシミュレートし、考えを磨くほうが成長すると考えています。どちらが効果が高いかを比べた研究があるわけではなく、私の実感です。
私のやり方は次のとおりです。
- 自分の考えを書いて、反論・反証させる。
- 条件を変えて、数字でシナリオを回させる。
- 答えに対してさらに質問を重ね、同じテーマを何回も深掘りする。
- 回数をこなすので、スピードの速い普及モデルを使う。Geminiならflashを使う。
AIの答えには誤りもあるので、事実や数字は元の資料で確かめます。有料プランも、月20ドルのプランで十分な成長が得られると考えています。たとえばClaudeの個人向けProプランは、月払いで月20ドルです(税は別。無料プランもあります)。1ドル150円とすると月3,000円、1年で36,000円で(為替で変わります)、毎月勤労統計の2025年冬のボーナスの平均(事業所規模5人以上、424,889円)の1割に届きません。これを普段から使って、内省する習慣を身に付けてほしいと考えています。続けると、自分の考え方や大局観が驚くほど洗練されていくはずです。
7. ④自由に使う:目標にしていたものを、稼いだお金で買う
①〜③を払ったあとの残りは、自由に使ってよいと考えています。私は事業を始めたころ、お金を稼いだら買いたいものとして、10万円ほどの椅子を決めていました。稼いだお金でその椅子を買ったとき、大きな達成感がありました。物欲は意味がないと片付けるより、稼いだら何を買うかを決めておくと、目標がはっきりして仕事が進みます。2023年の記事に書いたことで、今も同じ考えです。
ただし、自由に使うお金にも2つ気をつけていることがあります。ひとつは、ボーナスを「別の財布」のお金として、毎月の給料より気軽に使ってしまうことです(メンタルアカウンティングの記事)。もうひとつは、ボーナスで生活水準を上げると、ボーナスが減っても元に戻しにくいことです(ラチェット効果の記事)。一度きりの買い物はよくても、毎月の支出が増える使い方は、4章のボーナス払いと同じで、ボーナスが減った年に困ります。
8. 計算機:順番に割り振った残りと、ボーナスが減ったときの穴
今回のボーナスの手取り、1年の回数、決まった支払い、積み立て、AIなどの有料プランの月額を入れると、3章の順番で割り振ったときの残りを出します。次の回にも同じ決まった支払いがあるとして、ボーナスが2割減・半分・ゼロになっても払えるように、次のボーナスまで毎月いくら給料から残しておけばよいかも出します。積み立ては、実際に回せた額で運用益を入れない単純な合計を出し、今の高齢世帯の平均の不足額と並べます。
ボーナスの使い道を順番に割り振る計算と、ボーナスが減ったときの穴
入力した数字は、このページの中で計算に使うだけで、どこにも送られません。手取りが分からないときは、ボーナスの平均の記事の計算機で額面から出せます。積み立ては運用益を入れない単純な合計で、何に積み立てるかは扱いません。
①決まった支払い(この回の分)
②老後の積み立て
③自己投資
8-1. 例
初期値(手取り35万円、年2回、ローンのボーナス返済10万円、カードのボーナス払い3万円、積み立て10万円、AIの月額3,000円)では、決まった支払い13万円、積み立て10万円、自己投資1.8万円(6か月分)を引いて、自由に使えるのは10.2万円です。次のボーナスが半分になっても決まった支払いは払えますが、ゼロになると13万円足りないので、払えるようにするには次のボーナスまでの6か月で毎月21,667円を給料から残しておく必要があります。積み立ては年20万円を30年続けると600万円で、2025年の高齢夫婦の無職世帯の平均の不足額(年509,208円)の11.8年分ですが、今の高齢世帯の平均との単純な比較です。
計算は手取りの額で、税金や社会保険料はボーナスの平均の記事の計算機で出せます。積み立ての合計は運用益・物価・税金を入れない単純な掛け算で、将来の金額を約束するものではありません。
9. よくある質問
ボーナスの使い道で多いのは何ですか?
家計調査(2025年、二人以上の勤労者世帯の平均)で見ると、ボーナスが出た月は、平均の消費支出があまり増えず、預貯金の純増が大きく増えています。住宅ローンなどの返済は月5,000円前後、株や投資信託の購入は月数百円〜3,000円ほど増える程度です。ボーナスそのものの行き先を追った統計ではありません。アンケートでは貯金や旅行が上位に出ますが、自己申告の結果です。
ボーナスは全部貯金したほうがいいですか?
決まった支払いと老後の積み立てを先に確保するのが私の考えです。2025年の物価上昇率3.2%に対して、三菱UFJ銀行の普通預金金利は2026年8月から0.40%で、預金の利息は物価の上昇に追いついていません。一方で、近く使うお金や急な出費への備えは預金に置く意味があります。どこに積み立てるかは、仕組みと元本割れの可能性を確かめて本人が決めることです。
ボーナス払いはやめたほうがいいですか?
ボーナスは減ったり出なかったりしますが、ボーナス払いの額は減りません。次のボーナスがゼロでも払えるように、毎月いくら給料から残しておけばよいかを8章の計算機で確かめてください。住宅ローンのボーナス返済は、審査を経て毎月払いに変えられることがありますが、その分毎月の返済が増えます。すでに払えないとわかったら、支払期日の前に借入先やカード会社に相談してください。
ボーナス40万円の使い道は?
額面40万円なら、事業所規模5人以上の夏・冬それぞれの平均(約42万円)に近い額です。手取りは、35歳・東京都の協会けんぽ・前月の給与30万円・扶養親族等0人で327,304円です(ボーナスの平均の記事の計算機)。決まった支払いがなければ、積み立て10万円とAIの月額3,000円の6か月分を引いて、残りは209,304円です。
ボーナスで投資を始めるのはありですか?
NISAやiDeCoなど、積み立てに使える制度はあります。ただ、投資信託などは元本割れすることがあり、iDeCoは原則60歳まで引き出せません。私は株式の積立を長く続けていますが、それは私の場合で、勧めではありません。決まった支払いを払えなくなるお金で投資をしないことが先です。
10. まとめ
- 家計調査(2025年、二人以上の勤労者世帯の平均)では、ボーナス月は平均の消費支出があまり増えず、預貯金の純増が大きく増えている。ボーナスそのものの行き先を追った数字ではない。
- 使い道は割合ではなく順番で決める。①ボーナス払いなど決まった支払い ②老後の設計ができていないなら積み立てを増やす ③AIでの自己投資 ④自由。
- ボーナス払いはボーナスが減っても減らない。次のボーナスで払う分は、減っても払えるように前もって毎月残しておく。現金一括で買えないものは、住宅も含めて身分不相応というのが私の基準。
- 一括で買えるものを金利0%の分割にして現金を運用に回すのは私のやり方。総額が一括と同じなのは確実だが、運用は元本割れがあり、分割の支払いは運用の結果に関係なく続く。
- 2025年の高齢夫婦の無職世帯は、平均で毎月約4.2万円足りない。預金の金利は物価の上昇に追いついていないが、近く使うお金は預金に置く意味がある。
- 自己投資は、月20ドルほどのAIの有料プランで自分の考えを何回もぶつけて内省する。残りは、目標にしていたものに使う。
11. 出典
- 総務省統計局「家計調査(家計収支編)」二人以上の世帯 詳細結果表 第1-1表(2025年5月・6月・11月・12月、2025年平均)、「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
- 住宅金融支援機構「【フラット35】ご利用条件」、「返済方法の変更例」
- JCB「ボーナス1回払い」
- Apple「金利0%の分割払い」(2026年9月10日現在の案内)
- 三菱UFJ銀行「円普通預金金利の改定について」(2026年6月16日)
- 総務省統計局「消費者物価指数 2025年(令和7年)平均」
- 金融庁「NISAを知る」
- 厚生労働省「iDeCoがパワーアップします!」、「iDeCoの拠出限度額が大幅アップ(国家公務員・地方公務員の皆さまへ)」、国民年金基金連合会「iDeCo公式サイト iDeCoの概要」
- 日本取引所グループ「レバレッジ型商品のリスク」
- Anthropic「Claude の料金」
コメント