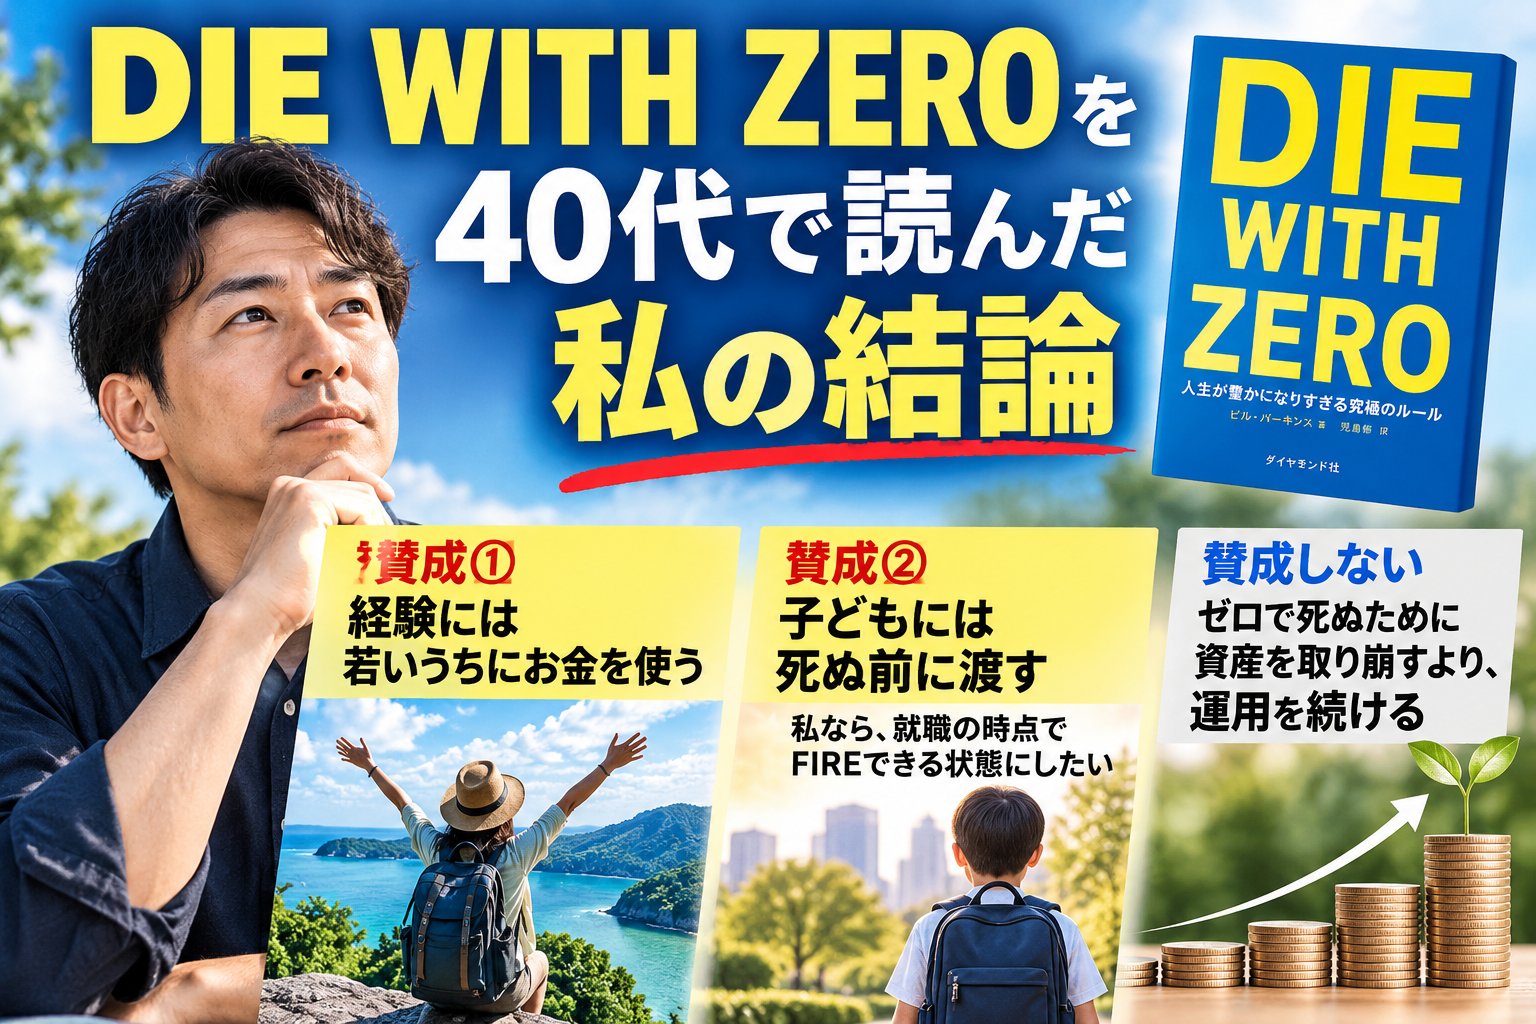
『DIE WITH ZERO』を40代で読んだ私の結論を、先に書きます。
賛成するのは2つ、賛成しないのは1つです。「経験には若いうちにお金を使う」と「子どもには死ぬ前に渡す」には賛成です。一方で、「ゼロで死ぬ」ために資産を取り崩していくより、私は運用を続けるほうを選びます。
子どもへの渡し方については、本より一歩先まで考えています。資産運用の仕組みがそろってきたいま、子どもが成人して就職するときに、運用した資産でFIREできる状態になっている、という子が当たり前に出てくると私は見ています。それをしてやるのが親の正しいスタンスだとすら思っています。
この記事では、本の9つのルールのうち私が乗るもの・乗らないものを、制度と試算を添えて書きます。当サイトは投資助言・代理業の登録をしていません。特定の商品をすすめる記事ではありません。
先に結論:40代の私が乗るルール、乗らないルール
| 本のルール | 私の立場 | 中身 |
|---|---|---|
| ルール2「一刻も早く経験に金を使う」 | 賛成 | 健康と時間があるうちに、経験にお金を使う |
| ルール5「子どもには死ぬ『前』に与える」 | 賛成。さらに先まで | 本は、もらったお金の価値がいちばん大きい年齢を26〜35歳とする。私は、就職する時点でFIREできるだけの運用資産を持たせるのが親の役目だと考える |
| ルール3「ゼロで死ぬ」、ルール8「45〜60歳に資産を取り崩し始める」 | 賛成しない | 取り崩すより、運用を続ける |
| そのほかのルール(1・4・6・7・9) | この記事では立場を書かない | 9つの一覧は次の章に載せる |
DIE WITH ZEROとは
| 項目 | 内容(ダイヤモンド社の書籍ページ) |
|---|---|
| 書名 | DIE WITH ZERO 人生が豊かになりすぎる究極のルール |
| 著者・訳者 | ビル・パーキンス著、児島修訳 |
| 出版社・発行 | ダイヤモンド社、2020年9月、280ページ、定価1,980円(税込) |
| 著者 | 1969年アメリカ生まれ。ウォール街で働いたのちエネルギー分野のトレーダーとして成功し、ヘッジファンドのマネージャーを務める |
本は、人生を豊かにするための9つのルールで構成されています。目次のルール名は次のとおりです。
- 「今しかできないこと」に投資する
- 一刻も早く経験に金を使う
- ゼロで死ぬ
- 人生最後の日を意識する
- 子どもには死ぬ「前」に与える
- 年齢にあわせて「金、健康、時間」を最適化する
- やりたいことの「賞味期限」を意識する
- 45〜60歳に資産を取り崩し始める
- 大胆にリスクを取る
本の紹介文に出てくる「タイムバケット」は、人生を期間で区切って、それぞれの時期にやりたいことを入れておく考え方です。「ゼロで死ぬ」も、目次を見るかぎり、ルール4に長生きへの備え(貯蓄より長寿年金)、ルール8に老後に必要なお金の計算があり、何も考えずに0円にする話ではありません。
40代の読者にとっては、ルール8が他人事ではありません。45〜60歳は、本が「資産を取り崩し始める」時期として挙げている年齢だからです。私がこの本でいちばん考えたのも、この部分でした。
賛成①:経験には、若いうちにお金を使う
本は、経験にお金を使うと、あとから思い出として何度も楽しめる「思い出の配当」が生まれるので、早く使うほど得られるものが大きい、と考えます。体は確実に衰えていき、やりたいことには「賞味期限」がある、という話もここにつながります(ルール6・7)。
40代の私も、これには賛成です。できることは、年齢とともに確実に減っていきます。
ただし、私が賛成するのは「経験にお金を使うこと」までです。そのために資産を減らしていく設計にはしません。その理由は、後の「賛成しない」の章に書きます。
賛成②:子どもには死ぬ前に渡す。私は、就職の時点でFIREできる状態にしてやりたい
本のルール5は、子どもには死んでからではなく、生きているうちに与えるべきだ、という考えです。目次には、もらったお金の価値を最大化できる年齢は「26〜35歳」とあります。
私はこれに賛成で、さらに先まで考えています。子どもが成人して就職するときに、運用した資産がすでに大きくなっていて、FIREできる状態で社会に出る。資産運用の仕組みがそろってきたこれからの時代、そういう子が当たり前に出てくると見ています。それをしてやるのが親の正しいスタンスだとすら思っています。
本の「26〜35歳に渡す」との違いは、渡す時期を待たずに、子どものために早くから運用しておく点です。
子ども名義で運用できる制度(2026年9月時点)
| 制度 | 中身(金融庁) |
|---|---|
| ジュニアNISA | 2023年で終了。新しく買うことはできない。2023年までに買った商品は18歳まで非課税で持てる。2024年以降は、年齢や理由に関係なく、全額を非課税で払い出せる(一部だけの払い出しはできず、払い出すと口座は廃止) |
| 未成年者のつみたて投資枠(いわゆる「こどもNISA」) | 2027年1月から始まる(2026年3月31日公布の改正法)。0〜17歳が対象で、年間投資枠60万円、非課税保有限度額600万円。対象は積立・分散投資に適した一定の投資信託。12歳以降は、子のための使い道で、子が払い出しに同意したことを示す書面とともに親権者等が申出書を出せば、払い出せる。18歳になると、手続きなしで成人後のつみたて投資枠に自動で移る |
未成年のつみたて投資枠で買えるのは、積立・分散投資に適した一定の投資信託だけです。18歳以降の成長投資枠でも、デリバティブ取引を用いた一定の投資信託等は除外されています(金融庁)。TQQQのように、デリバティブで値動きを大きくした商品をNISAの枠で持つ前提は置けません。
NISAの枠だけでは、数億円には届かない
こどもNISAを0〜9歳の10年間、毎年60万円ずつ満額で使ったとして、18歳の時点でいくらになるかを計算しました。
| 年率(毎年一定と仮定) | 18歳時点の金額(NISAなので非課税) |
|---|---|
| 5% | 約1,171万円 |
| 10% | 約2,255万円 |
| 15% | 約4,286万円 |
| 20% | 約8,036万円 |
| 25% | 約1億4,865万円 |
前提:元本は60万円×10年=600万円。手数料・税金・物価の変化は入れていません。年率は、毎年同じ率で増え続けると仮定した数字です。
1億円に届くには年率22%前後が18年間続く必要があります。NISAの対象になる投資信託だけでこれを当てにするのは、無理があります。
私の考え:NISAではなく、税金を払ってリスクを取る
だから私の考えは、NISAの枠ではなく、課税口座で税金を払いながら、レバレッジ型でリスクを取って増やすことです。レバレッジ型のETFを使えば、年22%は出てしまう、というのが私の見立てで、TQQQのような運用なら、運用期間が16年あれば届くと個人的に考えています。これは私の見立てで、過去の成績がこの先も続く保証はありません。次の表は、年率を仮定した計算です。
課税口座で、毎年110万円ずつ16年間積み立てた場合の試算です。
| 年率(毎年一定と仮定) | 16年後の金額(税引前) | 全部売って税を引いた額 |
|---|---|---|
| 5% | 約2,732万円 | 約2,535万円 |
| 10% | 約4,350万円 | 約3,824万円 |
| 15% | 約7,048万円 | 約5,974万円 |
| 20% | 約1億1,542万円 | 約9,555万円 |
| 22% | 約1億4,082万円 | 約1億1,579万円 |
前提:元本は110万円×16年=1,760万円。110万円は、贈与税の暦年課税の基礎控除額です。毎年、その年ごとに贈与する前提です。手数料・物価の変化は入れていません。途中で売買せず、最後に全部売ったときの利益に20.315%(所得税15%・住民税5%と、所得税額の2.1%の復興特別所得税)がかかるとして右の列を出しました。
仮に億に届かなくても、年率5%で16年なら、税を引いても2,500万円を超えます。世間で言われるような、奨学金を背負う、家賃が高くて不便な場所に住む、といった財政状況に、22歳で就職する段階で陥ることは、まずないと考えています。
この考えの弱いところ
試算の年率は「毎年一定」の仮定です。実際のレバレッジ型は、そうは動きません。
- 下げが大きい。TQQQは、2022年の1年間で約8割下がりました。8割下がった物が元に戻るには5倍になる必要があります。詳しくはTQQQはやめとけ、は本当かに書きました
- 上がって下がるだけで減る。レバレッジ型は、指数が上がって同じ率だけ下がると、元の値段より下に来ます。上下しながら横ばいが続くと、それだけで減っていきます。計算はTQQQの記事の2章にあります
- 私のレバレッジ型にも負けがある。日経225やナスダック100のレバレッジ型は増えましたが、KOSPIの2倍はマイナス40%、SOXLはマイナス36%を経験しています。レバレッジ型を長く持つ考え方はレバレッジETFの長期保有の記事にまとめています
- 贈与の扱いは確認が要る。子どもに渡すお金は贈与です。暦年課税では、その年に受けた贈与の合計が110万円以下なら贈与税はかかりません。ただし国税庁は、毎年同じ額を何年にもわたって贈与すると最初に約束している場合は、約束した年に定期金に関する権利の贈与として贈与税がかかる、としています。口座の名義や管理のしかたも含めて、税務署か税理士に確認してください
賛成しない:ゼロで死ぬより、運用を続ける
本のルール3は「ゼロで死ぬ」、ルール8は「45〜60歳に資産を取り崩し始める」です。目次には、資産のピークは「金額」ではなく「時期」で決める、とあります。ルール4では、長生きへの備えとして貯蓄より長寿年金をすすめています。
本も、何も考えずに0円にしろとは書いていません。そのうえで、私はここに乗りません。資産を減らしていく方向ではなく、運用を続けます。
私は学生時代に『ウォール街のランダム・ウォーカー』を読み、サブプライムショックの直後に積立投資を始めました。年単位で損失を出した年はありますが、長期で見て、トータルでマイナスになったことはありません。借金をして投資したことは一度もありません。住む場所についての考えは、賃貸で住み潰して、運用で仕事を離れ、老後に平屋か駅近の新築マンションを買う、というものです。
40代の私にとって、45〜60歳は取り崩しを始める時期ではなく、運用を続ける時期です。ランダムウォークの考え方と私の成績表はランダムウォークとはに、投資で損をしたときの考え方は株で人生終わった人と、終わらなかった私の差に書いています。
40代の私の、DIE WITH ZEROの使い方
| やること | 中身 |
|---|---|
| 経験には今使う | 健康と時間があるうちに。ただし資産を減らす設計にはしない |
| 子どもの分は、渡すのを待たずに運用する | NISAの枠ではなく、課税口座で税金を払ってリスクを取る(TQQQのような商品をNISAの枠で持つ前提は置けない)。贈与の扱いは確認する |
| 自分の資産は取り崩さず、運用を続ける | 45〜60歳を取り崩しの開始時期にしない |
よくある質問
DIE WITH ZEROはどんな本ですか?
ビル・パーキンスの著書で、日本語版はダイヤモンド社から2020年9月に出ました。貯めるだけの人生ではなく、生きているうちにお金を使い切る設計をしよう、という本で、9つのルールで構成されています。
40代から読んでも遅くないですか?
出版社の紹介文には、若ければ若いほど人生の景色を変えられる、とあります。一方で、ルール8は45〜60歳の資産の取り崩しを扱っているので、40代はまさに当事者です。私はその部分には賛成していません。
「ゼロで死ぬ」は現実的ですか?
私は賛成していません。取り崩すより運用を続けます。本自身も、長生きへの備えとして長寿年金をすすめています。
ジュニアNISAは今から使えますか?
使えません。ジュニアNISAは2023年で終了し、新しく買うことはできません。2023年までに買った分は18歳まで非課税で持て、2024年以降は全額を払い出せます。
こどもNISAはいつから、いくらまで使えますか?
2027年1月から始まります(2026年3月31日公布の改正法)。0〜17歳が対象で、年間60万円、上限600万円。12歳以降は、子のための使い道で、子の同意を示す書面と親権者等の申出書を出せば払い出せます。
子どもに億単位の資産を持たせるのは現実的ですか?
NISAの枠だけでは、年率20%台が長く続かないと届きません。私はNISAではなく課税口座でレバレッジ型を使う前提で、16年あれば届くと考えていますが、これは私の見立てで、下げの大きさを受け入れる前提です。
まとめ
- 40代の私は、『DIE WITH ZERO』の「経験には若いうちに使う」「子どもには死ぬ前に渡す」に賛成
- 子どもについては、就職の時点でFIREできるだけの運用資産を持たせるのが親の役目だと考えている
- こどもNISA(2027年1月から、年60万円・上限600万円)だけでは、年率10%でも18歳時点で約2,255万円。億には届かない
- 私の考えは、課税口座で税金を払い、レバレッジ型でリスクを取ること。年22%を仮定すると、110万円×16年で税引前約1億4,082万円、税を引いて約1億1,579万円
- 億に届かなくても、年率5%で税引後約2,535万円。22歳で奨学金や高い家賃に縛られる状況には、まずならないと見ている
- 「ゼロで死ぬ」「45〜60歳に取り崩し始める」には乗らない。取り崩すより運用を続ける
出典
| 出典 | この記事で使った箇所 |
|---|---|
| ダイヤモンド社「DIE WITH ZERO 人生が豊かになりすぎる究極のルール」 | 著者・訳者・発行年月・定価・ページ数、9つのルールの名前、目次の「26〜35歳」「45〜60歳」「資産のピークは時期で決める」「長寿年金」、紹介文 |
| 金融庁「2023年までのNISA」 | ジュニアNISAの終了、18歳まで非課税で保有、2024年以降の払い出し |
| 金融庁「令和8(2026)年度税制改正について」 | 未成年者のつみたて投資枠(0〜17歳、年60万円、上限600万円、12歳以降の払い出し、対象は一定の投資信託) |
| 金融庁「アクセスFSA」令和8年度税制改正の解説 | 2027年1月以降に始まること、18歳で手続きなしに成人後のつみたて投資枠へ移ること |
| 国税庁「令和8年度 株式等や土地・建物等を譲渡した場合の改正のあらまし」 | 2026年3月31日公布の改正法で、0〜17歳のつみたて投資枠が設けられたこと |
| 国税庁 No.4402「贈与税がかかる場合」Q&A | 毎年の贈与を最初に約束した場合の定期金に関する権利の贈与 |
| 金融庁「NISAを知る」 | 成長投資枠からデリバティブ取引を用いた一定の投資信託等を除外 |
| 国税庁 No.4402「贈与税がかかる場合」 | 暦年課税の基礎控除110万円 |
| 国税庁 No.1463「株式等を譲渡したときの課税」 | 上場株式等の譲渡益の税率20%(所得税15%・住民税5%)と復興特別所得税 |
制度は変わることがあります。この記事の引用は2026年9月時点のものです。試算は、書いた前提での計算で、将来の成績を示すものではありません。子どもへの運用の考えと、年22%が出せるという部分は私の見立てです。
あわせて読む
| 記事 | どこがつながっているか |
|---|---|
| TQQQはやめとけ、は本当か | 子どもの運用で想定しているレバレッジ型の、下げの大きさと私が積み立てている理由 |
| レバレッジETFの長期保有は悪か | 日経・ナスダックのレバレッジ型を、借金なしで持つ私のやり方 |
| ランダムウォークとは | 取り崩さずに運用を続ける、という考えの土台になった積立の成績表 |
| 株で人生終わった人と、終わらなかった私の差 | リスクを取って損をしても、人生が終わらない条件 |
| 賃貸探しで本当に高いのは家賃ではありません | 賃貸で住み潰す、という住まいの考え方の実額 |
コメント