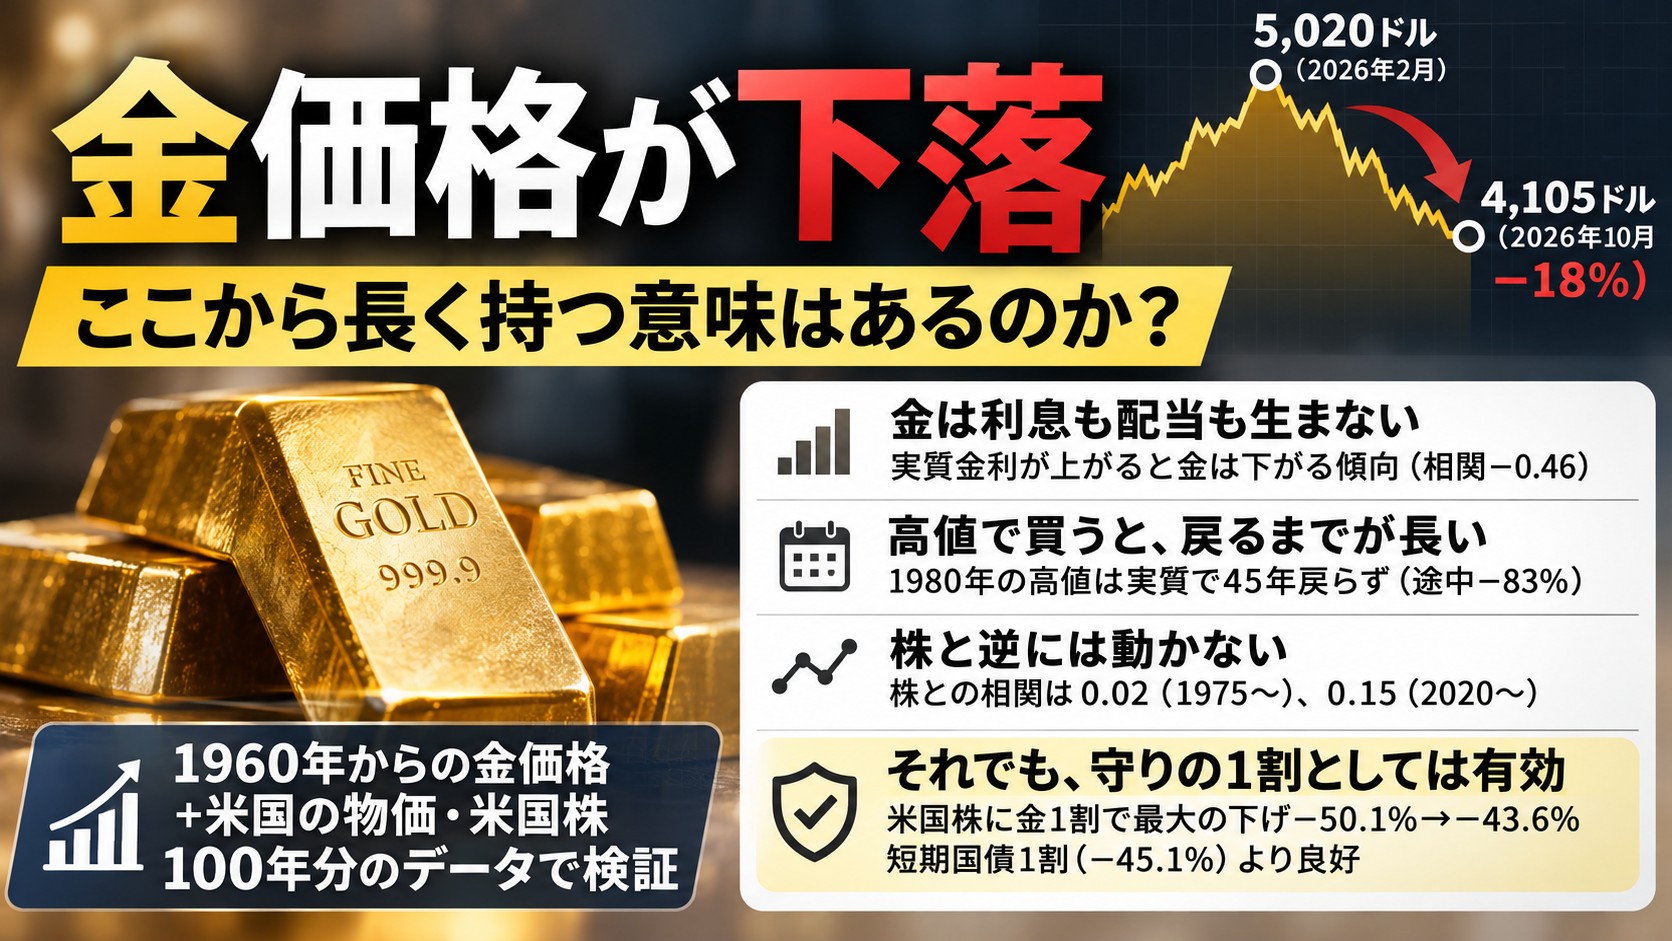
金価格が下がっています。ここから長く持つ意味はあるのか。世界銀行が公表している1960年からの月ごとの金価格と、米国の物価、米国株の100年分のデータで確かめました。先に結論です。
- 今回の下落:金の月平均は、2026年2月の1トロイオンス5,020ドルから、10月は4,105ドル(−18%)。円で1グラムに直すと、25,033円から20,849円(−17%)です
- 金は利息も配当も生まない:2003年からの月ごとの動きでは、米国の物価連動国債の利回り(実質金利)が上がった月ほど、金は下がる傾向がありました(相関−0.46)。2月から10月で、この利回りは1.82%から2.78%に上がっています
- 高いときに買うと、戻るまでが長い:1980年1月の高値は、物価を引いた月平均で見ると2025年2月まで45年戻らず、途中で−83%まで下げました。円でも、1980年2月の高値を月平均で超えたのは2019年9月(39年後)です
- 株と逆には動かない:株との相関は1975年からで0.02、2020年からで0.15。株が月に7%以上下げた17か月、金は平均で−0.27%でした
- それでも、守りの1割としては短期国債より良かった:米国株に金を1割混ぜると、1975年からの最大の下げは−50.1%から−43.6%に浅くなり、年率(物価を引いた実質)は8.63%から8.30%に下がりました。同じ1割を短期国債にした場合(7.94%、−45.1%)より、どちらも良い結果です
私は以前、金を持っていましたが、今は持っていません。金そのものは収益を生まないことと、近年は株と逆相関にならないので、分散の効果もないと感じているからです。この見方を、数字で一つずつ確かめます。
この記事の数字はすべて月平均どうしの比べです(金は世界銀行の月平均価格、米国株は日々の配当込みリターンをつないだ指数の月平均)。日々の高値・安値で測るより、値動きや下げは小さく出ます。
1. 今回の下落を数字で見る
| 時期(月平均) | ドル(1トロイオンス) | 円(1グラム) |
|---|---|---|
| 2025年10月 | 4,058ドル | 19,747円 |
| 2026年2月(月平均の最高) | 5,020ドル | 25,033円 |
| 2026年10月 | 4,105ドル | 20,849円 |
| 最高から10月まで | −18.2% | −16.7% |
| 1年前(2025年10月)から | +1.2% | +5.6% |
ドルは世界銀行「Commodity Price Data(Pink Sheet)」の月平均(2026年11月3日更新)、円は月平均のドル円(米連邦準備制度理事会の公表値をFREDで取得)を掛け、1トロイオンス=31.1035グラムで割った私の計算です。税や手数料、売り買いの価格差は入っていません。月平均なので、日々の高値・安値より値動きは小さく出ます。
円で見ると、円安の分だけ下げは少し小さく、1年前よりはまだ高い水準です。
2. 下がった時期に何が起きていたか:利息を生まない金と、実質金利
金を持っていても、利息も配当も入りません。米国の物価連動国債の利回り(物価の上がる分を除いた利回り=実質金利)が上がると、利息を生まない金を持つことで手放すものが大きくなります。
| 期間 | 金(ドル、月平均) | 米国10年の実質金利 | 動き方 |
|---|---|---|---|
| 2003年1月→2011年12月 | 357→1,640ドル | 2.29%→−0.03% | 金利が下がり、金が上がった |
| 2012年1月→2021年12月 | 1,654→1,790ドル | −0.11%→−0.99% | 水準どうしの相関は−0.91 |
| 2022年1月→2026年10月 | 1,816→4,105ドル | −0.69%→2.78% | 金利が上がっても金が上がった |
| 2026年2月→10月 | 5,020→4,105ドル | 1.82%→2.78% | 金利が上がり、金が下がった |
実質金利は、米国10年物のインフレ連動国債(TIPS)の利回りの月平均(FRED「FII10」)です。2003年1月から2026年10月の、月ごとの変化どうし(285組)の相関は−0.46でした(私の計算)。表の「水準どうしの相関」は値そのものの相関で、月ごとの変化の相関とは別の数字です。
相関は、同じ時期に一緒に動いたことを示すだけで、実質金利が金を下げた原因だとまでは言えません。2022年から2025年にかけては、実質金利が上がっても金が上がり続け、いつもの関係が崩れていました。中央銀行の買い、投資の需要、地政学の不安なども金価格に影響しうるものですが、この記事のデータでは測っていません。今回の下落は、実質金利が上がった時期と重なっています。
3. 高いときに買うと、戻るまでが長い
| 高値 | 途中の底 | 高値に戻ったとき |
|---|---|---|
| 1980年1月(ドル、物価を引いた実質、月平均) | 2001年4月 −83% | 2025年2月(45年後) |
| 1980年2月(円、1グラム5,224円、月平均) | 1999年9月 −83% | 2019年9月(39年後、物価は引いていない) |
| 2011年9月(ドル、1,772ドル) | 2015年12月 −39% | 名目で2020年7月、実質で2024年8月 |
実質は、米国の消費者物価指数(米労働統計局、FRED「CPIAUCNS」)で2026年10月のドルに直した値です。
2026年10月の金価格は、物価を引いても1980年1月の高値より40%高い水準です。エルブとハーベイの研究(2013年)は、金の実質価格が歴史的に高かった時期のあとは、その後の実質リターンが平均を下回ってきたと述べています。これは過去の傾向です。2013年の研究は今の価格を分析したものではなく、著者らは新興国の需要などで構造が変わる可能性も論じています。今の金が割高かどうかは、この比べだけでは決められません。
4. 長く持った成績:いつ買ったかで大きく違う
| 買い始め(2026年9月まで) | 金 | 米国株 | 米国の短期国債 |
|---|---|---|---|
| 1975年1月 | 2.62% | 8.63% | 0.55% |
| 1980年1月 | 0.84% | 8.71% | 0.78% |
| 2000年1月 | 7.94% | 5.89% | −0.67% |
| 2011年8月 | 3.40% | 12.22% | −1.02% |
どれも物価を引いた実質の年率で、ドル建て、米国の消費者物価指数で調整しています。日本円で持ち、日本の物価で暮らす人の成績とは同じではありません。米国株はケネス・フレンチ教授が公開している米国株全体(CRSPの対象銘柄の時価総額加重、配当込み)、短期国債は同じデータの1か月物国債の利回りです。買い始めの月は、相場の転換点の例として選んだもので、どの月に始めても同じになるわけではありません。
比べた4つの時期のうち、2000年に買い始めた場合だけ、金のほうが株より伸びました。株はITバブルの天井、金は底に近い時期です。ほかの3つの時期では、株に大きく負けています。今回の比べでは、金の成績は買い始めの時期で大きく変わりました。
5. 株と一緒に下がるか
| 期間 | 金と米国株の相関(月ごと) |
|---|---|
| 1975〜2026年 | 0.02 |
| 2000〜2009年 | 0.03 |
| 2010〜2019年 | −0.17 |
| 2020年1月〜2026年9月 | 0.15 |
相関は−1なら完全に逆、0なら無関係、1なら同じ向きです。金と株は、長い目では「ほぼ無関係」で、2020年からはむしろ少し同じ向きに動いています。「逆相関にならない」は、数字のとおりでした。
| 株が大きく下げた月 | 米国株 | 金 |
|---|---|---|
| 1987年10月(ブラックマンデー) | −12.0% | +1.1% |
| 2008年10月(リーマン・ショック) | −20.8% | −2.8% |
| 2011年8月 | −11.2% | +11.8% |
| 2020年3月(コロナ) | −19.5% | −0.3% |
| 2022年5月 | −8.6% | −4.5% |
| 2022年9月 | −7.2% | −4.8% |
どちらも月平均どうしの変化です。年の数字は、前の年の12月と、その年の12月の月平均どうしの比べです。1975年から、株が月に7%以上下げた17か月で、金は平均−0.27%でした。株の暴落のときに金が上がって助けてくれる、というほどではなく、「株ほどは下げない」が実態です。年単位で見ると、2008年(株−39.0%、金+1.6%)、2022年(株−17.1%、金+0.4%)と、株が大きく下げた年に金は横ばいでした。
6. 金を混ぜると、どうなるか
| 金の割合(残りは米国株) | 1975年からの年率 | 最大の下げ | 値動き(年率) | 2000年からの年率 |
|---|---|---|---|---|
| 0% | 8.63% | −50.1% | 12.9% | 5.89% |
| 5% | 8.47% | −46.4% | 12.3% | 6.11% |
| 10% | 8.30% | −43.6% | 11.8% | 6.31% |
| 20% | 7.91% | −37.8% | 10.9% | 6.68% |
| 100% | 2.62% | −83.1% | 16.2% | 7.94% |
2026年9月まで、月平均どうしで、毎年1月の月平均の時点で割合を戻した計算です(私の計算)。年率と最大の下げは物価を引いた実質、値動きは月ごとの変化の標準偏差を年率にしたものです。
相関が1より小さい資産を、ほどよい割合で組み合わせると、値動きを抑えられることがあります。金を1割混ぜると、最大の下げは6.5ポイント浅くなり、値動きも12.9%から11.8%に下がりました。その代わり、1975年からなら年率は0.33ポイント下がっています。2000年からなら、下げが浅くなったうえに年率も上がりました。
では、株の守りに置くのが金ではなく、現金に近い短期国債ならどうだったか。
| 守りの資産(残りは米国株) | 1975年からの年率 | 最大の下げ | 2000年からの年率 |
|---|---|---|---|
| 金 1割 | 8.30% | −43.6% | 6.31% |
| 短期国債 1割 | 7.94% | −45.1% | 5.39% |
| 金 2割 | 7.91% | −37.8% | 6.68% |
| 短期国債 2割 | 7.21% | −40.3% | 4.85% |
同じ割合なら、金のほうが短期国債より、年率も最大の下げも良い結果でした。短期国債は値動きが小さいものの、物価に負ける時期が長く、1975年からの実質の年率は0.55%にとどまります。株の下げに備えて何かを持つなら、過去の数字では、金は現金に近い資産より守りとして働いていました。
7. インフレに強いのか
エルブとハーベイは、金は非常に長い期間ならインフレに追いつく可能性がある一方、実際に投資する期間(数年〜数十年)では、インフレへの備えとして当てにならないと結論づけています。1980年の高値で買った人は、物価に追いつくまで45年かかりました。金の実質価格は、物価よりもはるかに大きく上下しています。
8. 長く持つ人は、どこに線を引くか
- 保有中の収入はない:利息も配当もないので、長く持って増えるかは値上がりだけで決まります。本人の見方のとおりです
- 逆相関ではない:株の暴落のときに上がる保証はありません。2022年は一緒に下げた月がありました
- 分散の効果は、ゼロではない:1割で最大の下げが6.5ポイント浅くなり、1975年からなら年率は0.33ポイント下がりました。守りの1割を短期国債にするより、年率も下げも良い結果でした
- 高値で買うと長い:今の実質価格は1980年の高値より4割高い水準です。割高かどうかは、この比べだけでは決められません
数字で見ると、「金は保有中の収入を生まない」「逆相関にならない」は当たっていました。「分散の効果もない」は、「効果は小さく、利回りと引き換え。ただ、株の守りとしては短期国債より働いた」でした。
よくある質問
金は「おすすめしない」と言われるのはなぜですか?
利息も配当もなく、長く持った成績が買い始めの時期で大きく変わるからです。1975年から持った場合の実質の年率は2.62%で、米国株の8.63%を大きく下回りました。一方で、2000年から持った場合は株を上回り、株の守りとして1割持つなら短期国債より良い結果でした。一つの答えに決まるものではありません。
円で買うと、ドルで見るのと違いますか?
円で持つと、金の値動きに円とドルの動きが重なります。2026年2月から10月の下げは、ドルで−18.2%、円で−16.7%でした。1980年の高値に円で戻るまでは39年で、ドルで物価を引いた場合(45年)とは数字が違います。
少しずつ積み立てれば大丈夫ですか?
積み立てでも、買った時期の平均で成績が決まることは変わりません。この記事では積み立ての計算はしていません。株と金の積み立ての比べ方は、一括か分割か、底を待つべきかで扱っています。
まとめ
- 金の月平均は2026年2月の5,020ドルから10月は4,105ドル(−18%)。円で1グラム25,033円→20,849円
- 金は利息を生まない。2003年からの月次で、実質金利が上がった月ほど金は下がる傾向(相関−0.46。原因とまでは言えない)
- 1980年の高値は、物価を引くと45年戻らなかった(途中−83%)。円では39年
- 株との相関は1975年から0.02、2020年から0.15。逆相関ではない
- 1割混ぜると最大の下げは−50.1%→−43.6%、年率は8.63%→8.30%(1975年から)。守りの1割を短期国債にした場合(7.94%、−45.1%)より良かった
出典
- World Bank「Commodity Markets(Pink Sheet)」(CMO Historical Data Monthly、2026年11月3日更新、金の月平均価格)
- FRED「CPIAUCNS」(米労働統計局 消費者物価指数)、「FII10」(10年物インフレ連動国債利回り)、「EXJPUS」(ドル円、米連邦準備制度理事会)
- Kenneth R. French Data Library(Fama/French 3 Factors[Daily]の Mkt-RF+RF と RF、2026年9月まで)
- Claude B. Erb, Campbell R. Harvey「The Golden Dilemma」(NBER Working Paper 18706、2013年1月)
この記事について
数字は2026年11月20日に確認したものです。金・株・為替はどれも月平均で、税や手数料は入っていません。過去の数字で、これから先の値動きを約束するものではありません。特定の金融商品はすすめていません。投資の判断はご自身でしてください。