この記事は全面的に書き直しました。前の版は「英国ヴィンテージの魅力」を語る記事でした。4大エリア戦略も、5大買い付け術も、至宝リスト12選も、全部削除しました。
理由は2つあります。
先に、立場を明かします
私は、英国に行ったことがありません。古着の買い付けもしていません。
前の版には、チャリティショップの店員との会話の作り方や、カーブーツセールの早朝の空気感が書いてありました。私が見ていないものです。削除しました。
そしてもう1つ。
前の版に書いてあった予算表を計算し直したら、記事の結論が成り立たなくなりました。
その計算を、この記事の本体にします。
書けることと、書けないことを分けます
| 書けること | 書けないこと |
|---|---|
| 渡航にいくらかかり、それが商品1着にいくら乗るか | 現地の店の様子、値付けの空気、交渉の呼吸 |
| 日本に持ち込むときの関税の仕組み(実行関税率表) | 年代判別、真贋の見分け方(実物を見ていません) |
| 公表されている税制と通関の扱い | 「この商品はいくらで売れる」という相場の断定 |
| 当サイトの判断基準を当てはめると、どう並ぶか | 行けば儲かるかどうか |
行っていない人間が書ける範囲は、算数と条文だけです。そこだけを書きます。
1. この記事は、英国の魅力を書きません
英国ヴィンテージに価値があることは、争いがありません。ハリスツイードにもベンタイルにも、歴史があります。
そして、そこを説明する文章は、すでに大量にあります。
いま検索して出てこないのは、「で、日本の倉庫に着いた時点でいくらなのか」のほうです。
だからこの記事は、その1点だけを扱います。
| よくある記事が答えること | この記事が答えること |
|---|---|
| どこで買うか | 日本に着いた時点で1着いくらか |
| 何を買うか | その金額を回収するのに何着必要か |
| どう見分けるか | その点数を、滞在日数で割ると1日何着か |
2. 現地価格は、原価ではありません
「チャリティショップで£5だった」という話に、意味はありません。
£5は、商品代金です。そこに乗るものが、まだあります。
| 現地価格のあとに乗るもの |
|---|
| 国際送料(または預け荷物の超過料金) |
| 関税・消費税(品目で率が変わります。5章で書きます) |
| 通関手数料 |
| 国内送料 |
| クリーニング・補修 |
| 販売手数料 |
| そして、渡航費(3章で書きます) |
最後の1行が、他のすべてより大きくなります。
当サイトでは、同じ計算を東南アジアの仕入れでもやりました。現地で約79円だった服が、日本に着くと4,448円になるという記事です。英国では、その構造がもっと強く出ます。渡航費が高いからです。
3. いちばん大きい費用は、商品ではありません
ここが、この記事の本体です。
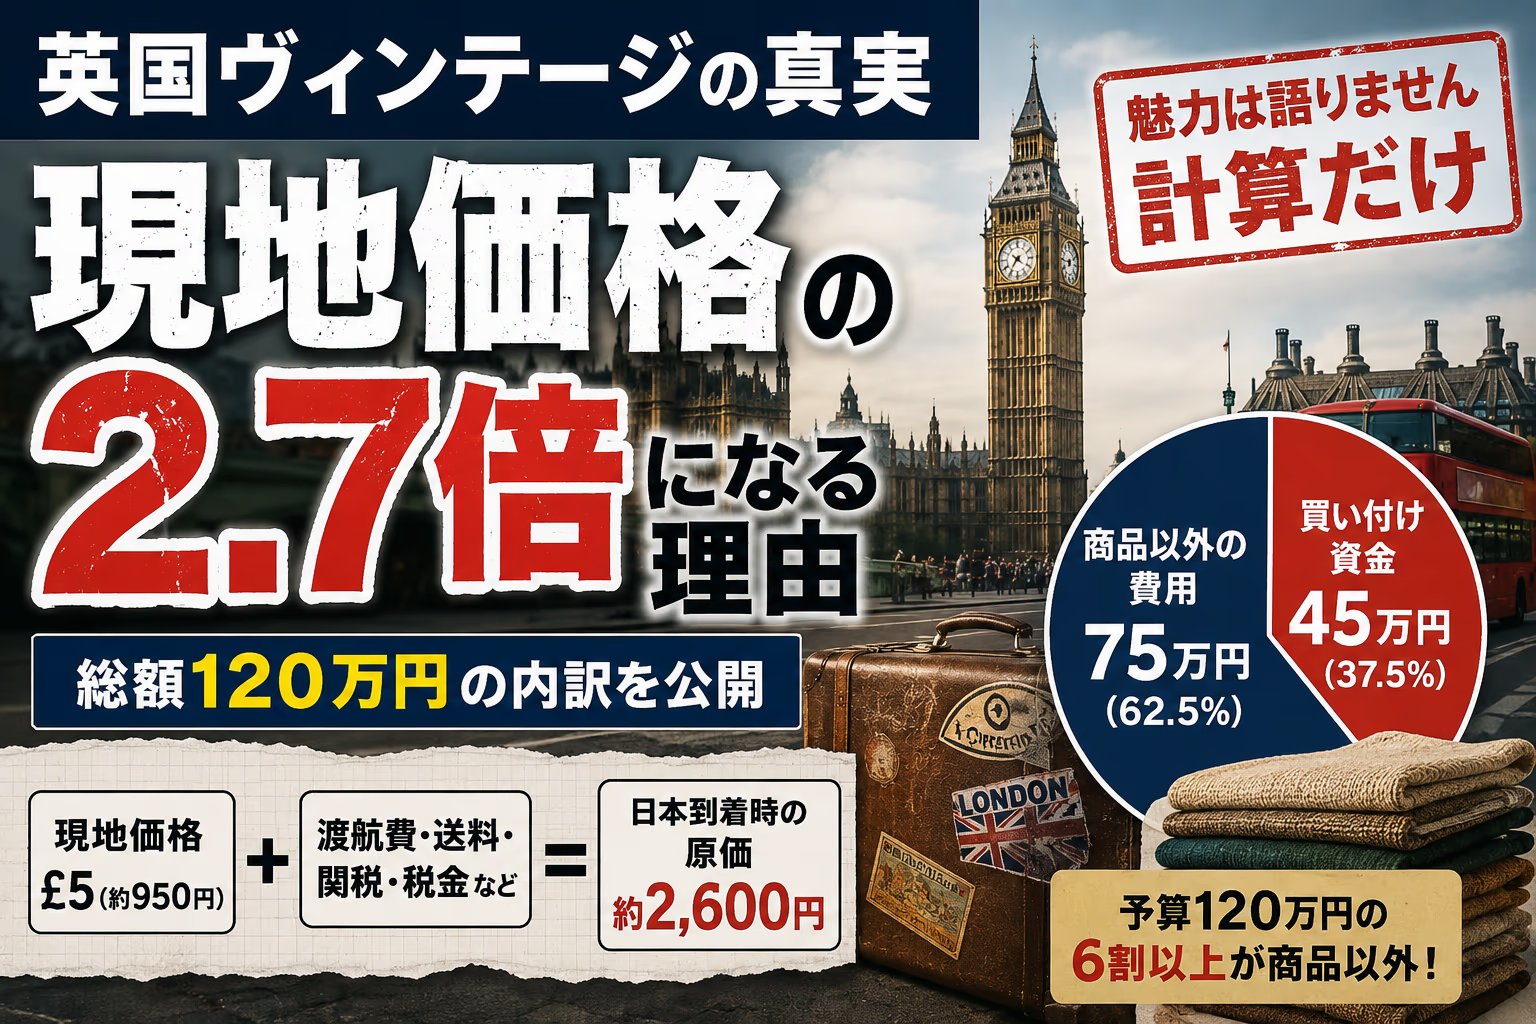
前の版には、こういう予算表が載っていました。私が書いたものです。
| 前の版が出していた予算(10日〜2週間の滞在) | 金額 |
|---|---|
| 航空券 | 25万円〜 |
| 英国内の交通費 | 20万円〜 |
| 宿泊費 | 30万円〜 |
| 買い付け資金 | 45万円〜 |
| 合計 | 120万円 |
この表を、商品とそれ以外に分けてください。
| 金額 | 割合 | |
|---|---|---|
| 商品になるお金 | 45万円 | 37.5% |
| 商品にならないお金 | 75万円 | 62.5% |
予算の6割以上が、商品ではありません。
そして、この75万円は消えません。仕入れた商品に乗ります。会計の言葉では配賦といいますが、要は「持ち帰った服で割る」ということです。
3-1. 何着買うかで、1着あたりの上乗せが決まります
| 持ち帰った点数 | 1着あたりに乗る渡航費等 |
|---|---|
| 50着 | 15,000円 |
| 100着 | 7,500円 |
| 150着 | 5,000円 |
| 200着 | 3,750円 |
| 300着 | 2,500円 |
| 450着 | 1,667円 |
50着しか持ち帰らなかった場合、1着に15,000円が乗ります。£5で買った服の話をしていたはずが、そこに15,000円が乗ります。
3-2. そして、ここが決定的です
「なら、安く買って点数を増やせばいい」と思われたはずです。計算してみます。
買い付け資金は45万円で固定です。現地単価を変えると、買える点数が変わります。
| 現地での1着 | 買える点数 | 1着に乗る配賦 | 配賦後の1着原価 | 倍率 |
|---|---|---|---|---|
| 1,000円 | 450着 | 1,667円 | 2,667円 | 2.7倍 |
| 2,000円 | 225着 | 3,333円 | 5,333円 | 2.7倍 |
| 3,000円 | 150着 | 5,000円 | 8,000円 | 2.7倍 |
| 5,000円 | 90着 | 8,333円 | 13,333円 | 2.7倍 |
いちばん右の列を見てください。全部、同じ倍率です。
安く買えば点数が増えて、配賦は薄まります。高く買えば点数が減って、配賦は濃くなります。どちらに動かしても、倍率は変わりません。
理由は単純です。予算の内訳が「商品37.5%/それ以外62.5%」で固定されているので、割り算をすると必ず同じ比率になります。
チャリティショップで安く買う、という戦術は、この倍率を1円も下げません。
3-3. 倍率を下げる方法は、3つしかありません
| 方法 | やること | 効くか |
|---|---|---|
| 非商品費を減らす | 滞在を短くする、移動を減らす、宿を下げる | 効きます。ただし回れる店も減ります |
| 買い付け資金の比率を上げる | 同じ渡航費で、より多く仕入れる | 効きます。ただし資金が要ります |
| 行かない | 渡航費をゼロにする | いちばん効きます(7章) |
2行目に注目してください。渡航費が固定なら、買い付け資金が大きいほど倍率は下がります。
つまり、この仕入れ方は資金が大きい人ほど有利になる構造です。審美眼の話ではありません。
買い付け資金を45万円から135万円に増やせば、非商品費75万円は3倍の点数で割られます。倍率は2.7倍から約1.6倍まで下がります。同じ店で、同じ服を、同じ目で選んでもです。
4. だから、必要な点数が先に決まります
3章を逆から読みます。
渡航費等の75万円を回収するには、何着売る必要があるか。
1着あたりの粗利で割るだけです。ここでいう粗利は、販売価格から仕入値・送料・関税・手数料を引いた残りです。
| 1着あたりの粗利 | 75万円を回収するのに必要な販売点数 |
|---|---|
| 2,000円 | 375着 |
| 3,000円 | 250着 |
| 5,000円 | 150着 |
| 10,000円 | 75着 |
| 20,000円 | 38着 |
これは「利益を出すのに必要な点数」ではありません。渡航費が消えるだけの点数です。
ここを超えて初めて、利益の話が始まります。
4-1. 滞在日数で割ると、1日のノルマが出ます
前の版は「10日〜2週間の滞在」を前提にしていました。10日で割ります。
| 必要な点数 | 10日で割ると |
|---|---|
| 150着 | 1日15着 |
| 250着 | 1日25着 |
| 375着 | 1日37.5着 |
これは「見つける」数です。「見る」数ではありません。
チャリティショップを回って、1日に25着、日本で売れる個体を確保し続ける。それを10日間、時差と天候の中で続ける。
できるかどうかは私には分かりません。行っていないからです。ただし、この数字を出さないまま「宝探しの旅」と書くのは、書いた側の不誠実です。前の版がそれをやっていました。
4-2. 高単価に寄せると、点数は減ります。ただし別の問題が出ます
表の下2行を見てください。1着の粗利が2万円なら、38着で渡航費が消えます。
だから「高単価を狙え」という結論になりそうですが、そこで止まると危険です。
| 高単価に寄せると | 何が起きるか |
|---|---|
| 1着あたりの仕入値が上がります | 45万円で買える点数が減り、配賦が濃くなります(3-2の表) |
| 売れるまでの日数が延びます | 高い服ほど、買い手が現れるまで待ちます |
| 1点の判断ミスが重くなります | 真贋・状態・サイズを外したときの損失が大きくなります |
| 関税の額も上がります | 5章のとおり、品目によっては率が高くなります |
当サイトは利益 ÷ 拘束日数で判断します。高単価は分子を大きくしますが、分母も同時に伸ばします。
そして、渡航費は買い付けの前に全額出ていきます。分母は、飛行機に乗った日から始まっています。
5. 革製品だけ、ルールが違います
ここは、条文の話です。そして、前の版が推奨していた商品に直撃します。
5-1. 甲が革製の履物には、金額での下限が設定されています
税関の実行関税率表を見てください。第6403項(甲が革製の履物)には、こういう形の税率が並んでいます。
| 税率の書かれ方 | 意味 |
|---|---|
| 「30%または4,300円/足のいずれか高い」 | 安い靴でも、1足あたり4,300円を下回りません |
| 「60%または4,800円/足のいずれか高い」 | 区分によっては、さらに高くなります |
率ではなく、1足あたりの金額で下限が引かれています。
だから、安く買うほど不利になります。実際に当てはめます。
| 仕入値 | 30%だと | 実際に適用される額 | 仕入値に対して |
|---|---|---|---|
| 2,000円 | 600円 | 4,300円 | 仕入値の2.15倍 |
| 4,000円 | 1,200円 | 4,300円 | 仕入値の1.07倍 |
| 10,000円 | 3,000円 | 4,300円 | 仕入値の0.43倍 |
| 20,000円 | 6,000円 | 6,000円 | 仕入値の0.30倍 |
2,000円で買った1足に、4,300円の関税がかかります。仕入れ値より関税のほうが高くなります。
前の版は、Dr. Martensの英国製を「至宝リスト」に入れていました。チャリティショップやカーブーツセールで安く見つける、という文脈でです。安く見つけるほど、この構造では不利になります。
5-2. しかも、簡易税率の対象外です
少額の輸入には、品目を細かく分類せずに済ませる簡易税率があります。ただし、適用されないものが決まっています。
| 簡易税率 | |
|---|---|
| 対象 | 課税価格の合計額が20万円以下の貨物 |
| 適用されないもの | 革製品、履物などが除かれています(税関) |
簡略化の枠から、最初に外されている品目です。
5-3. 協定税率を使うには、証明が要ります
日本と英国のあいだには経済連携協定があり、協定に基づく税率が使える場合があります。
ただし、それには原産地であることの証明が必要です。
| 新品を仕入れる場合 | 古着を仕入れる場合 | |
|---|---|---|
| 誰から買うか | メーカーや正規の卸 | チャリティショップ、個人、蚤の市 |
| 原産地の証明 | 取引先から取得できます | 取得の手立てがありません |
タグに「Made in England」と書いてあることと、原産地を証明できることは別です。
ここは個別性が高い部分です。品目分類も、適用できる税率も、貨物ごとに違います。実際の税額は、税関か通関業者に確認してください。この記事で書けるのは、「率ではなく1足あたりの金額で下限が引かれている品目がある」「簡易税率の対象外になっている」という、公表されている仕組みまでです。
5-4. 判定に使うなら、この順番です
| 順番 | 確認すること |
|---|---|
| 1 | その品目が、率で課税されるのか、金額で下限が引かれるのか |
| 2 | 金額で下限が引かれるなら、仕入値がその下限を下回っていないか |
| 3 | 簡易税率が使えるかどうか |
| 4 | 協定税率を使うなら、証明が取れるかどうか |
1と2は、買う前に分かります。買ってからでは変えられません。
6. 為替を固定した予算は、必ず外れます
前の版は「1ポンド=195円換算」で予算を組んでいました。これも私が書いたものです。
為替を1つの数字で固定した予算表は、書いた瞬間から外れていきます。
そして、外れ方が単純ではありません。3章の配賦と掛け合わさるからです。
6-1. 同じ45万円でも、買える点数が変わります
現地で1着£5の服を買う場合で計算します。買い付け資金45万円は動かしません。
| 為替 | 買える点数 | 現地価格(円換算) | 1着に乗る配賦 | 配賦後の1着原価 |
|---|---|---|---|---|
| £1=175円 | 514着 | 875円 | 1,459円 | 2,334円 |
| £1=195円 | 461着 | 975円 | 1,627円 | 2,602円 |
| £1=215円 | 418着 | 1,075円 | 1,794円 | 2,869円 |
いちばん右の列で、535円の差が出ます。1着あたり23%です。
為替が動くと、現地価格が変わるだけではありません。買える点数が変わり、その点数で渡航費を割るので、配賦も一緒に動きます。2つが同じ向きに効きます。
6-2. 為替が決まるのは、買い付けの前ではありません
| 時点 | 確定するもの |
|---|---|
| 航空券とホテルを予約したとき | 渡航費が確定します(=分子の75万円) |
| 現地で買っているとき | そのときのレートで点数が決まります(=分母) |
| 日本で売るとき | 販売価格が決まります |
先に確定するのが費用のほうで、あとから決まるのが点数のほうです。順番が逆です。
だから、この記事には「1ポンド=◯円」という換算表を置きません。置いても、読んだ時点で違う数字になっているからです。代わりに、自分で計算する式だけを置きます。
(渡航費等 ÷ 持ち帰る点数)+ 現地価格 = 配賦後の1着原価
7. 行かないルートと、同じ物差しで並べます
3-3で「行かない」を挙げました。ここで並べます。
| 渡航費 | 関税 | 1回に拘束する金額 | 外したときのやり直し | |
|---|---|---|---|---|
| A 現地に行って買う | かかります(75万円) | かかります | 120万円+10日 | 次の渡航まで待ちます |
| B 英国の業者から輸入する | ゼロ | かかります | ロット単位 | 次の発注で調整できます |
| C 国内の業者から仕入れる | ゼロ | ゼロ | ロット単位 | すぐ調整できます |
| D 国内で1点ずつ仕入れる | ゼロ | ゼロ | 1着から | 1着ごとに調整できます |
下に行くほど1着の仕入値は上がります。それは事実です。そのかわり、いちばん右の列が短くなります。
Aだけが、間違いに気づいてから直せるまでの距離が、次の渡航までになります。
7-1. 当サイトの判断基準に当てはめると
利益 ÷ 拘束日数で見ます。
| 分母(拘束される日数) | |
|---|---|
| A | 渡航の準備から、持ち帰った在庫が売り切れるまで。数か月単位になります |
| D | 仕入れてから売れるまで。1着ごとに独立しています |
Aは、120万円と10日を1回のまとまりで拘束します。そして、そのまとまりの中で判断を間違えても、途中で降りられません。もう飛行機に乗っているからです。
7-2. それでも現地に行く価値があるのは、こういう場合です
この記事は「行くな」と書いているのではありません。成立する条件があります。
| 条件 | 理由 |
|---|---|
| 買い付け資金が大きい | 3-3のとおり、資金を3倍にすると倍率が2.67倍から1.56倍まで下がります |
| 売り先が先に決まっている | 持ち帰った在庫が寝ないので、分母が伸びません |
| 渡航が仕入れ以外の目的も兼ねている | 渡航費の一部が、仕入れ以外に配賦されます |
| 行くこと自体が商品になる | 記事、動画、店の物語として使えるなら、渡航費は広告費でもあります |
4行目は、まじめな話です。「英国で買い付けてきた」という事実そのものに値段がつく商売なら、計算式が変わります。ただしそれは、仕入れの計算ではありません。
逆に、この4つに1つも当てはまらないなら、3-3の3行目が答えになります。
8. 判定表|行く前に、6つで確認する
| 確認すること | 該当したら | 対応する章 |
|---|---|---|
| 渡航費を、持ち帰る点数で割った金額を出していない | 1着の原価が分かっていません | 3-1 |
| 「安く買えば有利」だと思っている | 倍率は変わりません。3-2の右端の列を見てください | 3-2 |
| 渡航費が消えるのに必要な販売点数を出していない | 1日あたり何着ピックする必要があるかも、出ていません | 4・4-1 |
| 革製の靴やバッグを狙っている | 率ではなく1足あたりの金額で下限が引かれている品目があります | 5-1 |
| 「Made in England」なら協定税率が使えると思っている | タグの表記と、原産地の証明は別です | 5-3 |
| 1ポンド◯円で予算を固定している | 現地価格と配賦の両方が同じ向きに動きます | 6-1 |
6つとも、審美眼の話ではありません。全部、飛行機に乗る前に紙の上で終わる話です。
9. 明日からの1手
1つだけ挙げます。
渡航費・宿泊費・現地交通費を合計して、持ち帰れると思う点数で割ってください。
それだけです。出てきた金額が、現地で払う値段に乗ります。
| 出た金額が | 意味 |
|---|---|
| 想定している現地単価より小さい | 成立の可能性があります。点数を確保できるかを次に検討してください |
| 想定している現地単価と同じくらい | 原価が2倍になります。販売価格から逆算し直してください |
| 想定している現地単価より大きい | 商品より渡航費のほうが大きい状態です。7章の表と比べてください |
前の版の予算をそのまま使うと、3行目になります。75万円と45万円だからです。
10. まとめ
| この記事で書いたこと | |
|---|---|
| 3章 | 予算の6割以上は商品ではありません。それが仕入れた服に乗ります |
| 3-2 | 安く買っても高く買っても、配賦後の倍率は同じでした |
| 3-3 | 倍率を下げる方法は3つ。滞在を短くする、資金を増やす、行かない |
| 4章 | 渡航費が消えるだけで、何着売る必要があるかが先に決まります |
| 5章 | 革製の履物には、率ではなく1足あたりの金額で下限が引かれています |
| 6章 | 為替は、現地価格と配賦の両方を同じ向きに動かします |
| 7章 | 現地買い付けだけ、間違いに気づいてから直せるまでが次の渡航になります |
全体を1行にすると、こうなります。
英国古着で勝負が決まるのは、現地でいくらで買えたかではありません。渡航費を何着で割るか、そして買う前に品目ごとの課税の形を知っているかです。
前の版に書いてあった「あなたの審美眼が試される旅」という結論は、削除しました。試されるのは、飛行機に乗る前の割り算です。
11. あわせて読む
| 記事 | 共通している考え方 |
|---|---|
| マレーシア古着仕入れ|現地価格と着地原価の差 | 同じ計算を東南アジアでやりました。こちらも、私は行っていません |
| 月商と月利の違い | 拘束した金額と、拘束した日数で見る、という同じ形です |
| 利益 ÷ 拘束日数 | 当サイトの判断基準です。7-1は、これを買い付け旅行に当てはめたものです |
12. 出典
| 出典 | この記事で使った箇所 |
|---|---|
| 税関「輸入統計品目表(実行関税率表)」 | 第6403項(甲が革製の履物)の税率の書かれ方。「30%または4,300円/足のいずれか高い」「60%または4,800円/足のいずれか高い」(5-1) |
| 税関「少額輸入貨物の簡易税率」 | 課税価格の合計額が20万円以下の貨物という対象範囲と、革製品・履物が適用対象から除かれていること(5-2) |
| 税関「主な商品の関税率の目安」 | 品目によって税率が異なること(2章・5章) |
| 税関「輸入通関(カスタムスアンサー)」 | 通関手続きの全体(2章・5-3) |
税率も制度も改正されます。そして品目分類は、実物ごとに判断が変わります。実際の税額は、税関か通関業者に確認してください。この記事に書いた金額は、公表されている税率を当てはめた計算例です。
13. この記事について
| 立場 | 私は英国に行ったことがありません。海外での買い付け経験もありません。中古品の売買は国内で20年近く続けています |
| だから書いていないこと | 現地の店の様子、値付けの空気、交渉の呼吸、年代判別、真贋の見分け方。前の版にはこれらが書いてありましたが、全部削除しました |
| 書いたもの | 公表されている税率と、割り算だけです |
| 予算の数字について | 3章の120万円は、前の版に私が書いた見積もりです。実額は時期と行程で変わります。使ってほしいのは金額ではなく、商品と非商品に分けて割るという手順のほうです |
| 専門家ではない部分 | 通関士でも税理士でもありません。品目分類と税額の判断はしていません |
| 前の版との違い | 「本物の品格」「至宝リスト12選」「確実な利益を生む鉄板」「高額な利益が約束されます」「あなたの審美眼を証明する旅へ」——全部削除しました |
| 本文中の宣伝 | 0本です |
行っていない人間に書けるのは、行く前に確かめられることだけです。それは裏を返せば、飛行機に乗る前なら、まだ全部やり直せるということでもあります。
コメント