「ブログ収益化」と聞いて多くの人が思い浮かべるのは、アドセンス(記事に Google の広告を出して、収益を受け取る)と、楽天アフィリエイトのような成果報酬型のアフィリエイト(紹介した商品が売れるなど、決められた条件を満たすと報酬が入る)だ、というのが私の見方です。私の言葉では、こうなります。
「過去の数字もあるので一概に書くのは難しい。多くの人がイメージするのは楽天アフィリエイトやアドセンスで収益化することをブログ収益化と言っていると思う。ブログだけで稼ぐのはかなり難しい。相当なアクセスを取らないといけない」
私はこのサイトを2012年から WordPress で運営しています。アドセンスを貼ったこともありますが、収益は月数万円で、事業としては小さいものでした。アフィリエイトの報酬は、エックスサーバーやマイスピーなど、自分が使っている道具の紹介が中心です。いちばん大きいのは自分の商品で、無料メール講座の先にある、29,800円の講座と98万円の個別指導です。
この記事では、3つの形(アドセンス、成果報酬型のアフィリエイト、自分の商品)の仕組みを、Google の AdSense ヘルプ、消費者庁、国税庁の資料で確かめます。そのうえで、ブログだけで目標の月額に届くには、どれだけのアクセス(月間PV)が要るかを割り算します。8章に、その計算機を置きました。
おすすめの ASP(アフィリエイトの広告を仲介する会社)やジャンル、何記事で月にいくらになるか、私の講座の登録や購入の人数は、この記事では扱いません。ブログをやめたほうがいいか、ブログ全体の今の状況は、ブログはオワコン?稼げないからやめた人が多いのは本当か|調査では月1万円未満が半分。それでも私が「残った人の利益」を見ている理由(位置がわかるツールつき)に書きました。
※この記事の本文には、アフィリエイトの紹介リンクを置いていません。4-2で名前を出すエックスサーバーとマイスピーの記事(リンク先)には、紹介リンクが含まれます。
※AdSense ヘルプ、Google の公式ブログ、Google 検索セントラル、消費者庁、国税庁、e-Gov のページは、2026年10月31日に確認しました。AdSense ヘルプの日本語版には、AI で翻訳した内容を含む場合がある、という注記があるため、主な文は英語版と照らし合わせています。英語の訳は筆者によるもので、公式の訳ではありません。
| 知りたいこと | この記事で書いたこと | 章 |
|---|---|---|
| ブログ収益化の方法 | アドセンス、成果報酬型のアフィリエイト、自分の商品の3つ。誰が払い、何に対して払われるかが違う | 1章 |
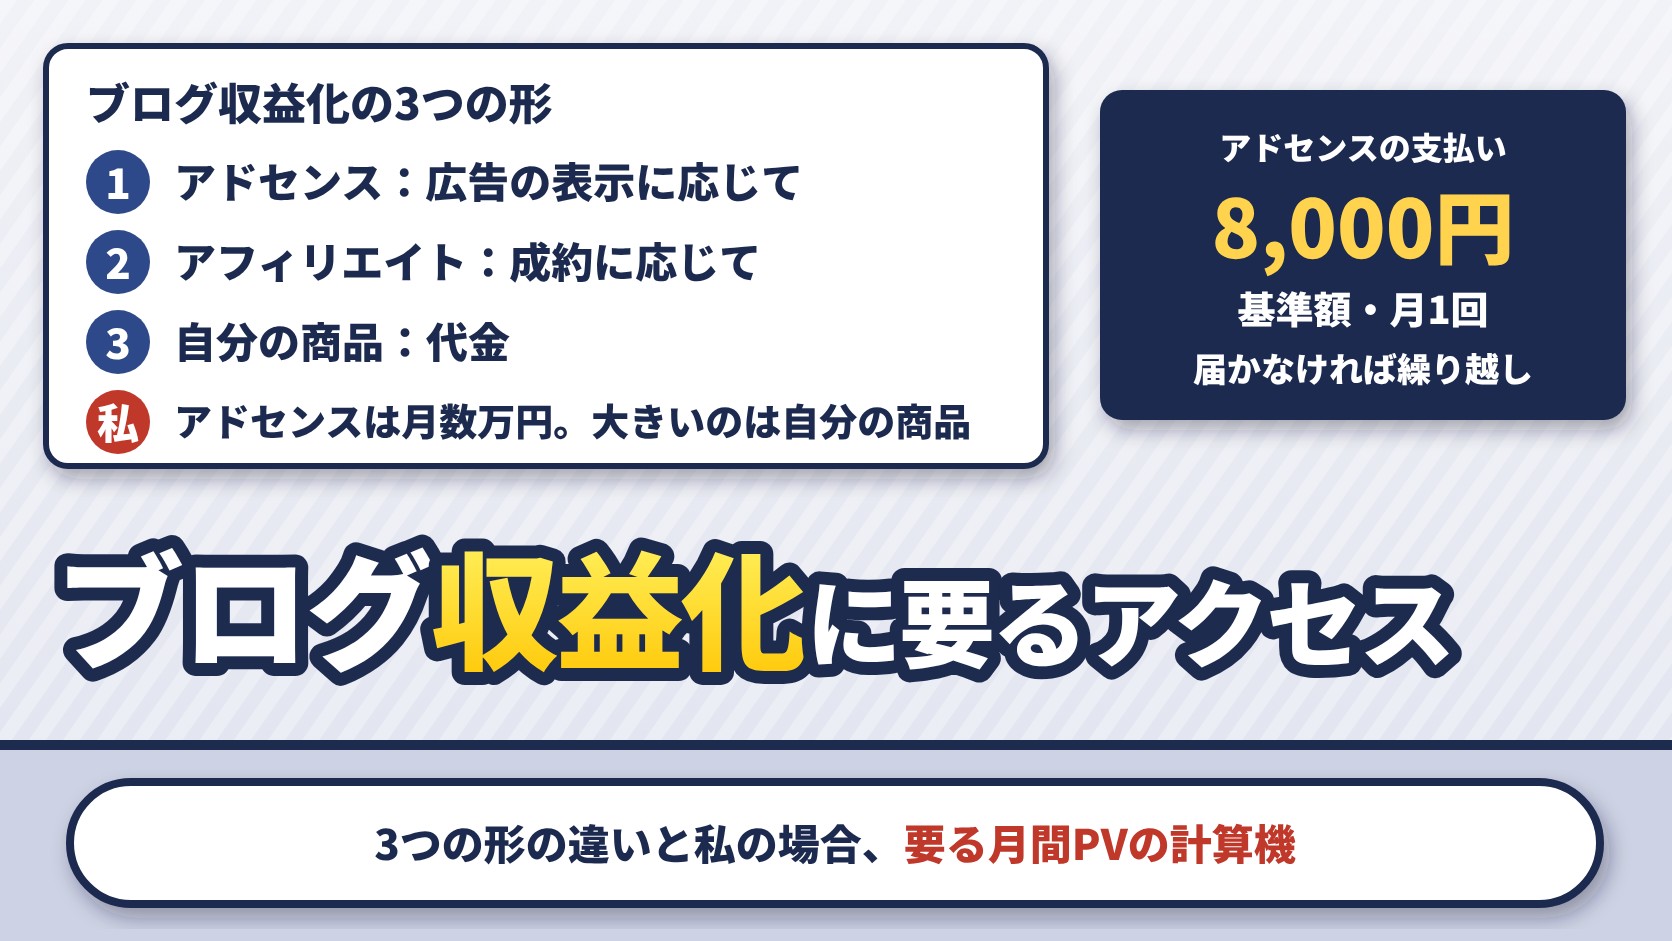
| アドセンスの仕組み | 表示に対する支払いが中心。80%は広告主側の手数料を引いた後の割合で、Google 広告経由なら約68%。支払いは月1回、基準額は8,000円 | 2章 |
| アフィリエイトの決まり | 広告であることが分かるように示す(ステルスマーケティングの規制)。冒頭に一言書けば足りる、とはされていない | 3章 |
| 私の場合 | アドセンスは月数万円で、事業としては小さかった。アフィリエイトは自分が使う道具の紹介。いちばん大きいのは自分の商品 | 4章 |
| 要るアクセス | アドセンスは、目標の月額×1,000÷ページRPM。アフィリエイトは、要る成約数÷(リンクを押す割合×成約する割合) | 5章・8章 |
| いくらになるか | Google は、事前に厳密に予想するのは難しいとしている。ブログの収入の公的な統計は見つからなかった | 2-6・6章 |
| 税金 | 給与を1か所から受けて全部が源泉徴収の対象になる人などは、給与所得・退職所得以外の所得の合計が20万円を超えると確定申告。住民税は別の決まり | 7章 |
1. ブログ収益化の3つの形
1-1. 誰が払い、何に対して払われるか
ブログで収益を得る形は、大きく3つです。違いは、誰がお金を払い、何に対して払われるか、です。
| 形 | 誰が払うか | 何に対して払われるか | 公式の資料で確かめたこと |
|---|---|---|---|
| アドセンス | Google(お金の元は広告主) | 広告の表示(インプレッション)が中心。2023年11月の発表で、クリックごとが中心の支払いから切り替えるとされた | サイト運営者の取り分は、広告主側の手数料を引いた後の80%。Google 広告経由なら約68%。支払いは月1回、基準額は8,000円(2章) |
| 成果報酬型のアフィリエイト | 広告主 | 読み手がリンクから商品を買うなど、あらかじめ決められた条件を満たしたとき | 広告であることが分かるように示す(3章) |
| 自分の商品 | 買った人 | 商品やサービスの代金 | 事業者自身のウェブサイトでの表示は、事業者の表示であることが明らかな例とされている(3-4) |
1-2. 読まれた回数(PV)は、表示や成約の機会に関わる
アドセンスもアフィリエイトも、読まれた回数(PV)は、広告が表示される機会や、リンクが押されて成約する機会に関わります。ただし、収益はPVだけでは決まらず、広告の単価、リンクを押す割合、成約する割合などでも変わります。5章では、これらを入力として置いたうえで、目標の月額に届くのに要る月間PVを割り算します。
どのサービスでブログを書くか(無料ブログか、借りたサーバーに入れた WordPress か)は、ブログはどこがいい?|日記なら無料、事業ならWordPress。note・はてな・アメブロを「止めたら何が残るか」で比べる(費用の計算ツールつき)に書きました。
2. アドセンスの仕組み(Google の説明)
2-1. 払われるのは、表示に対してが中心(2023年11月の発表)
Google の公式ブログ(The Keyword、英語のみ)は、2023年11月2日の記事「Updates to how publishers monetize with AdSense」で、AdSense の2つの変更を発表しました。収益分配の仕組みの変更と、支払いを表示(インプレッション)ごとに移すことです。
「In addition to updating our revenue-share structure, AdSense will soon transition from primarily paying publishers per click to the display industry standard of paying per impression.」
意味は、収益分配の変更に加えて、AdSense はまもなく、主にクリックごとに払う形から、ディスプレイ広告で標準の、表示ごとに払う形へ移る、ということです。時期は「We expect these updates to go into effect early next year.」(翌年のはじめに適用される見込み)と書かれていました。AdSense ヘルプの「AdSense の収益分配構造の変更に関するよくある質問」は「Google AdSense の収益分配構造が更新されました。」と書いていますが、このページには、適用された日付は書かれていません。
同じ記事は、収益への影響を「Based on our tests, we don’t expect publishers to see a change in their earnings as a result of these updates.」(テストに基づくと、この変更でサイト運営者の収益が変わるとは見込んでいない)としています。
2-2. 80%は、広告主側の手数料を引いた後の割合(Google 広告経由なら約68%)
AdSense ヘルプの「AdSense の収益分配率」は、こう書いています。
「コンテンツ向け AdSense の広告掲載では、収益から広告プラットフォーム(Google のバイサイド プラットフォームまたはサードパーティ プラットフォーム)の手数料を差し引いた金額の 80% がパブリッシャー様の収益となります。たとえば、広告主が Google 広告を使用して AdSense でディスプレイ広告を購入した場合、収益の約 68% がパブリッシャー様に支払われます。」
英語版は「publishers receive 80% of the revenue, after the advertiser platform takes its fee, whether that be Google’s buy-side or third-party platforms.」です。80%は、広告主の側の仕組み(Google 広告など)が手数料を取った残りに対する割合です。広告主が払った額に対しては、Google 広告経由で約68%になります。2023年の記事も、Google 広告は広告主の支出の平均15%を取り、全体ではこれまでどおり約68%だ、と書いています(「Overall, publishers will continue to keep about 68% of the revenue.」)。広告主が払った額の80%を受け取れる、と読むと、意味が変わります。
2-3. ページRPM:1,000PVあたりの見積もり収益
AdSense ヘルプは、ページのRPMをこう説明しています。この記事では「ページRPM」と書きます。
「ページのインプレッション収益(RPM)は、見積もり収益額をページ ビュー数で割り、1,000 を掛けた値です。」
式は「Page RPM = (Estimated earnings / Number of page views) * 1000」です。逆に読むと、月の見積もり収益は、月間PV×ページRPM÷1,000です。8章の計算機は、この式を目標の月額から逆に解いています(5-1)。
別のヘルプ「インプレッション収益(RPM)」には「インプレッション収益は実際の収益額ではありません。」とあります。ページRPMは、見積もり収益から出す1,000PVあたりの指標で、確定した収益額や支払額そのものではありません。
今回確認した AdSense ヘルプのページには、日本の平均のページRPMや、ジャンルごとの相場は書かれていませんでした。計算機には、ご自分の管理画面のページRPMを入れてください。
2-4. 支払いは月1回。基準額は8,000円で、届かなければ繰り越し
AdSense ヘルプの「お支払い基準額」の表では、日本円の支払い基準額は¥8,000です。同じページは、こう書いています。
「お客様のアカウントに保留中のお支払いがなく、Google のプログラム ポリシーに準拠していれば、未払いの収益がお支払い基準額に達し次第お支払いが行われます。」
時期は「AdSense のお支払いスケジュール」にあります。
「AdSense のお支払いは月単位で行われます。1 か月を通して推定収益額が集計され、翌月の初めに収益額が確定すると [お支払い] ページの差引残高に反映されます。残高がお支払い基準額に到達し、かつお支払いが保留されていない場合、その月の 21~26 日にお支払いが行われます。」
「残高は 20 日の時点でお支払い基準額に達している必要があります。残高がお支払い基準額に達しなかった場合、またはお支払いが保留されている場合は、その月の支払いは行われず、差引残高は翌月に繰り越されます。」
流れは、前の月の収益が翌月の初めに確定して残高に加わり、その月の20日の時点で残高が基準額以上で、支払いが保留されていなければ、その月の21〜26日に支払われる、という順です。同じページの例では、6月分の収益は7月21日前後に支払われます。1か月の収益が8,000円に届かないサイトでも、繰り越した残高が20日の時点で8,000円以上になった月に支払われます。8章の計算機は、1か月で8,000円に届くのに要る月間PVも出します(5-3)。
2-5. 申し込みの条件:自分のコンテンツと、18歳以上
「AdSense の資格要件」は、こう書いています。
「ご自身のコンテンツ(Google のポリシーに準拠している)をお持ちで、18 歳以上であれば、AdSense にお申し込みいただけます。」
同じページには「コンテンツは高品質かつオリジナルで、ユーザーが魅力を感じるものであることが必要です。」ともあります。申し込めることと、審査を通ることは別です。審査の通り方は、この記事では扱いません。
2-6. いくらになるかは、試すまで分からない
「AdSense で得られる収益の額」は、こう書いています。
「AdSense で得られる収益を厳密に予想することは困難です。」
「実際の収益額は、サイトのトラフィック量、サイトで提供しているコンテンツの種類、サイトのユーザーの所在地域、広告掲載の設定など、さまざまな要因で変化します。」
英語版は「It’s hard to say exactly how much you’ll earn with AdSense until you try it for yourself.」(自分で試すまで、いくらになるかを正確に言うのは難しい)です。8章の計算機の初めの値は入力の例で、相場の数字ではありません。
3. アフィリエイトの仕組みと、広告であることの示し方
3-1. アフィリエイトとは
消費者庁の運用基準(3-2)は、注でアフィリエイトプログラムを説明し、その結びに、こう書いています。
「あらかじめ定められた条件に従って、アフィリエイターに対して広告主から成功報酬が支払われるものであるとされている。」
条件の例として挙がっているのは、ブログなどのサイトの運営者が、ほかの者が売る商品の広告やリンクを載せ、読み手がそれをクリックしたり、そこから商品を買ったりした場合などです。
3-2. ステルスマーケティングの規制:対象は広告主。表示の場所はアフィリエイトサイト
2023年10月1日から、広告であることを隠す表示が、景品表示法の不当表示として規制されています。消費者庁の案内ページは、こう書いています。
「広告であるにもかかわらず、広告であることを隠すことがいわゆる「ステルスマーケティング」です。」
「規制の対象となるのは、商品・サービスを供給する事業者(広告主)です。企業から広告・宣伝の依頼を受けたインフルエンサー等の第三者は規制の対象とはなりません。」
消費者庁の Q&A の Q1 も、「したがって、広告主から広告・宣伝の依頼を受けて表示(例えば、SNSへの投稿等)を行うインフルエンサーやアフィリエイターは規制の対象外となります。」としています。
一方で、消費者庁の運用基準は、アフィリエイトを使った表示を、広告主(事業者)の表示に当たる例に挙げています。
「事業者がアフィリエイトプログラムを用いた表示を行う際に、アフィリエイターに委託して、自らの商品又は役務について表示させる場合。」
そして、次の場合を、広告主の表示であることが明瞭になっていない例に挙げています。
「事業者がアフィリエイトプログラムを用いた表示を行う際に、アフィリエイトサイトに当該事業者の表示であることを記載していない場合。」
明瞭になっている例としては、「「広告」、「宣伝」、「プロモーション」、「PR」といった文言による表示を行う場合。」が挙がっています。規制の対象は広告主ですが、広告であることを示す場所は、アフィリエイトサイトそのものです。
3-3. 冒頭に一言書けば足りる、とはされていない(Q&A の Q13)
Q&A の Q13 は、こう問うています。
「アフィリエイト広告について、アフィリエイトサイトの冒頭に、「このサイトはアフィリエイト広告を利用しています。」、「このサイトはプロモーションを含みます。」等と表示していれば、「事業者の表示」であることが明瞭となっていると考えてよいですか。」
答えは、次のとおりです。
「アフィリエイトサイトの表示内容全体からみて、一般消費者にとって「事業者の表示」であることが明瞭となっているかどうかが重要となります。」
「したがって、アフィリエイトサイトの冒頭に、「このサイトはアフィリエイト広告を利用しています。」等と記載がされていても、文字のサイズや色なども踏まえ、一般消費者にとって、「事業者の表示」であることが明瞭となっていることが必要です。」
紹介リンクのある私の記事(4-2)では、冒頭に広告の表示をしています。ただ、表示内容の全体から広告だと分かるかどうかは、位置や見え方も含めて、記事ごとに確かめる必要があります(Q13)。
3-4. 自分の商品を、自分のサイトで案内する場合
運用基準は、事業者の表示であることが明らかなもの(告示の対象にならないもの)の例に、次を挙げています。
「事業者自身のウェブサイト(例えば、特定の商品又は役務を特集するなど、期間限定で一般消費者に表示されるウェブサイトも含む。)における表示を行う場合。」
自分の商品を自分のサイトで案内する場合は、この例に当たるかどうかを見ることになります。ステルスマーケティング以外の表示の決まりは、この記事では扱いません。
3-5. Google 検索:内容の薄いアフィリエイトサイト
Google 検索のスパムに関するポリシーは、「内容の薄いアフィリエイト サイト」をこう定義しています。
「内容の薄いアフィリエイト サイトとは、商品の説明やレビューを元の販売者からそのままコピーし、独自のコンテンツや付加価値を加えない状態で、商品のアフィリエイト リンクを含むコンテンツを掲載する行為です。」
同じ箇所には、こうもあります。
「ただし、アフィリエイト プログラムに参加しているサイトが、すべて内容の薄いアフィリエイト サイトというわけではありません。優れたアフィリエイト サイトは、有意義なコンテンツや機能を提供することで新たな価値を加えています。」
問題にされているのは、アフィリエイトのリンクがあること自体ではなく、販売元の説明の転載などにとどまり、独自の内容や付加価値が乏しいことです。
3-6. 読む側から見たアフィリエイト広告(2021年の消費者庁の調査)
消費者庁の「アフィリエイト広告等に関する検討会 報告書」(2022年2月15日)には、2021年10月27〜28日に消費者20,000人に行ったオンラインのアンケートの結果があります。
| 質問 | 答えた人 | 「大変参考になる」「ある程度参考になる」 |
|---|---|---|
| アフィリエイト広告について、どう思うか(商品・サービスを選ぶうえで) | アフィリエイト広告を知っていると答えた11,645人 | 約36%(4,156人) |
| 体験談などを紹介する個人のブログや商品紹介の記事について、どう思うか(商品・サービスを買ううえで) | インターネットを日常的に使うと答えた19,822人 | 約88%(17,349人) |
2021年の調査で、古い数字です。2つの質問は、聞いた相手(分母)が違うので、そのまま比べることはできません。
4. 私の場合:アドセンス・アフィリエイト・自分の商品
私は2012年から WordPress でこのサイトを運営していて、サーバーは2012年からエックスサーバーです。3つの形を、私の場合で並べます。金額は、私が答えた範囲だけを書きます。月ごとの金額や、登録・購入の人数は書きません。
| 形 | 私の場合 |
|---|---|
| アドセンス | 貼ったことがある。収益は月数万円で、事業としては小さかった |
| アフィリエイト | 報酬はある。エックスサーバーやマイスピーなど、自分が使っている道具の紹介が中心 |
| 自分の商品 | いちばん大きい。無料メール講座の先に、29,800円の講座と98万円の個別指導 |
4-1. アドセンスは月数万円。事業としては小さかった
私のアドセンスの収益は、月数万円でした。事業としては小さい、というのが私の見方です。その月数万円が何PVから出ていたか、ページRPMがいくらだったかは、この記事では書きません。
4-2. アフィリエイトは、自分が使う道具の紹介
私のアフィリエイトの報酬は、エックスサーバー(2012年から使っているレンタルサーバー)や、マイスピー(メールの配信に使っているサービス。ビギナープラン)など、自分が使っている道具の紹介が中心です。報酬の額や、紹介から契約した人数は書きません。
使っている理由は、エックスサーバーとWordPressを選ぶ理由|2012年から使い続け、侵入されて全記事を捨てた側の結論とマイスピーはビギナープランで足りるか|上位プランをやめ、自分のドメインから送るようにして届くようになった話に書きました。この2つの記事には紹介リンクがあり、冒頭に広告の表示をしています(3-3)。
4-3. いちばん大きいのは、自分の商品
私の収益でいちばん大きいのは、自分の商品です。流れは、無料メール講座→29,800円の講座(72通、サポート90日)→98万円の個別指導(6か月、月2人・年24人まで)です。
ブログの記事も無料メール講座の入口の1つですが、人を集める主な入口は広告で、29,800円の講座では、まったく利益が出ません。
無料メール講座の設計はステップメールの作り方|私の無料講座37通・100日の設計を、そのまま開示しますに、29,800円の講座の作り方はコンテンツ販売のやり方|最初の教材で達成者ゼロだった私が、72通・90日の講座に作り直すまでに、98万円の個別指導の設計は個人コンサルの始め方|98万円・6か月・月2人まで。売っている側から、バックエンドの設計を開示しますに書きました。なぜ発信をしているか、作る順番の全体はなぜ情報発信をするのか|「儲かるから」ではなく、粗悪な商品が嫌だったから始めた側の設計図にあります。
4-4. 「ブログだけで稼ぐのはかなり難しい」(私の見方)
冒頭に書いたとおり、私の見方はこうです。
「ブログだけで稼ぐのはかなり難しい。相当なアクセスを取らないといけない」
アドセンスとアフィリエイトでは、PVは表示や成約の機会に関わりますが、収益は広告の単価やリンクを押す割合、成約する割合などでも変わります(1-2)。目標の月額に届くのにどれだけのアクセスが要るかは、5章の割り算と8章の計算機に、ご自分の数字を入れて確かめられます。
私の場合、収益の大きい部分は、ブログの広告ではなく自分の商品から来ています(4-3)。ただし、自分の商品を作って売ることを、この記事で勧めているわけではありません。
自分の商品の入口(無料のメール講座の案内ページ)について、このサイトで測っている率と、ブログ以外の経路は、ブログ集客|案内ページの表示は記事の0.36%、登録の約8割はInstagram・Facebookから。AI検索で集めにくくなった私が、ブログに持たせる3つの役割(計算機つき)に書きました。
5. 目標の月額に要るアクセスの割り算
5-1. アドセンス:目標の月額×1,000÷ページRPM
2-3の式(月の見積もり収益=月間PV×ページRPM÷1,000)を、月間PVについて解くと、次のようになります。
- 要る月間PV=目標の月額×1,000÷ページRPM
入力の例として、目標の月額を5万円、ページRPMを200円と置くと、50,000×1,000÷200=250,000PVです。1日あたりでは8,334PV(30日で割って切り上げ)です。この200円は、計算の形を見せるための入力の例で、相場の数字でも、私の数字でもありません。
ページRPMが半分なら要るPVは2倍になり、目標の月額が2倍なら要るPVも2倍になります。
5-2. アフィリエイト:要る成約数÷(リンクを押す割合×成約する割合)
- 要る成約数=目標の月額÷1件の報酬(切り上げ)
- 要る月間PV=要る成約数÷(広告のリンクが押される割合×押した人のうち成約する割合)
ここでは、1PVを、リンクが押される機会1回と数え、リンクを押す割合と成約する割合は一定と置いています(実際には、1人が何PVも見ることがあります)。入力の例として、1件の報酬を3,000円、リンクを押す割合を1%、成約する割合を2%と置くと、5万円に要る成約は17件(50,000÷3,000=16.66…を切り上げ)、要る月間PVは17÷(1%×2%)=85,000PVです。これらの値も入力の例です。
5-3. 支払い基準額の8,000円に、1か月で届くには
- 1か月で基準額に届く月間PV=8,000×1,000÷ページRPM
入力の例のページRPM 200円なら、40,000PVです。これより少なくても、残高は翌月に繰り越され、基準額に届いた月に支払われます(2-4)。
5-4. この割り算に入っていないこと
- 記事の本数:1記事あたりのPVは記事ごとに違うので、本数には直していません
- アドセンスとアフィリエイトを両方置いた場合の合計:8章の計算機も、別々に出します
- ページRPMや成約の割合が月ごとに変わること:入れた値が毎月同じだと置いています
- 税金と経費:税金の決まりは7章に書きました
6. ブログの収入の公的な統計は見つからなかった
ブログやアフィリエイトで得た個人の収入の額や人数を示す政府の統計は、国税庁・総務省・消費者庁・e-Stat を探した範囲では見つかりませんでした。
消費者庁の報告書(3-6)には、アフィリエイトの市場の大きさや、アフィリエイターへの調査の数字も載っていますが、民間の会社や団体の調査を引いたものなので、この記事では使いません。ASP の会員に聞いた業界団体の調査は、ブログはオワコン?稼げないからやめた人が多いのは本当か|調査では月1万円未満が半分。それでも私が「残った人の利益」を見ている理由(位置がわかるツールつき)にまとめました。
Google も、AdSense の収益を事前に厳密に予想するのは難しいとしています(2-6)。ブログでいくらになるか、の平均や相場の数字は、この記事には書きません。
7. 税金:確定申告の20万円と、住民税
※税金の扱いは、人ごとの事情で変わります。この章は国税庁の説明と条文の紹介で、個別の税の相談に代わるものではありません。ご自分の場合は、税務署やお住まいの市区町村、税理士に確かめてください。
7-1. 給与を1か所から受ける人:給与所得・退職所得以外の所得の合計が20万円を超えたら、確定申告
国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」は、給与所得者でも確定申告をしなければならない人(確定申告をすれば税金が還付される人は除きます)の1つに、次を挙げています。
「給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合において、各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人」
給与を2か所以上から受けている人などには、No.1900 に別の条件が書かれています。20万円は、売上(収入)ではなく所得の金額です。業務に係る雑所得なら、「No.1500 雑所得」の式は「総収入金額 – 必要経費 = 業務に係る雑所得」です。
7-2. アフィリエイトの収入:原則、事業所得か雑所得(業務)
国税庁の確定申告特集の「こんな収入の申告漏れにご注意」は、アフィリエイトを含む収入がある人について、こう書いています。
「原則、事業所得又は雑所得(業務)として確定申告が必要です。」
同じページには、「なお、年末調整を受けた給与所得以外の所得が 20 万円以下の方など、確定申告自体が不要な場合もあります。」ともあります。このページが名前を挙げているのはアフィリエイトで、アドセンスの名前は出てきません。
7-3. 事業所得か、業務に係る雑所得か
所得税基本通達35-2は、注でこう書いています。
「事業所得と認められるかどうかは、その所得を得るための活動が、社会通念上事業と称するに至る程度で行っているかどうかで判定する。」
国税庁の「雑所得の範囲の取扱いに関する所得税基本通達の解説」(2022年10月7日の改正通達のページにある PDF)は、取引を帳簿に記録して保存していれば、事業所得に区分される場合が多い、としたうえで、こう書いています。
「その所得に係る取引を記録した帳簿書類を保存している場合であっても、次のような場合には、事業と認められるかどうかを個別に判断することとなります。」
その例の1つが、収入が少ない場合です。
「例えば、その所得の収入金額が、例年、300万円以下で主たる収入に対する割合が10%未満の場合は、「僅少と認められる場合」に該当すると考えられます。」
同じ解説は、「例年」を、おおむね3年程度の期間としています。
なお、雑所得の赤字について、「No.1500 雑所得」は「雑所得の金額の計算上生じた損失の金額は、他の所得の金額と損益通算はできません。」としています。
7-4. 住民税は、所得税とは別の決まり
住民税(市町村民税)の申告は、地方税法317条の2で決まっています。給与を受けている人のうち、申告をしなくてよいとされているのは、条文の上では「前年中において給与所得以外の所得又は公的年金等に係る所得以外の所得を有しなかつたもの」などです。所得税の、20万円以下なら確定申告をしなくてよい、という決まりは、この条文にはありません。
一方で、同じ法律の317条の3は、所得税の確定申告書を出した場合には、住民税の申告書も出したものとみなす、としています。確定申告をしない場合の住民税の申告の扱いは、お住まいの市区町村に確かめてください。
8. 要る月間PVを数える計算機
5章の割り算を、ご自分の数字で出す計算機です。目標の月額、アドセンスのページRPM、アフィリエイト1件の報酬、広告のリンクが押される割合(1PVあたり)、押した人のうち成約する人の割合を入れると、次を出します。
- 【1】アドセンスだけで、目標の月額に届くのに要る月間PV
- 【2】アドセンスの支払い基準額(8,000円)に、1か月で届くのに要る月間PV
- 【3】アフィリエイトだけで、目標の月額に届くのに要る月間PV
初めから入っている値は入力の例で、相場の数字でも、私の実際の数字でもありません。記事の本数や検索順位は出しません。入れた値どうしの割り算で、アクセスや収益を予測するものではありません。
ブログだけで目標の月額に届くのに要る月間PVを数える
入れた値は、このページの中で使うだけで、どこにも送られません。初めから入っている値は、計算の形を見せるための入力の例で、相場の数字でも、私の実際の数字でもありません。ページRPMは、ご自分のアドセンスの管理画面の値を入れてください。金額は整数(「50000」「50,000」「50000円」)、ページRPMは小数第1位まで、割合は小数第2位まで書けます。マイナス、先頭に0がつく数、途中の空白は、入力の誤りとして止めます。
9. 計算機の出力例
9-1. 初めから入っている値(目標の月額5万円、ページRPM 200円、1件の報酬3,000円、リンクを押す割合1%、成約する割合2%)
- 【1】必要な月間PV:50,000円×1,000÷200円=250,000PV(切り上げ)
- 【1】1日あたり(30日で割って切り上げ):8,334PV
- 【2】8,000円×1,000÷200円=40,000PV(切り上げ)
- 【2】1か月の収益がこれに届かない場合は、残高が8,000円に届くまで翌月に繰り越されます(基準額は、その月の収益ではなく残高で見ます)。
- 【3】必要な成約数:50,000円÷3,000円=17件(切り上げ)
- 【3】1PVあたりの成約:1%×2%
- 【3】必要な月間PV:17件÷(1%×2%)=85,000PV(切り上げ)
- 【3】1日あたり(30日で割って切り上げ):2,834PV
9-2. 小数を入れた場合(ページRPM 150.5円、リンクを押す割合0.5%、成約する割合1.25%。ほかは初めの値)
- 【1】必要な月間PV:50,000円×1,000÷150.5円=332,226PV(切り上げ)
- 【1】1日あたり(30日で割って切り上げ):11,075PV
- 【2】8,000円×1,000÷150.5円=53,157PV(切り上げ)
- 【2】1か月の収益がこれに届かない場合は、残高が8,000円に届くまで翌月に繰り越されます(基準額は、その月の収益ではなく残高で見ます)。
- 【3】必要な成約数:50,000円÷3,000円=17件(切り上げ)
- 【3】1PVあたりの成約:0.5%×1.25%
- 【3】必要な月間PV:17件÷(0.5%×1.25%)=272,000PV(切り上げ)
- 【3】1日あたり(30日で割って切り上げ):9,067PV
9-3. 入力の誤り(目標の月額「5万」、ページRPM「0200」、リンクを押す割合「101」、成約する割合「1.234」)
- 【入力の確認】目標の月額は、0以上の整数1つで入れてください。「50000」「50,000」「50000円」のように書けます。小数、マイナス、「5万」のような漢字、「050」のように先頭に0がつく数は使えません。
- 【入力の確認】アドセンスのページRPMは、0以上の数1つで入れてください。「200」「200円」「150.5」のように書けます(小数は第1位まで)。マイナス、「0200」のように先頭に0がつく数、途中の空白は使えません。
- 【入力の確認】広告のリンクが押される割合(1PVあたり)が100%を超えているので計算しません。数を確かめてください。
- 【入力の確認】押した人のうち成約する人の割合は、0以上の数1つで入れてください。「1」「1%」「0.25」のように書けます(小数は第2位まで)。マイナス、「01」のように先頭に0がつく数、途中の空白は使えません。
10. よくある質問
ブログで月5万円稼ぐには、何記事必要?
記事の本数では出せません。1記事あたりのPVは記事ごとに違い、この記事の資料にも、本数と収益を結ぶ公式の数字はないためです。出せるのは月5万円に要る月間PVで、ページRPM 200円という入力の例なら250,000PVです(5-1)。ご自分のページRPMを、8章の計算機に入れてください。
記事の本数について言うと、私が2023〜2025年に裏取りをしないまま AI で量産した記事は、評価されませんでした。その経験は、ブログをAIで書くなら|Googleは作り方より品質を見る。裏取りなしの量産で失敗した私が、調査・執筆・投稿をAIに任せて1本15〜30分で回す分担(計算機つき)に書きました。
ブログだけで、いくら稼げる?
Google は、AdSense の収益を事前に厳密に予想するのは難しい、としています(2-6)。ブログの収入の公的な統計も見つかりませんでした(6章)。私の場合、アドセンスは月数万円で、事業としては小さいものでした(4-1)。
ブログとインスタ(Instagram)、どっちが稼げる?
比べた数字を持っていないので、どちらが多くなるかは書きません。SNS で何を売るかによって結果が分かれた私の経験と、SNS の収益化をどう見ているかは、SNS収益化は資産になりません|何を売るかで結果が変わりましたに書きました。
ブログの収益化は難しい?稼げないなら、やめたほうがいい?
私の見方は「ブログだけで稼ぐのはかなり難しい。相当なアクセスを取らないといけない」です(4-4)。やめたほうがいいか、ブログ全体の今の状況は、ブログはオワコン?稼げないからやめた人が多いのは本当か|調査では月1万円未満が半分。それでも私が「残った人の利益」を見ている理由(位置がわかるツールつき)に書きました。
アフィリエイトのリンクには「広告」と書く?
規制の対象は広告主ですが、消費者庁の運用基準は、アフィリエイトサイトに広告主の表示であることを書かない場合を、明瞭になっていない例に挙げています(3-2)。冒頭に一言書けば足りる、とはされていません(3-3)。
ブログの収入に、確定申告は必要?
給与を1か所から受けていて、その全部が源泉徴収の対象になる人の場合、給与所得・退職所得以外の所得の合計が20万円を超えると、確定申告が必要です(確定申告をすれば税金が還付される人を除く。7-1)。アフィリエイトの収入は、原則、事業所得か雑所得(業務)とされています(7-2)。住民税の申告は、所得税とは別の決まりです(7-4)。
11. まとめ
- ブログ収益化の形は、アドセンス、成果報酬型のアフィリエイト、自分の商品の3つ。誰が払い、何に対して払われるかが違う。
- アドセンスは、表示に対する支払いが中心。80%は広告主側の手数料を引いた後の割合で、Google 広告経由なら約68%。支払いは月1回、基準額は8,000円で、届かなければ繰り越し。
- アドセンスで要る月間PVは、目標の月額×1,000÷ページRPM。Google は、収益を事前に厳密に予想するのは難しいとしている。
- アフィリエイトは、広告であることが分かるように示す。冒頭に一言書けば足りる、とはされていない。
- 私の場合、アドセンスは月数万円で事業としては小さく、アフィリエイトは自分が使う道具の紹介が中心で、いちばん大きいのは自分の商品。
- 給与を1か所から受けて全部が源泉徴収の対象になる人などは、給与所得・退職所得以外の所得の合計が20万円を超えると確定申告。住民税は別の決まり。
- 8章の計算機で、ご自分のページRPMや報酬から、要る月間PVを出せる。
12. 出典
- Google(The Keyword)「Updates to how publishers monetize with AdSense」(2023年11月2日、英語):https://blog.google/products/adsense/evolving-how-publishers-monetize-with-adsense/
- Google AdSense ヘルプ「AdSense の収益分配構造の変更に関するよくある質問」:https://support.google.com/adsense/answer/14129646?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「AdSense の収益分配率」:https://support.google.com/adsense/answer/180195?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「ページのインプレッション収益」:https://support.google.com/adsense/answer/112030?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「インプレッション収益(RPM)」:https://support.google.com/adsense/answer/190515?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「お支払い基準額」:https://support.google.com/adsense/answer/1709871?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「AdSense のお支払いスケジュール」:https://support.google.com/adsense/answer/7164703?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「AdSense の資格要件」:https://support.google.com/adsense/answer/9724?hl=ja (英語版 ?hl=en)
- Google AdSense ヘルプ「AdSense で得られる収益の額」:https://support.google.com/adsense/answer/9902?hl=ja (英語版 ?hl=en)
- Google 検索セントラル「Google ウェブ検索のスパムに関するポリシー」:https://developers.google.com/search/docs/essentials/spam-policies?hl=ja (英語版 ?hl=en)
- Google for Developers「Site Policies」:https://developers.google.com/terms/site-policies?hl=en
- 出典:消費者庁ウェブサイト「令和5年10月1日からステルスマーケティングは景品表示法違反となります。」:https://www.caa.go.jp/policies/policy/representation/fair_labeling/stealth_marketing/
- 出典:「一般消費者が事業者の表示であることを判別することが困難である表示」(令和5年内閣府告示第19号):https://www.caa.go.jp/policies/policy/representation/fair_labeling/public_notice/assets/representation_cms216_230328_07.pdf
- 出典:「「一般消費者が事業者の表示であることを判別することが困難である表示」の運用基準」(消費者庁、2023年3月28日):https://www.caa.go.jp/policies/policy/representation/fair_labeling/guideline/assets/representation_cms216_230328_03.pdf
- 出典:消費者庁ウェブサイト「ステルスマーケティングに関するQ&A」:https://www.caa.go.jp/policies/policy/representation/fair_labeling/faq/stealth_marketing/
- 出典:「アフィリエイト広告等に関する検討会 報告書」(消費者庁、2022年2月15日):https://www.caa.go.jp/policies/policy/representation/meeting_materials/review_meeting_003/assets/representation_cms216_220215_01.pdf
- 出典:国税庁ホームページ「No.1900 給与所得者で確定申告が必要な人」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 出典:国税庁ホームページ「No.1500 雑所得」:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1500.htm
- 出典:国税庁ホームページ「こんな収入の申告漏れにご注意|令和7年分 確定申告特集」:https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/shinkoku-tyuui/
- 出典:国税庁ホームページ「法第35条《雑所得》関係」(所得税基本通達35-2):https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/04/09.htm
- 出典:国税庁ホームページ「「所得税基本通達の制定について」の一部改正について(法令解釈通達)」:https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/kaisei/221007/index.htm
- 出典:国税庁「雑所得の範囲の取扱いに関する所得税基本通達の解説」:https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/kaisei/221007/pdf/02.pdf
- 地方税法(317条の2・317条の3):https://laws.e-gov.go.jp/law/325AC0000000226
13. あわせて読む
| 記事 | この記事とのつながり |
|---|---|
| ブログはオワコン?稼げないからやめた人が多いのは本当か|調査では月1万円未満が半分。それでも私が「残った人の利益」を見ている理由(位置がわかるツールつき) | ブログをやめたほうがいいか、ブログ全体の今の状況と、業界団体の調査 |
| ブログはどこがいい?|日記なら無料、事業ならWordPress。note・はてな・アメブロを「止めたら何が残るか」で比べる(費用の計算ツールつき) | どのサービスでブログを書くか(無料ブログか、借りたサーバーの WordPress か) |
| ブログをAIで書くなら|Googleは作り方より品質を見る。裏取りなしの量産で失敗した私が、調査・執筆・投稿をAIに任せて1本15〜30分で回す分担(計算機つき) | 記事の本数と、裏取りをしないまま AI で量産して評価されなかった私の経験 |
| エックスサーバーとWordPressを選ぶ理由|2012年から使い続け、侵入されて全記事を捨てた側の結論 | アフィリエイトで紹介している道具の1つ(サーバー)を、私が使っている理由 |
| マイスピーはビギナープランで足りるか|上位プランをやめ、自分のドメインから送るようにして届くようになった話 | アフィリエイトで紹介している道具の1つ(メールの配信)を、私が使っている理由 |
| ステップメールの作り方|私の無料講座37通・100日の設計を、そのまま開示します | 自分の商品の入口にある、無料メール講座の設計 |
| コンテンツ販売のやり方|最初の教材で達成者ゼロだった私が、72通・90日の講座に作り直すまで | 29,800円の講座の作り方 |
| SEO記事の書き方|このサイトの今の手順と、Googleの説明。文字数を増やし見出しを真似ていた以前の私が、KWの選び方から公開後の確認まで変えたこと(計算機つき) | このサイトでSEO記事を作る手順と、KWの選び方 |
| 個人コンサルの始め方|98万円・6か月・月2人まで。売っている側から、バックエンドの設計を開示します | 98万円の個別指導の設計 |
| なぜ情報発信をするのか|「儲かるから」ではなく、粗悪な商品が嫌だったから始めた側の設計図 | 私がなぜ発信しているかと、作る順番の全体像 |
| SNS収益化は資産になりません|何を売るかで結果が変わりました | SNS の収益化と、何を売るかで結果が分かれた私の経験 |
14. この記事について
この記事は、私が答えたこと(冒頭の見方、アドセンスは月数万円で事業としては小さかったこと、アフィリエイトは自分が使う道具の紹介が中心なこと、自分の商品のほうが大きいこと)をもとに、Claude が公式の資料を調べて書き、ChatGPT が反証(誤りや言い過ぎを探すこと)をして作りました。公開は、私が許可してから行っています。
Google 検索セントラルのページ(スパムに関するポリシー)の文は、Creative Commons Attribution 4.0 License(https://creativecommons.org/licenses/by/4.0/deed.ja)に基づいて引用しています。Portions of this page are reproduced from work created and shared by Google and used according to terms described in the Creative Commons 4.0 Attribution License. AdSense ヘルプと Google の公式ブログ(The Keyword)の文は、説明に必要な範囲で引用しています。英語の文の訳は筆者によるもので、公式の訳ではありません。元のページは12章にあります。
消費者庁と国税庁のページの文と数字は、公共データ利用規約(第1.0版)に基づいて使っています。表は、出典をもとに筆者が作成(編集・加工)したもので、消費者庁や国税庁が作ったものではありません。
アドセンスやアフィリエイト、自分の商品を作って売ることを、人に勧める記事ではありません。収益やアクセスを約束するものでもありません。関連記事の題に出てくる数字や経験は、その記事の内容です。
コメント